Banco pode reduzir limite do cartão sem avisar? Veja quando os 30 dias não valem
Regra geral exige comunicação antecipada, mas piora no perfil de risco permite redução imediata do crédito
Abrir o aplicativo do banco e descobrir que o limite do cartão diminuiu pode causar problemas para quem já contava com aquele crédito para organizar as despesas do mês. Embora as instituições financeiras possam rever os limites concedidos aos clientes, existem regras sobre como essa redução deve acontecer.
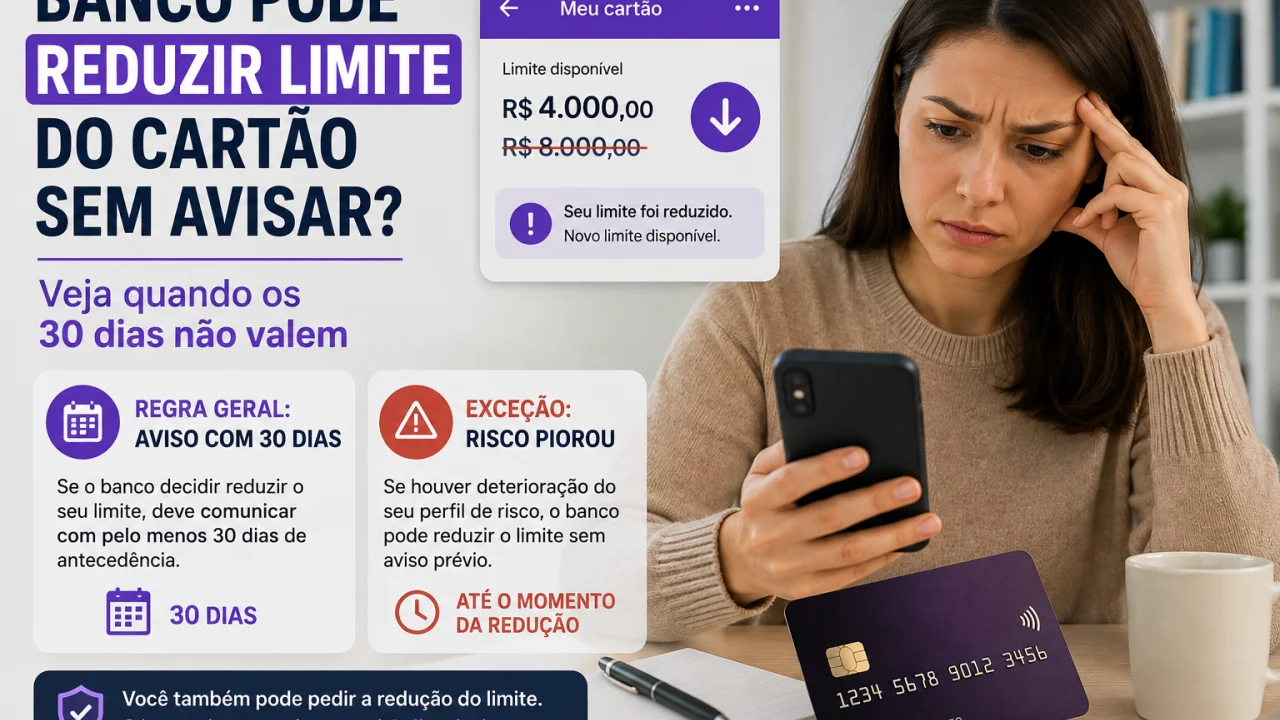
Em condições normais, quando a iniciativa parte do banco, a diminuição precisa ser comunicada ao titular do cartão com pelo menos 30 dias de antecedência. Há, porém, uma exceção importante: se a instituição identificar deterioração no perfil de risco do cliente, o limite poderá ser reduzido imediatamente.
Nesse caso, os 30 dias deixam de ser obrigatórios. O banco ainda precisa comunicar a mudança, mas pode fazer isso até o momento em que o novo limite entrar em vigor.
Banco pode diminuir o limite do cartão?
Pode.
O limite do cartão não é um valor garantido permanentemente ao consumidor. Ele representa uma quantidade de crédito que a instituição está disposta a oferecer conforme a avaliação de risco e a capacidade econômico-financeira do cliente.
Essa análise pode ser refeita periodicamente.
Por isso, mesmo que uma pessoa tenha recebido R$ 10 mil de limite há alguns anos, o banco pode posteriormente concluir que aquele valor deixou de ser compatível com seu perfil atual.
A regulamentação do Banco Central determina que a concessão do limite seja compatível com o risco do titular e prevê reavaliações periódicas.
O que a instituição não pode fazer, em situação normal, é simplesmente reduzir o limite por sua própria iniciativa sem respeitar a antecedência prevista.
Quando o banco precisa avisar com 30 dias?
A regra geral é relativamente simples.
Se o banco decidir diminuir o limite por iniciativa própria, precisa comunicar o cliente com pelo menos 30 dias de antecedência.
Imagine alguém com limite de R$ 12 mil que receba uma comunicação informando que o valor cairá para R$ 8 mil. Quando não existe uma situação de deterioração do risco que justifique a exceção, a mudança deve respeitar o prazo mínimo.
Esse intervalo permite que o consumidor se reorganize.
A pessoa pode deixar de fazer uma compra planejada, alterar pagamentos recorrentes ou avaliar outras opções de crédito antes que o novo limite passe a valer.
A instituição pode fazer essa comunicação pelos canais previstos no relacionamento com o cliente, como aplicativo, internet banking ou outros meios eletrônicos disponíveis.
Por isso, ignorar notificações bancárias pode fazer com que a redução pareça inesperada mesmo quando o aviso foi enviado anteriormente.
Quando os 30 dias não precisam ser respeitados?
A principal exceção ocorre quando há deterioração do perfil de risco do titular.
Nesse cenário, o banco pode reduzir o limite sem esperar os 30 dias.
A instituição precisa, porém, comunicar o consumidor até o momento em que efetuar a redução. Portanto, a exceção elimina a antecedência, mas não elimina a obrigação de informar a mudança.
O perfil de risco pode ser influenciado por diferentes informações utilizadas pelas instituições em seus modelos de crédito.
Entre os fatores que podem entrar nessa avaliação estão alterações no nível de endividamento, comportamento de pagamento, capacidade financeira e outras informações consideradas relevantes pelo banco.
Isso não significa que exista uma fórmula única obrigatória para todas as instituições. Cada banco possui critérios próprios de gerenciamento de risco dentro das normas aplicáveis.
Por essa razão, dois clientes com situações aparentemente semelhantes podem receber decisões diferentes.
Atrasar uma fatura significa perder o limite imediatamente?
Não necessariamente.
Um atraso pode influenciar a avaliação de risco, mas não existe uma regra segundo a qual qualquer pagamento feito depois do vencimento provoca automaticamente determinada redução do limite.
Da mesma forma, uma queda de renda ou aumento do endividamento não determina, isoladamente, quanto o cartão será reduzido.
A instituição realiza sua própria avaliação.
Por isso, é possível que um banco mantenha determinado limite enquanto outro reduza o crédito oferecido ao mesmo consumidor.
O ponto importante é diferenciar a decisão comercial da instituição da regra de comunicação.
Se a redução decorrer de uma reavaliação comum, deve existir antecedência de 30 dias. Se houver deterioração do perfil de risco considerada pela instituição, a mudança pode ocorrer imediatamente, acompanhada da comunicação ao cliente.
E se o próprio cliente pedir para baixar o limite?
A situação é diferente porque a alteração parte do consumidor.
Quando o titular solicita a redução, o banco deve atender ao pedido em até dois dias úteis.
Esse recurso pode ser útil para quem deseja controlar gastos ou simplesmente não quer manter uma quantidade elevada de crédito disponível.
Uma pessoa com limite de R$ 20 mil que considere R$ 5 mil suficientes pode solicitar a redução sem precisar esperar que o banco tome a iniciativa.
Já um aumento de limite segue outra lógica. A instituição não pode simplesmente ampliar o crédito sem a aprovação prévia do titular. Desde julho de 2024, essa aprovação deve ser obtida a cada evento de aumento.
Assim, reduzir e aumentar o limite não são movimentos tratados da mesma forma pela regulamentação.
O que fazer se o limite cair sem aviso?
O primeiro passo é verificar as comunicações recentes enviadas pelo banco.
Pode existir uma mensagem no aplicativo, e-mail ou outra notificação explicando a alteração e a data em que ela ocorreu.
Se não houver aviso anterior, o consumidor pode perguntar à instituição se a redução aconteceu em razão de deterioração do perfil de risco.
Caso o banco utilize essa exceção, a comunicação ainda deve ter sido feita até o momento da redução.
Se o consumidor não conseguir esclarecer a situação no atendimento inicial, pode utilizar a ouvidoria da própria instituição. Persistindo o problema, também existem os canais oficiais para reclamações relacionadas a instituições supervisionadas.
Vale lembrar que uma reclamação não garante a restauração do limite anterior. A instituição continua podendo estabelecer um limite compatível com sua avaliação de risco.
A questão regulatória é saber se o procedimento adotado para reduzi-lo respeitou as regras.
Leia também:
Parcelar no cartão: compensa ou não? Parcelou celular? Use Programa Sempre Samsung! Economize parcelando no app!Portanto, o banco pode diminuir o limite do cartão, mas não possui liberdade absoluta para fazer isso silenciosamente. Em situação normal, são exigidos pelo menos 30 dias de antecedência. A exceção aparece quando há piora no perfil de risco: nesse caso, o corte pode ser imediato, desde que o consumidor seja comunicado até o momento da mudança.