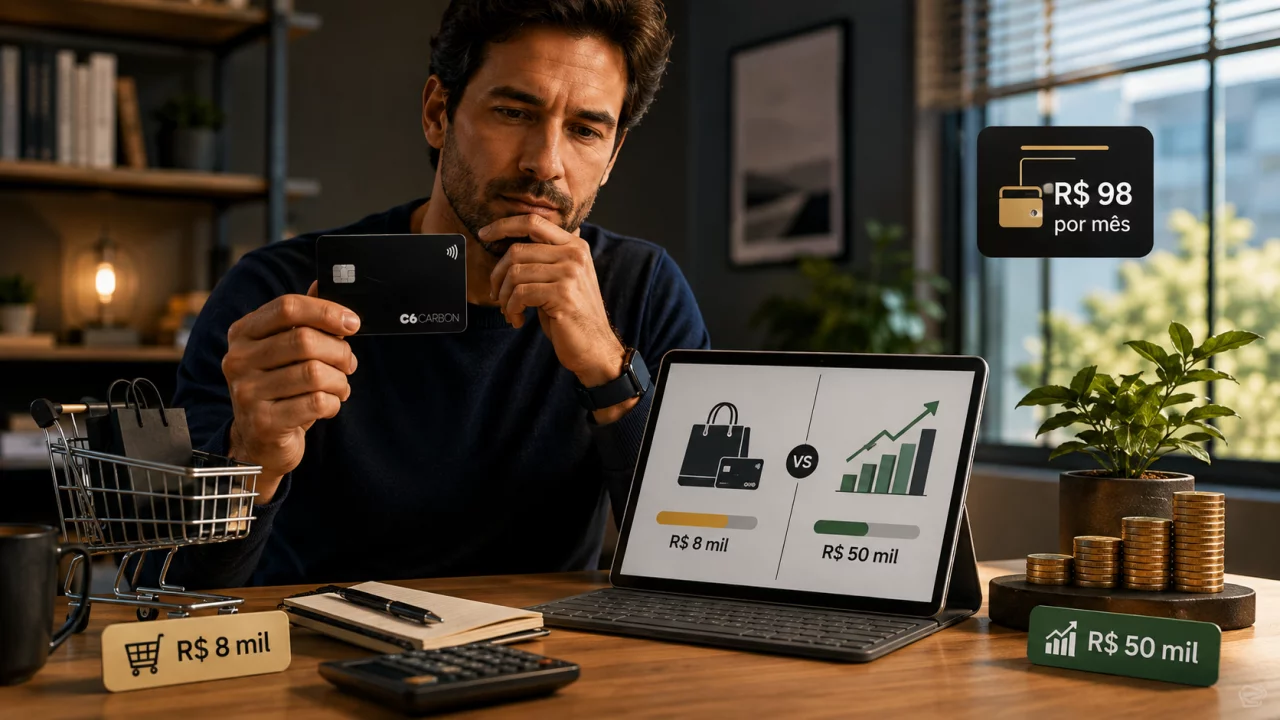
C6 Carbon cobra R$ 98 por mês: gastar R$ 8 mil ou investir R$ 50 mil para zerar a anuidade vale a pe
Cartão permite eliminar os R$ 1.176 anuais de tarifa pelo volume de compras ou por investimentos, mas nenhuma das duas metas deveria provocar gastos ou aplicações que o cliente não faria naturalmente.
O C6 Carbon Mastercard Black cobra R$ 98 por mês de anuidade depois do período inicial de isenção. Mantida a tarifa durante um ano inteiro, o custo chega a R$ 1.176.
Você pode gostar:
Invista e ganhe! XP Visa Infinite Anuidade zerada na Carrefour: faça mercado e aproveite! Compare e acerte na escolha!O C6 Bank oferece caminhos para zerar essa cobrança. Entre os principais estão gastar pelo menos R$ 8 mil por mês na fatura ou manter a partir de R$ 50 mil em determinados produtos de renda fixa emitidos e contratados pelo próprio banco.
Existe ainda isenção para quem mantém pelo menos R$ 1 milhão investido em produtos disponíveis pelo C6, inclusive no Brasil ou no exterior.
As regras parecem transformar a anuidade em um problema fácil de resolver. Mas existe uma diferença importante entre atingir uma condição porque ela combina com a vida financeira do cliente e alterar o comportamento apenas para conseguir um cartão gratuito.
Gastar R$ 8 mil funciona quando esse gasto já existiria
A isenção por consumo considera faturas a partir de R$ 8 mil por mês, incluindo compras feitas pelos cartões adicionais.
Quem naturalmente concentra R$ 8 mil ou mais no cartão consegue eliminar os R$ 98 sem criar uma despesa adicional. Nesse cenário, o benefício é direto: o cliente realiza gastos que já faria e economiza R$ 1.176 durante 12 meses de cobrança.
Em um ano, R$ 8 mil mensais representam R$ 96 mil em compras.
O problema começa quando alguém normalmente gasta, por exemplo, R$ 6 mil e passa a enxergar os R$ 2 mil restantes como uma “meta” necessária para escapar da tarifa.
Criar R$ 2 mil de despesas para economizar R$ 98 seria uma péssima troca. Mesmo comprar apenas R$ 200 adicionais sem necessidade para alcançar o limite já custaria mais do que a mensalidade evitada.
A meta de R$ 8 mil, portanto, deve funcionar como consequência do comportamento financeiro, nunca como incentivo para aumentar a fatura.
Outro detalhe é o momento da isenção. Quando ela ocorre pelo volume de gastos, o benefício é refletido na cobrança seguinte depois que a condição é alcançada.
E deixar R$ 50 mil investidos no C6?
A segunda possibilidade merece uma análise diferente porque o cliente não precisa gastar os R$ 50 mil.
Para zerar a anuidade por esse caminho, o banco considera determinados produtos de renda fixa emitidos e contratados pelo C6, como CDB, LCI, LCA, Letra Financeira e operações compromissadas, conforme a disponibilidade.
O dinheiro continua investido e produzindo rendimento. Portanto, seria incorreto dizer que o cliente está “pagando R$ 50 mil para não ter anuidade”.
A questão verdadeira é o custo de oportunidade.
Imagine que os R$ 50 mil já estariam em renda fixa e o C6 ofereça uma alternativa com rentabilidade, liquidez, prazo e risco compatíveis com aquilo que o investidor escolheria em outra instituição. Nesse caso, transferir o dinheiro pode gerar praticamente nenhum sacrifício financeiro adicional e ainda eliminar R$ 1.176 de tarifa anual.
Mas a situação muda se o investidor encontrar em outro lugar uma aplicação claramente mais adequada.
Uma diferença de apenas 1 ponto percentual de rendimento ao ano sobre R$ 50 mil representa aproximadamente R$ 500 brutos. Com diferença de 2 pontos percentuais, são cerca de R$ 1 mil.
Nesse segundo exemplo, boa parte da economia de R$ 1.176 na anuidade poderia ser anulada pela rentabilidade que deixou de ser obtida.
Por isso, escolher uma aplicação apenas porque ela isenta o cartão também pode inverter a lógica financeira.
A economia de R$ 1.176 precisa ser colocada em perspectiva
O valor anual da anuidade é relevante, mas também ajuda comparar sua proporção com os requisitos.
Em relação aos R$ 50 mil necessários na modalidade de renda fixa, economizar R$ 1.176 corresponde a aproximadamente 2,35% desse patrimônio por ano.
Isso não significa que o investimento esteja rendendo 2,35% adicionais. Os R$ 1.176 são apenas uma despesa evitada pelo cliente.
Ainda assim, a comparação é útil.
Se dois investimentos forem muito semelhantes e um deles permitir zerar uma tarifa anual de R$ 1.176, essa vantagem pode participar da decisão. Se para obter a isenção for necessário aceitar rendimento menor, prazo inadequado ou liquidez incompatível com os objetivos do investidor, o cartão passa a comandar uma decisão que deveria começar pela estratégia financeira.
O investimento deve fazer sentido primeiro. A isenção vem depois.
Os benefícios do Carbon também entram na conta
A anuidade não deve ser analisada isoladamente porque o C6 Carbon reúne outros benefícios.
O cartão pode acumular até 3,5 pontos C6 Átomos por dólar gasto, conforme as condições de relacionamento aplicáveis, e os pontos não expiram. Também oferece acessos anuais a salas VIP parceiras, cartões adicionais gratuitos, C6 Tag para veículos dentro das regras do produto e benefícios associados à categoria Mastercard Black.
Essas vantagens têm valores muito diferentes dependendo do perfil.
Quem viaja várias vezes por ano e utiliza salas VIP pode extrair uma utilidade concreta do cartão. Para alguém que quase não viaja, esse mesmo benefício pode existir apenas no papel.
O raciocínio vale para os pontos. Eles só representam uma vantagem econômica real quando o cliente sabe utilizá-los e consegue extrair valor das recompensas.
Por isso, pagar os R$ 98 também não é necessariamente uma decisão errada. Um cliente que aproveita benefícios superiores ao custo da tarifa pode considerar a anuidade aceitável mesmo sem atingir nenhuma condição de isenção.
Qual caminho faz mais sentido?
A melhor situação é aquela em que a gratuidade acontece sem esforço.
Se o cliente já possui mais de R$ 8 mil de compras mensais que seriam feitas independentemente do cartão, a isenção por gastos é praticamente automática.
Se não possui esse volume, mas já manteria pelo menos R$ 50 mil em renda fixa e encontra no C6 produtos compatíveis com sua estratégia, o caminho dos investimentos pode ser mais natural.
Se nenhuma dessas condições faz parte da vida financeira do consumidor, é preciso perguntar se o C6 Carbon entrega benefícios suficientes para justificar R$ 1.176 por ano ou se outro cartão atende às mesmas necessidades por um custo menor.
Leia também:
Anuidade do cartão? Evite pagar a mais Descubra agora os cartões do Santander com mais pontos! Economize já: cartão sem anuidadeA anuidade gratuita é um benefício. Transformar R$ 8 mil em meta de consumo ou R$ 50 mil em investimento obrigatório para persegui-la pode deixar de ser.