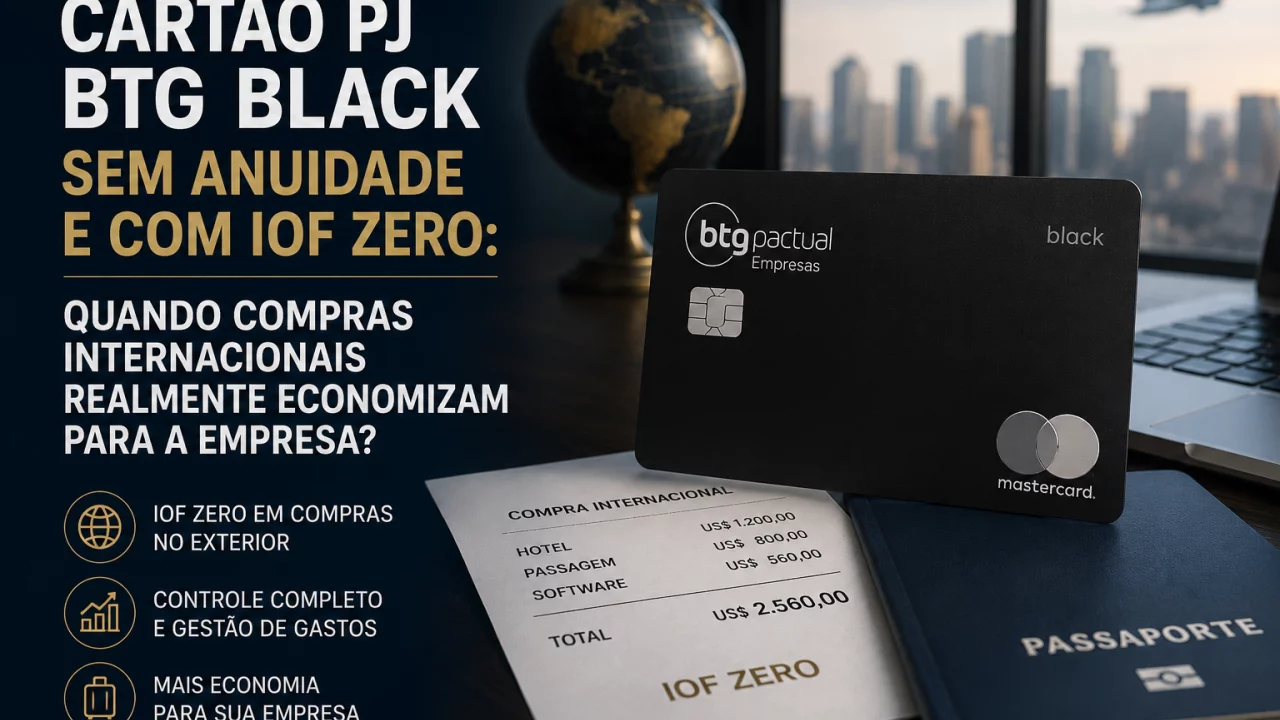
Cartão PJ BTG Black sem anuidade e com IOF Zero: quando compras internacionais realmente economizam
Empresas que pagam softwares, anúncios e serviços em moeda estrangeira podem reduzir o custo das compras internacionais, mas IOF Zero não elimina o impacto do câmbio.
Uma empresa brasileira não precisa viajar para o exterior para acumular despesas internacionais. Assinaturas de softwares, ferramentas de inteligência artificial, serviços de nuvem, bancos de imagens, plataformas de marketing e anúncios digitais podem ser cobrados em dólar mesmo quando utilizados inteiramente no Brasil.
Você pode gostar:
Cartão sem anuidade: Ourocard Fácil! 🌟 Abasteça e ganhe dinheiro! Anuidade zerada na Carrefour: faça mercado e aproveite!Nesse cenário, o Cartão Black PJ do BTG Pactual Empresas chama atenção por duas características: atualmente não cobra anuidade e participa de uma campanha de IOF Zero para compras internacionais.
A economia pode ser relevante para empresas com gastos recorrentes em moeda estrangeira, principalmente porque a alíquota normal de IOF aplicada às compras internacionais com cartão está atualmente em 3,5%.
Mas retirar o IOF da operação não significa transformar uma compra em dólar em uma transação sem custo cambial. A cotação utilizada para converter a despesa para reais continua tendo peso importante na fatura.
Quanto o IOF Zero pode economizar?
Imagine uma pequena empresa que mantenha R$ 3 mil por mês em assinaturas internacionais.
Com IOF de 3,5%, o imposto sobre esse volume corresponderia, de maneira simplificada, a cerca de R$ 105 mensais.
Em 12 meses, seriam aproximadamente R$ 1.260.
Se a empresa gastar R$ 5 mil mensais em serviços internacionais, a diferença provocada pelos 3,5% sobe para cerca de R$ 175 por mês, ou R$ 2.100 ao longo de um ano.
Quanto maior a exposição recorrente ao cartão internacional, mais perceptível fica o benefício.
Esse tipo de economia pode interessar especialmente a negócios digitais que pagam mensalmente por hospedagem, ferramentas SaaS, publicidade, licenças de software ou outros fornecedores estrangeiros.
Para uma empresa que praticamente não possui gastos internacionais, entretanto, o IOF Zero terá pouca influência na decisão sobre qual cartão utilizar.
IOF Zero não significa dólar sem custo
Existe uma armadilha simples nessa comparação: olhar apenas para o imposto.
As compras realizadas em moeda estrangeira precisam ser convertidas para reais. O Banco Central estabelece regras para essa conversão e a instituição financeira aplica a taxa correspondente à operação.
Por isso, dois cartões podem produzir custos diferentes mesmo quando um deles não cobra IOF.
Imagine, de forma hipotética, que uma compra custe US$ 1 mil.
Se um cartão utilizar uma conversão de R$ 5,50 por dólar, o valor-base será de R$ 5.500.
Em outra instituição, uma conversão efetiva de R$ 5,65 produziria R$ 5.650.
A diferença de R$ 150 já seria maior do que os R$ 192,50 correspondentes a 3,5% de IOF sobre R$ 5.500 apenas se outros fatores se somassem, mas mostra como o câmbio pode consumir parte relevante da vantagem tributária.
Por isso, empresas com gastos internacionais elevados deveriam observar as faturas reais e comparar quanto efetivamente pagaram em reais por cada dólar utilizado.
A frase “IOF Zero” é importante, mas não deve ser o único número da análise.
Pagar pelo cartão ou usar uma conta internacional?
Outra comparação possível é entre o cartão PJ em reais e uma estrutura na qual a empresa mantém saldo em moeda estrangeira.
Uma conta internacional pode permitir comprar dólares ou euros previamente e posteriormente utilizar esse saldo em despesas internacionais.
Nesse caso, porém, também existe custo de conversão. O dinheiro precisa sair de reais e chegar à moeda estrangeira, podendo existir spread cambial, tarifas e tributação aplicável à operação escolhida.
Portanto, não existe uma regra segundo a qual conta internacional será sempre mais barata ou cartão será sempre mais conveniente.
Para despesas pequenas e recorrentes, um cartão empresarial pode simplificar bastante a operação. A empresa recebe as cobranças na mesma fatura, mantém histórico centralizado e não precisa necessariamente administrar saldo antecipado em outra moeda.
Para volumes maiores, comparar o custo efetivo da conversão nas duas alternativas começa a ficar mais importante.
A campanha pode não durar para sempre
Existe outro detalhe que merece atenção no planejamento.
O BTG informa que a campanha de IOF Zero está válida por tempo indeterminado. Isso significa que atualmente não existe uma data previamente anunciada para terminar, mas continua sendo uma campanha, e não uma promessa de que a condição permanecerá para sempre.
Uma empresa não deveria estruturar custos futuros de vários anos supondo que o benefício continuará exatamente igual.
O ideal é acompanhar as condições vigentes e revisar periodicamente se o cartão ainda oferece a vantagem que motivou sua contratação.
O mesmo raciocínio vale para outros benefícios financeiros promocionais: a decisão precisa continuar fazendo sentido mesmo quando as condições mudam.
O Black PJ também não cobra anuidade atualmente
Esse ponto muda bastante a matemática da pauta.
O Cartão Black PJ do BTG está atualmente anunciado com anuidade zero. Assim, a empresa não precisa calcular quanto deve gastar para recuperar uma tarifa mensal antes de começar a aproveitar a economia do IOF.
Além disso, o cartão oferece recursos voltados à gestão empresarial, como limites transacionais para portadores, pagamento parcelado de Pix e boletos e benefícios associados à bandeira Mastercard Black. Há também dois acessos anuais gratuitos às salas LoungeKey nas condições atualmente divulgadas.
Esses recursos podem ter utilidade para determinados negócios, mas a economia internacional continua dependendo do perfil de gastos.
Uma empresa que desembolsa apenas US$ 50 por mês em uma ferramenta estrangeira terá uma economia tributária pequena. Outra que paga milhares de reais mensalmente em serviços internacionais poderá perceber diferença relevante ao longo do ano.
Quando o IOF Zero realmente faz diferença?
A vantagem tende a crescer quando três condições aparecem juntas: gastos internacionais frequentes, valores relevantes e uma taxa de conversão competitiva.
Para uma empresa digital que concentra publicidade, softwares e serviços de nuvem no cartão, eliminar 3,5% de IOF pode representar centenas ou milhares de reais por ano.
Ainda assim, a comparação correta não termina no imposto.
O gestor precisa observar quanto a compra custou originalmente em dólar, quanto chegou à fatura em reais e quanto pagaria utilizando outra solução.
É essa diferença final que revela a economia verdadeira.
Leia também:
Parcelou celular? Use Programa Sempre Samsung! Use seu VR Multi como preferir! Crédito rotativo: libere dinheiro jáO Cartão Black PJ parte atualmente de uma combinação interessante por não cobrar anuidade e oferecer IOF Zero na campanha vigente. O ganho, porém, não está no selo estampado na oferta. Está em quanto menos dinheiro sai do caixa da empresa depois que câmbio, imposto e demais condições entram na mesma conta.