Cartão roubado e usado por aproximação: quem responde pelas compras feitas antes do bloqueio?
Compras realizadas por terceiros podem ser contestadas mesmo antes do bloqueio; horário da comunicação não define sozinho quem ficará com o prejuízo.
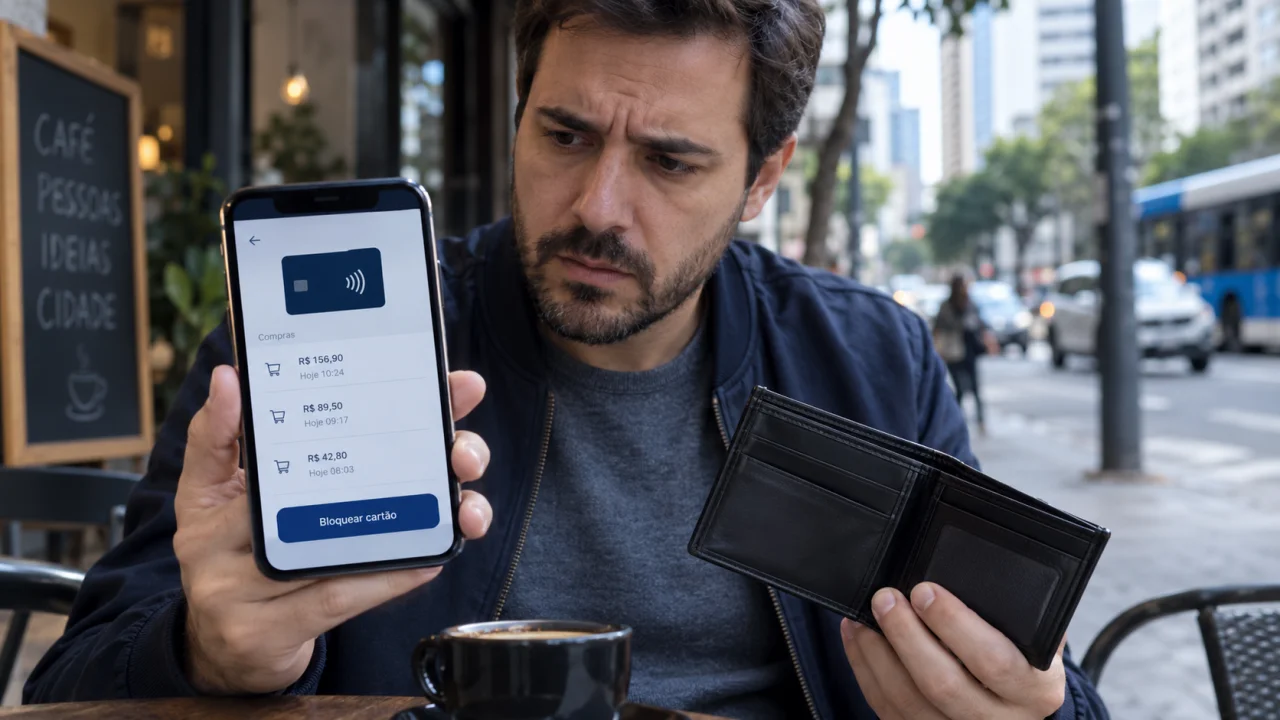
Ter o cartão roubado e descobrir que alguém conseguiu fazer compras por aproximação antes do bloqueio não significa que o titular terá obrigatoriamente de pagar todas as transações. O consumidor pode contestar as despesas que não reconhece, enquanto a instituição financeira precisa analisar como as operações foram autorizadas e se os mecanismos de segurança funcionaram adequadamente.
Você pode gostar:
Economize parcelando no app! Pague rápido com segurança no Samsung Pay Compre fora da rede com Renner!O fato de a vítima só conseguir bloquear o cartão depois de algumas compras não encerra a discussão em favor do banco. Por outro lado, também não existe uma regra segundo a qual qualquer fraude será automaticamente reembolsada. A responsabilidade depende das circunstâncias, especialmente do tipo de autenticação utilizado e da existência ou não de falha na prestação do serviço.
Compra feita antes do bloqueio pode ser contestada?
Sim.
O Banco Central orienta que, ao encontrar uma compra não reconhecida no cartão, a vítima entre em contato imediatamente com a instituição financeira, informe a fraude e conteste a operação.
Isso vale mesmo quando a transação aconteceu antes da comunicação do roubo.
Imagine que o cartão seja levado às 14h, utilizado por aproximação às 14h10 e às 14h18, e bloqueado pelo titular às 14h25. O fato de as duas compras terem acontecido nos minutos anteriores ao bloqueio não transforma automaticamente essas despesas em responsabilidade do consumidor.
A instituição deverá analisar a contestação e os elementos relacionados às transações.
O banco pode alegar que o cliente demorou para bloquear?
A rapidez da comunicação é relevante porque reduz a possibilidade de novas transações, mas não é o único elemento utilizado para determinar a responsabilidade.
O Superior Tribunal de Justiça já afirmou que o fato de compras terem sido realizadas no intervalo entre o furto do cartão e a comunicação ao banco não afasta, por si só, a responsabilidade da instituição financeira.
Isso ocorre porque o dever de segurança não começa apenas no momento em que o cliente informa o roubo. Bancos e demais participantes do sistema de cartões também precisam utilizar mecanismos capazes de identificar e dificultar operações fraudulentas.
Uma sequência repentina de compras, valores muito acima do padrão do cliente ou transações incompatíveis com seu comportamento habitual podem ser relevantes nessa análise.
Por aproximação é diferente de compra feita com senha?
Pode ser uma diferença importante.
Nas compras por aproximação, determinadas operações podem ser autorizadas sem que o usuário digite a senha do cartão. Os limites e critérios de autenticação dependem das regras do emissor, da bandeira e da própria transação.
Se o cartão roubado é utilizado dessa forma, a compra pode ter sido concluída apenas com a posse física do cartão, sem conhecimento de uma informação secreta do titular.
Isso é diferente das situações em que a operação foi realizada com o cartão original e a senha pessoal correta.
A jurisprudência do STJ possui decisões em que a responsabilidade do banco foi afastada quando ficou comprovado que as operações foram realizadas com cartão físico, chip e senha pessoal e não havia indícios de falha da instituição.
Nas compras sem senha, esse argumento específico não existe da mesma maneira. A análise passa a considerar como o sistema permitiu que um terceiro utilizasse o cartão e se havia controles suficientes para detectar a fraude.
O banco é obrigado a devolver o dinheiro imediatamente?
Não necessariamente.
Depois da contestação, a instituição pode abrir um procedimento para verificar a operação. O prazo e a forma de análise variam conforme o emissor e as regras do cartão.
Alguns bancos concedem crédito provisório enquanto investigam o caso. Outros realizam primeiro a análise antes de efetuar eventual estorno.
É importante acompanhar a fatura porque uma compra contestada pode continuar aparecendo durante esse período.
O consumidor também deve observar as orientações específicas do emissor sobre pagamento da parte contestada. Não é recomendável simplesmente subtrair o valor por conta própria e pagar menos sem saber como a instituição tratou a contestação, pois isso pode gerar saldo em aberto e encargos.
O que fazer assim que perceber o roubo?
A prioridade é impedir novas operações.
O cartão deve ser bloqueado imediatamente pelos canais oficiais do banco. Depois, o consumidor deve conferir as movimentações recentes e contestar todas as compras que não reconhecer.
O Banco Central e o Ministério da Justiça também recomendam registrar boletim de ocorrência. O documento ajuda a registrar quando o roubo ou furto foi percebido e quais operações foram identificadas posteriormente.
Também vale guardar notificações do celular, prints da fatura, protocolos de atendimento e mensagens enviadas pela instituição. Esses registros podem ser importantes caso haja divergência sobre o horário das transações ou sobre a contestação.
Se o banco negar a devolução e o consumidor discordar da análise, pode recorrer à ouvidoria da própria instituição e posteriormente aos órgãos de defesa do consumidor, Banco Central ou Poder Judiciário, conforme o caso.
Desativar a aproximação evita esse tipo de problema?
Pode reduzir um tipo específico de risco.
O Banco Central recomenda que clientes que não se sintam seguros com a funcionalidade considerem desativar o pagamento por aproximação. Diversos emissores permitem fazer isso diretamente pelo aplicativo.
Outra medida útil é manter notificações de compra ativadas. Quanto mais rapidamente o cliente perceber uma transação suspeita, mais cedo conseguirá bloquear o cartão e interromper novas tentativas.
Também é importante revisar os limites disponíveis no cartão. Um limite muito maior do que o necessário pode ampliar o prejuízo potencial em determinadas fraudes.
Essas medidas reduzem riscos, mas não eliminam o dever de segurança da instituição financeira.
Quem acaba pagando as compras fraudulentas?
Não existe uma resposta automática baseada apenas no horário do bloqueio.
Se as compras não foram autorizadas pelo titular e houve falha dos mecanismos de segurança, existe fundamento para que os valores sejam considerados inexigíveis e devolvidos ao consumidor. O sistema financeiro possui responsabilidade pela segurança das operações e deve adotar mecanismos para dificultar fraudes.
Ao mesmo tempo, cada caso pode envolver elementos diferentes. Situações em que o próprio consumidor entregou cartão e senha, compartilhou informações sigilosas ou contribuiu diretamente para a fraude podem ser analisadas de outra maneira.
No caso específico de um cartão roubado e utilizado por aproximação sem senha, o consumidor deve contestar as compras imediatamente e não aceitar como resposta suficiente a afirmação de que “aconteceram antes do bloqueio”.
Leia também:
Conta digital + cartão: crédito flexível Zero dívidas em 2026! Cashback exclusivo para assinantes Meli+!A data da comunicação importa para impedir novas operações, mas não transforma automaticamente compras realizadas por um ladrão em despesas legítimas do titular.