Compra cancelada depois do fechamento da fatura: precisa pagar a parcela?
Cancelamento não retira automaticamente um lançamento de uma fatura já fechada; é preciso conferir quando e como o estorno foi processado.
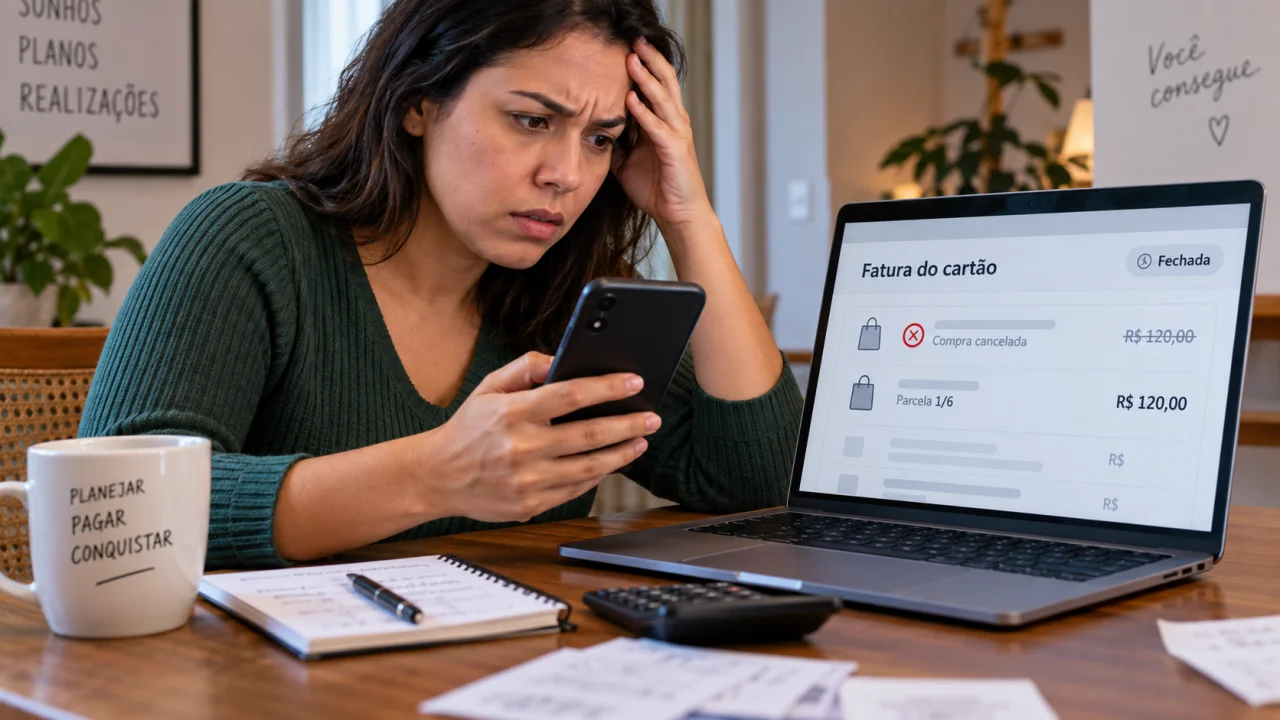
Cancelar uma compra depois que a fatura do cartão já fechou pode criar uma situação confusa: a compra deixou de existir, mas a parcela continua aparecendo entre os valores que precisam ser pagos.
Você pode gostar:
Peça já seu Ourocard sem anuidade! Compre fora da rede com Renner! Abasteça e ganhe dinheiro!Na prática, o cancelamento realizado pelo estabelecimento e o fechamento da fatura são processos diferentes. Se o estorno ainda não tiver sido processado quando a fatura fechar, o valor pode continuar incluído naquele documento.
Por isso, não é seguro simplesmente descontar a parcela por conta própria e pagar menos. Primeiro é necessário verificar se o emissor já reconheceu o estorno ou se houve uma contestação formal que permita excluir o valor em disputa.
Por que a parcela continua na fatura depois do cancelamento?
Quando o estabelecimento cancela uma compra, a informação precisa percorrer o sistema de pagamentos até chegar ao emissor do cartão.
Esse processamento não ocorre necessariamente no mesmo instante.
Se uma compra parcelada foi cancelada no dia 8, mas a fatura fechou no dia 9 antes de o estorno ser registrado pelo banco, a parcela daquele mês poderá continuar aparecendo normalmente.
Isso não significa necessariamente que o cancelamento falhou. Pode simplesmente significar que o crédito será lançado posteriormente.
Alguns emissores informam inclusive que um estorno de compra cancelada pode levar vários dias para aparecer na fatura.
É preciso pagar a parcela que aparece na fatura fechada?
Se a parcela continua compondo normalmente o valor total da fatura e o banco ainda não registrou o estorno ou uma suspensão da cobrança, o caminho mais seguro é seguir o valor atualizado informado pelo próprio emissor.
Pagar menos simplesmente porque a compra foi cancelada pode transformar a diferença em saldo não quitado.
Dependendo da forma de pagamento e das regras do cartão, esse saldo poderá ser financiado pelo crédito rotativo e gerar juros e outros encargos.
Por isso, antes do vencimento, o consumidor deve consultar o aplicativo ou entrar em contato com o banco para verificar se a fatura foi recalculada após o estorno.
Se o valor total já tiver sido reduzido, deve ser utilizado o novo valor indicado pelo emissor.
O estorno pode aparecer somente na próxima fatura?
Sim.
Quando o cancelamento é processado depois do fechamento, é comum que o crédito apareça na fatura seguinte.
Imagine uma compra de R$ 900 parcelada em três vezes de R$ 300. A primeira parcela entrou em uma fatura que já estava fechada quando a compra foi cancelada.
Se o consumidor pagar essa fatura normalmente, o crédito correspondente ao cancelamento poderá aparecer posteriormente e compensar outros gastos ou reduzir o valor a pagar.
O modo de apresentar esse estorno varia conforme o emissor e o processamento realizado pelo estabelecimento.
Por isso, é importante observar não apenas se as parcelas continuam aparecendo, mas também se houve um crédito correspondente ao cancelamento.
Compra parcelada precisa ter cada parcela cancelada individualmente?
Não necessariamente.
Em compras parceladas, um estorno pode ser registrado pelo valor total da compra de uma só vez.
Nesse cenário, as parcelas originalmente programadas podem continuar aparecendo nas faturas seguintes enquanto existe, em outro lançamento, um crédito equivalente ao valor total cancelado.
Isso pode causar a impressão de que a compra ainda está sendo cobrada.
Em uma compra de R$ 1.200 em seis parcelas de R$ 200, por exemplo, o consumidor pode encontrar um crédito de R$ 1.200 e, ao mesmo tempo, continuar vendo parcelas futuras de R$ 200.
O efeito financeiro final pode estar correto mesmo que visualmente as parcelas não tenham desaparecido.
A recomendação é conferir o conjunto dos lançamentos antes de concluir que o estorno não ocorreu.
E se o cancelamento não aparecer até o vencimento?
O consumidor deve guardar o comprovante fornecido pelo estabelecimento e procurar o emissor do cartão.
Quando existe uma compra reconhecida, mas há problema com cancelamento, entrega ou prestação do serviço, a situação pode ser tratada como desacordo comercial e submetida ao procedimento de contestação oferecido pelo banco.
A documentação é importante porque comprova que o estabelecimento aceitou cancelar a operação.
O Código de Defesa do Consumidor possui ainda uma proteção específica para valores formalmente contestados em cartão de crédito. Quando a administradora é notificada com pelo menos dez dias de antecedência em relação ao vencimento da fatura, a legislação assegura, enquanto a controvérsia não for solucionada, o pagamento da parte não contestada nas condições previstas em lei.
Essa regra é diferente de simplesmente decidir pagar menos sem comunicar o emissor.
Pagar menos por conta própria pode gerar juros?
Pode.
Quando não existe ajuste do emissor nem uma contestação enquadrada nas regras aplicáveis, pagar valor inferior ao total da fatura pode ser tratado como pagamento parcial.
Nesse caso, o saldo que ficou aberto pode entrar no crédito rotativo ou seguir outra modalidade de financiamento prevista pelo cartão.
Além dos juros, podem existir outros encargos conforme a situação.
É por isso que uma compra cancelada não deve ser confundida automaticamente com autorização para subtrair a parcela do pagamento.
Se a fatura vence em R$ 2.000 e inclui R$ 300 de uma compra cancelada, por exemplo, não é recomendável simplesmente pagar R$ 1.700 sem confirmar como o banco tratou os R$ 300.
O que conferir antes de pagar a fatura?
O consumidor deve verificar o valor atualizado da fatura, procurar lançamentos identificados como crédito ou estorno e conferir se a compra cancelada ainda está sendo efetivamente cobrada.
Também vale comparar a data do cancelamento com a data de fechamento.
Se o cancelamento ocorreu muito próximo ou depois do fechamento, existe maior possibilidade de o crédito aparecer apenas posteriormente.
Caso o estorno não seja encontrado, o comprovante de cancelamento deve ser usado no contato com o estabelecimento e, se necessário, na contestação junto ao emissor.
A decisão mais segura é baseada no valor que o banco efetivamente considera devido depois desses procedimentos.
Assim, uma compra cancelada depois do fechamento pode continuar aparecendo na fatura e até exigir que a parcela seja paga naquele vencimento. O dinheiro não é necessariamente perdido: o estorno pode aparecer depois como crédito. O que deve ser evitado é reduzir o pagamento por conta própria sem verificar se o emissor já reconheceu o cancelamento ou formalizou a contestação.