Crédito provisório da contestação foi retirado: por que a compra voltou à fatura?
O abatimento concedido durante a análise não encerra a disputa e pode ser revertido quando o emissor considera a cobrança válida.
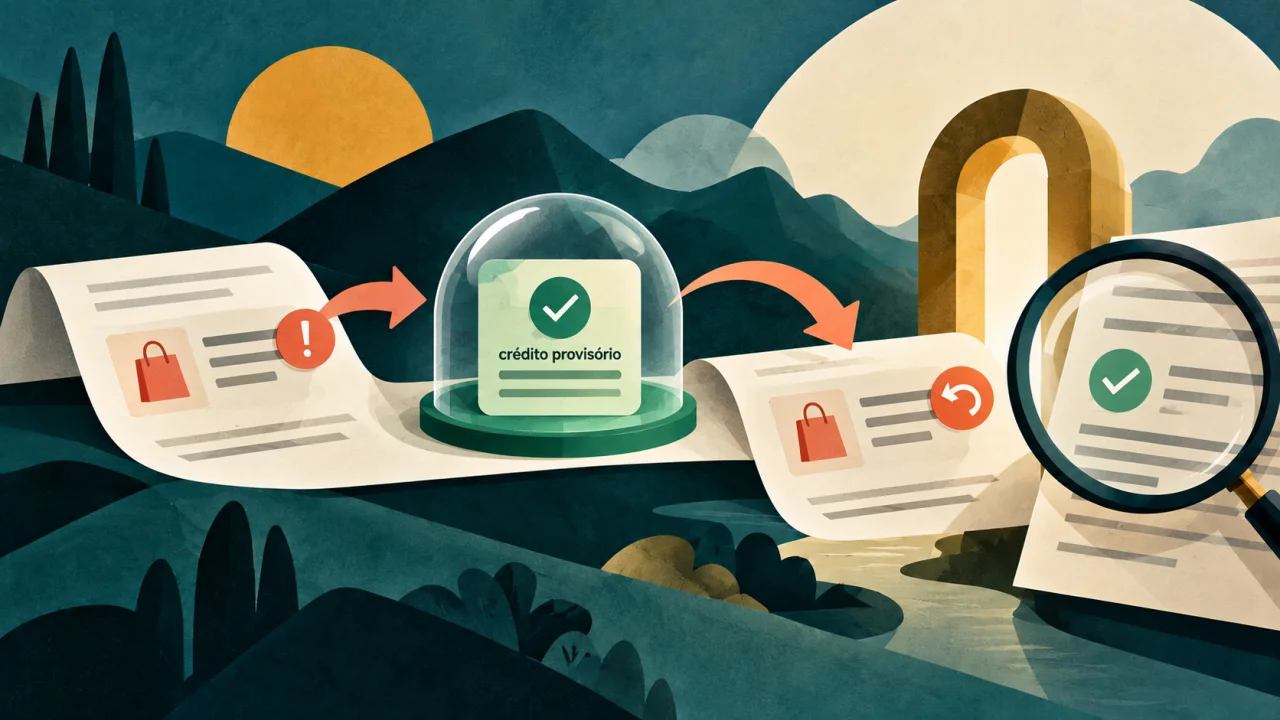
Ao contestar uma compra, o cliente pode receber um crédito provisório que reduz o valor da fatura enquanto o banco investiga a operação. Esse lançamento, às vezes chamado de crédito em confiança, cria a impressão de que o caso foi concluído. Entretanto, ele funciona como uma antecipação temporária: se a análise posterior considerar a transação válida, o emissor pode retirar o crédito e cobrar novamente o valor.
Você pode gostar:
Cartão sem anuidade: Ourocard Fácil! 🌟 Economize já: desconto no atacarejo! Peça já seu Ourocard sem anuidade!A volta da compra à fatura não representa necessariamente uma segunda compra. Muitas vezes, o que aparece é a reversão do abatimento concedido antes. Para entender o saldo, o consumidor precisa comparar a cobrança original, o crédito provisório e o lançamento de reversão, além de ler a comunicação que explica a decisão da contestação.
O crédito em confiança não equivale a estorno definitivo
O estorno feito pelo estabelecimento decorre do cancelamento ou da devolução de uma compra. Já o crédito provisório é lançado pelo emissor para evitar que o valor discutido pese imediatamente na fatura durante a apuração. Os dois movimentos podem ter descrições parecidas, mas nascem de decisões diferentes e seguem prazos próprios.
Essa distinção ajuda a conferir o total. Se uma compra de R$ 400 foi lançada, recebeu crédito provisório de R$ 400 e depois teve esse crédito revertido, o efeito final é a retomada da cobrança original. Não deveria existir uma dívida de R$ 800 apenas por causa desses três movimentos. Se o total indicar duplicidade, a memória de cálculo da fatura deve ser questionada.
A prova apresentada pelo lojista pode mudar o resultado
Durante a contestação, o emissor e os participantes do arranjo analisam dados como autenticação, comprovante de entrega, endereço, dispositivo, senha, recibo e histórico de comunicação. O estabelecimento pode demonstrar que entregou o produto, prestou o serviço ou recebeu autorização válida. Com base nesse material, a instituição pode concluir que não cabe manter o crédito provisório.
Isso não torna a decisão incontestável. O consumidor deve receber uma justificativa compreensível e ter acesso às informações necessárias para identificar por que sua alegação foi rejeitada. Uma resposta genérica, como “compra reconhecida pelo sistema”, pode ser insuficiente quando existem documentos contrários. O ponto central é confrontar a razão apresentada com a natureza do problema: fraude, produto não entregue, cancelamento ou valor divergente.
A fatura precisa ser paga com estratégia durante a nova análise
Quando a reversão ocorre, o valor volta a compor o saldo devido. Ignorar toda a fatura pode gerar encargos sobre gastos que não estão em disputa. O cliente deve pedir ao banco orientação formal sobre a parte incontroversa e sobre o tratamento do lançamento contestado, especialmente se houver prazo aberto para reapresentar documentos. As opções variam conforme o emissor e a fase do processo.
Se não for possível quitar o total sem comprometer despesas essenciais, convém comparar o Custo Efetivo Total das alternativas oferecidas, sem assumir que a nova contestação suspenderá automaticamente juros ou vencimento. O consumidor pode registrar no protocolo que pagou a parte reconhecida e que discorda da reversão. Essa organização reduz a confusão entre contestação da compra e inadimplência do restante da fatura.
A revisão deve acrescentar informação, não repetir a primeira reclamação
Antes de reabrir o caso, é útil montar uma linha do tempo com data da compra, tentativa de solução com o lojista, contestação, crédito provisório, decisão e reversão. Em seguida, o consumidor deve reunir a prova que responde ao motivo da negativa. Se o banco alegou entrega, por exemplo, endereço e comprovante de recebimento tornam-se centrais; se alegou autenticação, a discussão precisa abordar como ocorreu o acesso.
O pedido deve indicar o lançamento exato e evitar misturar compras diferentes. Protocolos, e-mails, conversas com o estabelecimento, comprovantes de cancelamento e boletim de ocorrência, quando pertinente, fortalecem a análise. Persistindo a divergência, o cliente pode recorrer à ouvidoria e aos canais de defesa do consumidor, mantendo a mesma documentação e uma explicação coerente.
O prazo para apresentar nova manifestação deve ser confirmado na comunicação do emissor. Redes de pagamento e bancos operam com janelas de contestação, e a demora pode impedir a reabertura pela via comum. Se a justificativa chegou perto do vencimento, o cliente deve registrar no mesmo dia que pediu os documentos e orientação para a fatura. Essa cautela mostra que a pessoa reagiu à reversão assim que tomou conhecimento e evita que uma falha do atendimento seja confundida com concordância tardia.
Quando a disputa envolve serviço recorrente, cancelar a assinatura e contestar cobranças passadas são providências separadas. O crédito provisório de uma mensalidade não impede novos lançamentos se o contrato continua ativo. O consumidor deve confirmar o cancelamento com o fornecedor e acompanhar as faturas seguintes, preservando o protocolo que mostra a data a partir da qual não autorizou renovação.
Leia também:
Comece a ganhar cashback hoje Bloqueie já! Evite prejuízos: cartão roubado usado por proximidade. Anuidade zerada na Carrefour: faça mercado e aproveite!A retirada do crédito provisório, portanto, não encerra automaticamente todas as possibilidades, mas muda a situação financeira da fatura. É preciso conferir se houve apenas reversão, compreender a justificativa, pagar ou negociar a parcela não discutida e apresentar prova direcionada. Tratar o crédito inicial como definitivo é o erro que mais aumenta o susto quando a compra reaparece meses depois.