Loja pode cobrar preço maior no cartão do que no Pix ou no dinheiro?
Lei permite diferenciar valores conforme a forma de pagamento, mas o consumidor precisa conhecer os preços e descontos antes de fechar a compra.
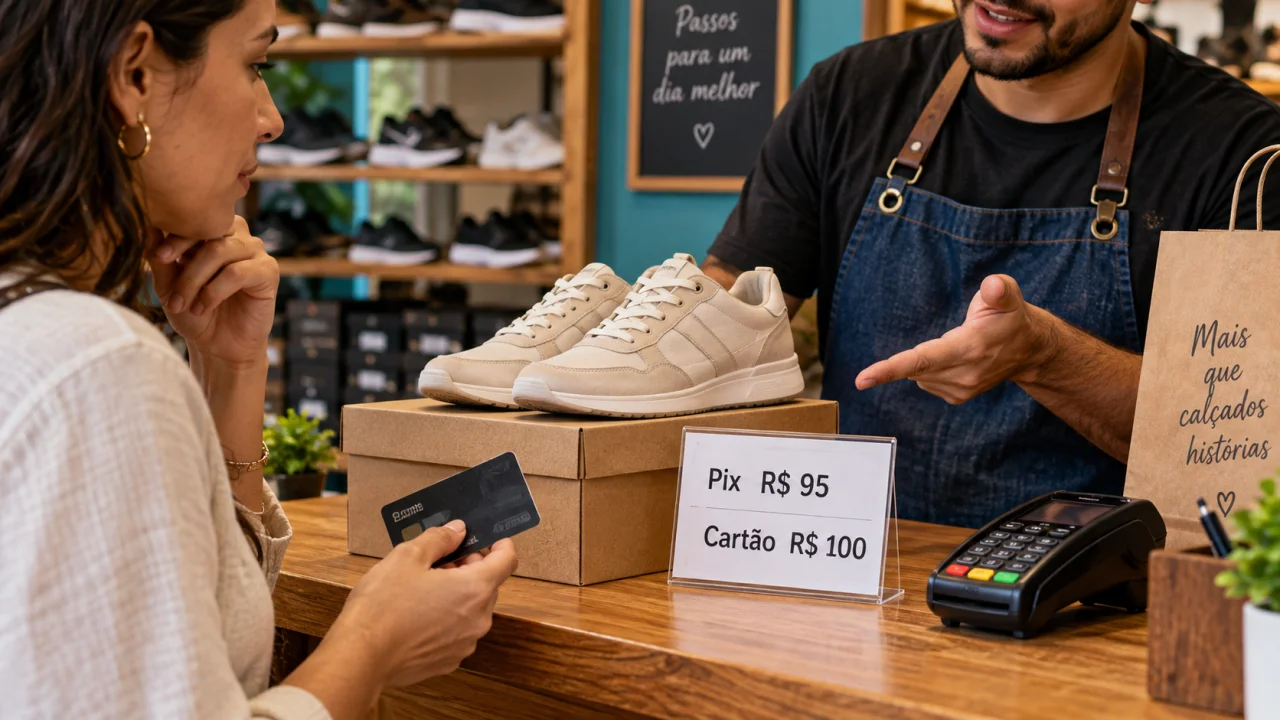
Uma loja pode cobrar valores diferentes para uma mesma mercadoria conforme o consumidor escolha pagar no Pix, em dinheiro, no débito ou no cartão de crédito. A prática é permitida pela legislação brasileira desde 2017, desde que a diferença seja informada de forma clara e visível antes da compra.
Você pode gostar:
Invista Agora: Mais Limite Disponível Anuidade zerada na Carrefour: faça mercado e aproveite! Upgrade agora: Cartão Azul Platinum.Na prática, isso permite que um produto custe R$ 95 no Pix e R$ 100 no cartão, por exemplo. O comerciante também pode diferenciar o preço de acordo com o prazo, oferecendo uma condição para pagamento à vista e outra para compras parceladas.
O que não deve acontecer é o cliente chegar ao caixa acreditando que pagará o preço anunciado e só então descobrir uma condição diferente que não havia sido informada.
Por que a loja pode cobrar valores diferentes?
A Lei nº 13.455/2017 autorizou expressamente a diferenciação de preços de produtos e serviços em função do prazo ou do instrumento de pagamento escolhido.
A regra reconhece que cada meio de pagamento pode gerar custos e condições diferentes para o estabelecimento. Uma venda recebida instantaneamente pelo Pix não possui necessariamente o mesmo fluxo financeiro de uma compra realizada no cartão de crédito, sobretudo quando há parcelamento.
Por isso, o comerciante não é obrigado a manter um único preço para todas as modalidades.
Um produto pode custar R$ 200 no cartão e R$ 190 no Pix, por exemplo, desde que essas condições sejam apresentadas ao consumidor antes de ele decidir como pagar.
O desconto no Pix precisa estar informado?
Sim.
A legislação determina que descontos oferecidos em razão do prazo ou do instrumento de pagamento sejam informados em local e formato visíveis.
Isso significa que não basta o vendedor mencionar uma condição especial apenas depois que o consumidor chega ao caixa. Se a loja pratica preço diferenciado, essa informação precisa ser apresentada com clareza.
Em uma loja física, a diferença pode ser informada em etiqueta, placa, cartaz ou outro meio que permita ao consumidor conhecer as condições antes de fechar a compra.
No comércio eletrônico, a lógica é semelhante: o comprador precisa conseguir identificar o preço e as condições de pagamento antes de concluir o pedido.
A transparência é importante porque o consumidor pode usar justamente o preço para decidir entre lojas concorrentes ou escolher qual meio de pagamento utilizar.
A loja pode anunciar R$ 100 e cobrar R$ 105 no cartão?
Essa situação exige atenção.
A lei permite diferenciação de preços, mas isso não significa que o estabelecimento possa anunciar um valor sem condições e acrescentar uma cobrança inesperada quando o consumidor apresenta o cartão.
Se R$ 100 foi apresentado simplesmente como o preço do produto, sem informar que aquele valor é exclusivo para Pix ou dinheiro, a cobrança posterior de outro valor pode contrariar o dever de informação.
O correto é deixar as condições explícitas desde o início, por exemplo: R$ 95 no Pix ou dinheiro e R$ 100 no cartão.
Dessa forma, o consumidor conhece previamente os dois preços e pode decidir qual opção é mais vantajosa.
A diferença, portanto, não deve funcionar como uma “taxa surpresa” revelada apenas no momento do pagamento.
Pix e dinheiro precisam ter o mesmo preço?
Não.
A legislação não obriga a loja a dar exatamente o mesmo desconto para todos os meios considerados à vista.
O estabelecimento pode estabelecer preços conforme o instrumento de pagamento utilizado, desde que respeite as regras de informação ao consumidor.
Assim, uma empresa poderia oferecer determinado valor para Pix, outro para cartão de débito e outro para cartão de crédito.
Na prática, muitos estabelecimentos colocam Pix e dinheiro na mesma condição porque recebem os recursos rapidamente e evitam parte dos custos associados aos cartões, mas essa igualdade não é uma obrigação geral.
O consumidor deve observar o preço efetivamente apresentado para cada modalidade.
E o cartão parcelado pode custar ainda mais?
Também pode haver diferenciação conforme o prazo de pagamento.
Uma loja pode oferecer um preço para pagamento à vista e outro para parcelamento, principalmente quando há juros envolvidos.
Por exemplo, um produto pode ser vendido por R$ 1.000 no Pix, R$ 1.050 no cartão em uma parcela e ter outro valor total se for financiado em dez parcelas com juros.
O ponto importante é que o consumidor consiga identificar quanto efetivamente pagará.
Em uma compra parcelada, olhar apenas o valor da prestação pode esconder uma diferença significativa. Dez parcelas de R$ 120 parecem mais fáceis de encaixar no orçamento do que R$ 1.000 à vista, mas representam um desembolso total de R$ 1.200.
A decisão deve considerar o custo final e não apenas o tamanho da parcela.
A loja é obrigada a aceitar cartão ou Pix?
Não existe obrigação geral para que todo comércio aceite todas as formas de pagamento.
O estabelecimento pode trabalhar apenas com determinados meios, desde que a política seja apresentada de forma clara e não induza o consumidor a erro.
Uma loja pode aceitar dinheiro e Pix, mas não cartão, por exemplo. Outra pode aceitar cartões de algumas bandeiras e não de outras.
O problema surge quando existe informação indicando que determinado meio é aceito e, no momento do pagamento, o consumidor encontra uma condição inesperada ou diferente daquela anunciada.
Por isso, a clareza sobre preço e formas de pagamento deve existir antes da conclusão da compra.
Como saber qual opção realmente vale mais a pena?
Para o consumidor, a diferença de preço deve ser tratada como parte da decisão de compra.
Se um produto custa R$ 1.000 no cartão e R$ 950 no Pix, a economia no pagamento instantâneo é de R$ 50. Quem possui o dinheiro disponível pode avaliar se faz sentido aproveitar o desconto.
Por outro lado, usar todas as reservas apenas para obter um pequeno desconto também pode não ser uma boa decisão se isso deixar o orçamento sem margem para despesas essenciais.
No cartão, também é necessário considerar quando a compra será paga e se a fatura poderá ser quitada integralmente. Um desconto perdido pode custar menos do que os juros decorrentes de uma fatura que depois não consiga ser paga.
Leia também:
Controle seu dinheiro com o Cartão Mercado Pago Ganhe cashback já no 1º semestre! Cashback ou pontos: você decide!A regra comercial, portanto, é simples: a loja pode praticar preços diferentes para cartão, Pix e dinheiro. Para o consumidor, o cuidado é confirmar o valor de cada modalidade antes de comprar e comparar não apenas o desconto imediato, mas também o impacto que a forma de pagamento terá no próprio orçamento.