Nubank Ultravioleta cobra R$ 89: gastar R$ 8 mil ou investir R$ 50 mil zera a mensalidade?
Cliente pode conseguir isenção pelo gasto no cartão ou pelo patrimônio no Nubank, mas perseguir a meta apenas para economizar a tarifa pode não compensar
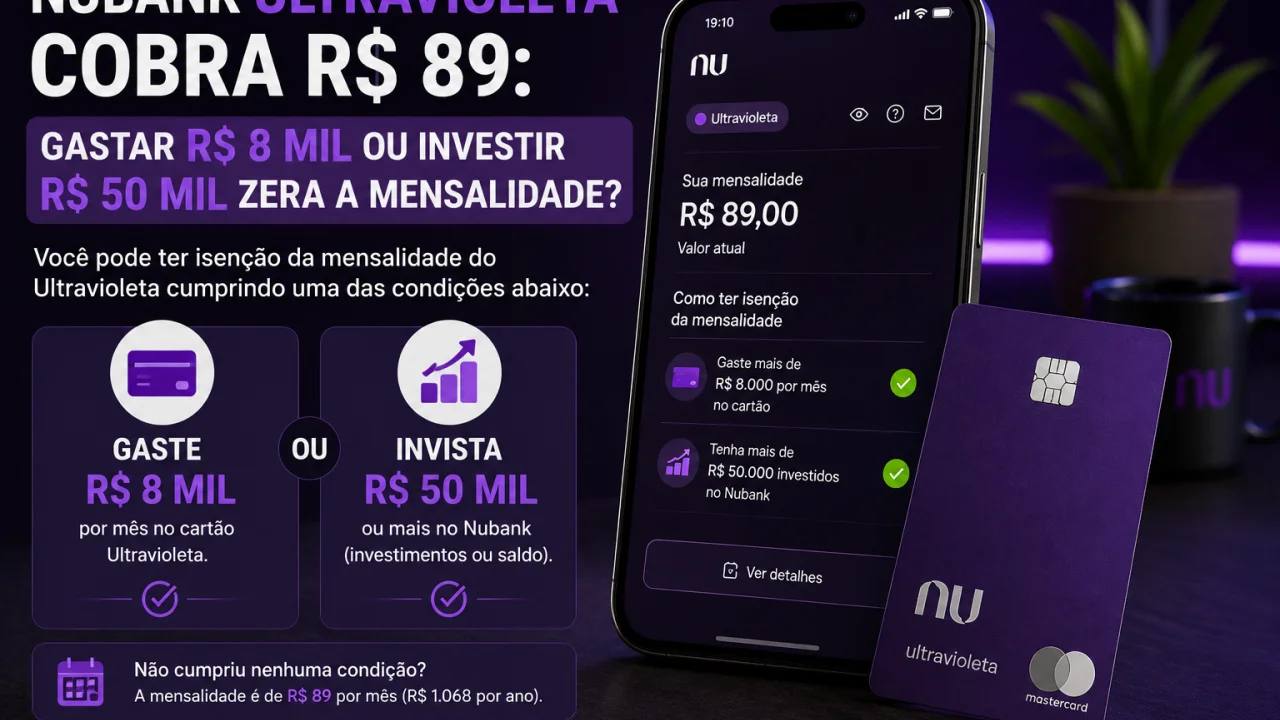
O Nubank Ultravioleta cobra mensalidade de R$ 89 dos clientes que não atendem aos critérios de isenção. Em um ano inteiro, manter o produto sem qualquer desconto representa um custo de R$ 1.068.
Você pode gostar:
Compare e acerte na escolha! Cartão sem anuidade: Ourocard Fácil! 🌟 Carro no cartão: tire dúvidas!A boa notícia é que existem duas maneiras principais de zerar essa cobrança. O cliente pode gastar acima de R$ 8 mil por mês no cartão de crédito ou manter pelo menos R$ 50 mil guardados ou investidos no Nubank.
Os requisitos funcionam de forma alternativa. Isso significa que não é necessário gastar mais de R$ 8 mil e, ao mesmo tempo, possuir R$ 50 mil na instituição. Cumprir uma das condições previstas já permite obter a isenção.
A pergunta financeira mais importante, porém, é outra: vale mudar os gastos ou investimentos apenas para deixar de pagar R$ 89?
Gastar R$ 8 mil já zera a mensalidade?
É necessário prestar atenção à forma como o critério é divulgado pelo Nubank.
A condição oficial considera gastos acima de R$ 8 mil por mês no cartão de crédito. Portanto, quem está exatamente no limite deve conferir no aplicativo se atingiu a condição necessária para o ciclo correspondente.
Para uma pessoa que naturalmente concentra mais de R$ 8 mil mensais no Ultravioleta, a isenção pode ser praticamente automática. Nesse cenário, não existe custo adicional para alcançar o benefício, pois as despesas aconteceriam de qualquer maneira.
A situação muda para alguém que costuma gastar R$ 6 mil ou R$ 7 mil.
Aumentar o consumo apenas para atingir o requisito não faz sentido. Gastar R$ 1 mil a mais para evitar uma cobrança de R$ 89 produziria uma economia aparente acompanhada de uma despesa muito maior.
Uma alternativa é concentrar no cartão despesas que já seriam feitas por outros meios, desde que isso não implique pagar juros, deixar de aproveitar descontos ou perder benefícios mais vantajosos oferecidos por outro cartão.
E os R$ 50 mil investidos?
O segundo caminho é manter R$ 50 mil guardados ou investidos no Nubank.
Esse critério pode ser especialmente conveniente para quem já possui esse patrimônio e considera competitivas as alternativas oferecidas pela instituição.
Nesse caso, não é necessário atingir o gasto mensal no cartão. Enquanto a condição patrimonial for atendida de acordo com as regras do produto, ela pode ser suficiente para eliminar os R$ 89 de mensalidade.
Mas transferir R$ 50 mil exclusivamente para obter a isenção merece uma análise mais cuidadosa.
A economia máxima com a mensalidade é de R$ 1.068 ao ano. O investidor precisa comparar esse valor com rentabilidade, risco, liquidez, tributação e outras características das aplicações que possui atualmente.
Se transferir o dinheiro para um investimento menos adequado provocar uma perda de rendimento superior a R$ 1.068 por ano, por exemplo, a gratuidade do Ultravioleta deixaria de representar uma vantagem financeira líquida.
O cartão não deve determinar sozinho onde uma reserva ou um patrimônio relevante será investido.
Quanto custa manter o Ultravioleta sem isenção?
A mensalidade de R$ 89 parece relativamente pequena quando observada isoladamente, mas se transforma em um valor mais relevante no longo prazo.
Em 12 meses, são R$ 1.068.
Em dois anos, mantendo a mesma mensalidade apenas como referência, seriam R$ 2.136. Em três anos, R$ 3.204.
Essa conta não significa que o produto seja necessariamente caro ou barato. É preciso comparar a cobrança com os benefícios efetivamente utilizados pelo cliente.
O Ultravioleta oferece recursos associados a um cartão Mastercard Black, benefícios de viagem, seguros, atendimento diferenciado e um ecossistema próprio de pontos e vantagens.
Uma pessoa que utiliza frequentemente esses serviços pode extrair um valor maior do produto do que outra que simplesmente mantém o cartão na carteira.
O erro seria avaliar a mensalidade sem considerar o uso real.
Vale gastar mais para não pagar R$ 89?
Na maioria das situações, criar despesas adicionais apenas para alcançar a isenção tende a ser uma troca ruim.
Imagine um cliente que tenha uma fatura habitual de R$ 7.500. Faltariam pouco mais de R$ 500 em compras para ultrapassar a referência de R$ 8 mil.
Se ele antecipar uma compra necessária que faria no mês seguinte, a concentração pode eventualmente ser racional. Porém, comprar algo desnecessário apenas para evitar R$ 89 de mensalidade não representa economia.
O mesmo princípio se aplica aos investimentos.
Mover R$ 50 mil de uma aplicação apenas porque ela está em outra instituição também não deve ser uma decisão automática. Primeiro é necessário verificar se as condições oferecidas pelo Nubank atendem ao objetivo daquele dinheiro.
A ordem correta é escolher gastos e investimentos que façam sentido e, depois, verificar se eles também permitem conseguir a isenção.
É preciso cumprir os dois critérios?
Não.
Essa é uma diferença importante em relação a cartões que utilizam combinações de requisitos para conceder gratuidade.
No Ultravioleta, o cliente pode zerar a mensalidade por meio de uma das duas condições: o volume mensal de gastos no cartão ou o patrimônio mantido no Nubank.
Na prática, há três situações básicas:
- cliente que supera o requisito de gastos pode ter isenção mesmo sem R$ 50 mil investidos;
- cliente que mantém R$ 50 mil guardados ou investidos pode ter isenção mesmo sem gastar R$ 8 mil;
- cliente que não atende a nenhuma das condições paga R$ 89 por mês.
Por isso, quem já possui o Ultravioleta deve observar qual dos critérios consegue cumprir naturalmente.
Também é recomendável acompanhar as informações apresentadas no aplicativo, pois gastos, patrimônio considerado e enquadramento para a isenção podem variar conforme a movimentação de cada período.
Quando o Ultravioleta pode fazer sentido?
A mensalidade zero torna a relação mais simples, mas não deveria ser o único motivo para manter o cartão.
Para alguém que já movimenta mais de R$ 8 mil mensalmente ou possui mais de R$ 50 mil no Nubank, a gratuidade pode transformar os benefícios do Ultravioleta em vantagens obtidas sem uma cobrança recorrente adicional.
Para quem não chega perto de nenhuma das duas condições, a comparação deve ser diferente.
Nesse caso, vale colocar os R$ 1.068 anuais de mensalidade de um lado e, do outro, calcular quanto realmente se aproveita dos benefícios do produto.
O ponto central é que nem gastar acima de R$ 8 mil nem manter R$ 50 mil no Nubank deveria ser uma meta criada apenas para economizar R$ 89.
Leia também:
Cashback exclusivo para assinantes Meli+! Pague rápido com segurança no Samsung Pay Upgrade agora: Cartão Azul Platinum.Se um dos requisitos já faz parte da vida financeira do cliente, a isenção é uma vantagem. Se for necessário aumentar o consumo ou alterar investimentos pouco adequados para conquistá-la, a conta pode se inverter rapidamente.