Pagamento maior que a fatura deixa saldo credor no cartão? Como o valor é usado?
Dinheiro pago além do valor devido pode ficar disponível para compensar novas despesas, mas o tratamento depende do emissor do cartão.
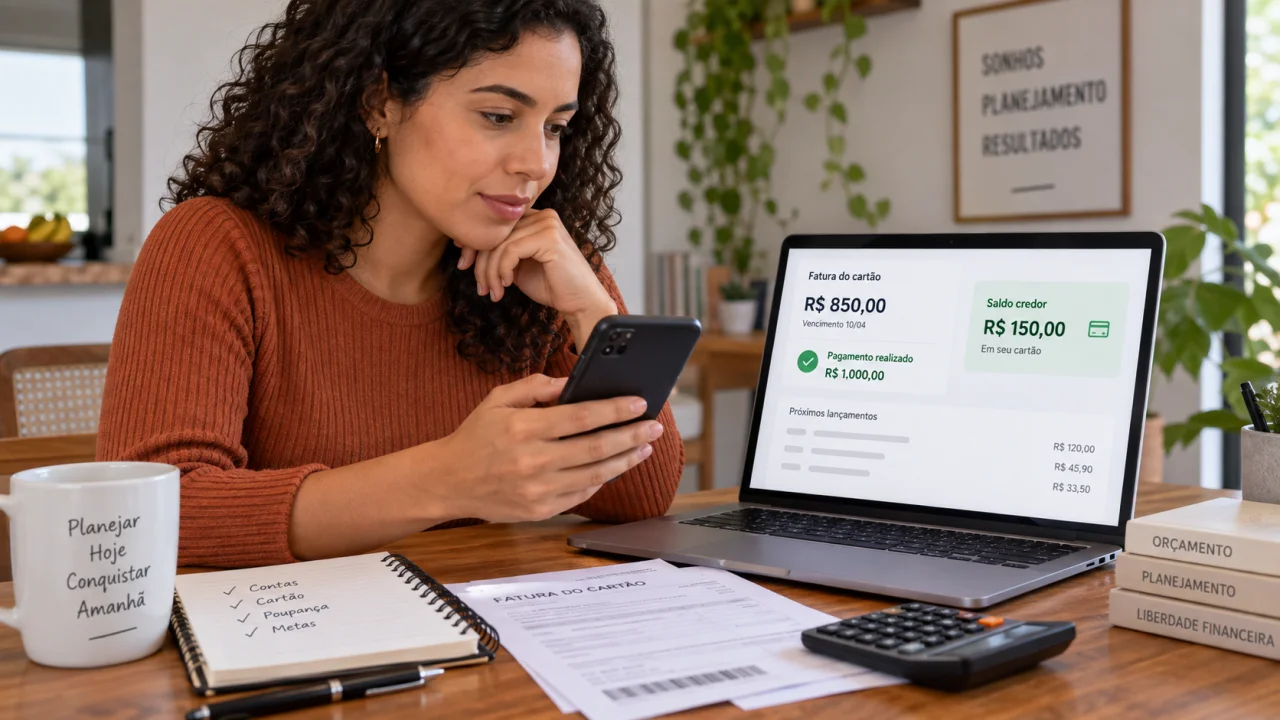
Pagar um valor maior do que o total da fatura do cartão de crédito pode gerar um saldo credor em favor do cliente. Na prática, é dinheiro que foi entregue ao emissor mesmo depois de toda a dívida daquele período ter sido quitada.
Você pode gostar:
Invista e ganhe! XP Visa Infinite Compare e acerte na escolha! Abasteça e ganhe dinheiro!Esse valor não desaparece. Dependendo das regras do cartão, pode ser usado para abater gastos posteriores ou ser devolvido ao titular mediante solicitação.
O comportamento exato varia entre instituições. Por isso, quem pagou uma fatura em duplicidade ou digitou um valor maior por engano deve consultar o aplicativo e as regras do emissor antes de considerar o dinheiro perdido ou imaginar que ganhou um aumento definitivo de limite.
O que acontece quando a fatura é paga acima do valor devido?
Considere uma fatura de R$ 1.200. Se o cliente realizar um pagamento de R$ 1.500 e não houver outros débitos que precisem ser compensados, haverá uma diferença de R$ 300 a seu favor.
Esse excedente pode aparecer como saldo credor ou crédito no cartão.
A CAIXA, por exemplo, informa que, quando o pagamento supera o valor da fatura, o dinheiro permanece no cartão e pode ser abatido das despesas seguintes. O cliente também pode solicitar a devolução do excedente.
Outros emissores podem apresentar o crédito de forma diferente no aplicativo ou na fatura, mas a lógica é semelhante quando o pagamento excedente é aceito: existe um valor a favor do titular que deve ser compensado ou devolvido conforme as condições da instituição.
O saldo credor paga as próximas compras?
Pode pagar.
Se o cliente possui R$ 300 de saldo credor e posteriormente realiza R$ 200 em compras, esse valor poderá ser utilizado para compensar a despesa.
Em um exemplo simplificado, restariam R$ 100 de crédito depois dessa compensação.
Isso também pode alterar o valor da próxima fatura. Se os gastos do novo período forem menores do que o saldo existente, a fatura pode apresentar valor muito baixo, zerado ou até continuar com crédito, conforme a forma de contabilização utilizada pelo emissor.
Por isso, quem pagou além do necessário deve acompanhar os próximos lançamentos. O crédito pode ser consumido automaticamente pelas novas despesas sem que seja necessário realizar qualquer procedimento adicional.
Pagar a mais aumenta o limite do cartão?
Não deve ser confundido com um aumento permanente do limite de crédito concedido pelo banco.
O limite total do cartão é determinado pelo emissor após sua análise de crédito. Um pagamento recompõe o limite que estava comprometido pelas compras, mas isso é diferente de o banco aprovar um novo limite contratual.
Imagine um cartão com limite de R$ 5.000. Se o cliente gasta R$ 2.000 e paga a fatura, os R$ 2.000 comprometidos são liberados novamente depois do processamento do pagamento.
Se houver um pagamento excedente, alguns sistemas podem fazer com que o valor disponível para utilização fique temporariamente diferente do limite contratado ou apresentar o excedente separadamente como crédito.
Isso não significa que o limite oficial do cartão passou definitivamente de R$ 5.000 para um valor maior.
Para obter aumento permanente, é necessário seguir as regras de análise de crédito do emissor.
O valor pago a mais antecipa automaticamente as parcelas futuras?
Não necessariamente.
Esse é um ponto importante para quem possui várias compras parceladas.
Pagar R$ 2.000 em uma fatura de R$ 1.000 não significa, por si só, que o cliente quitou antecipadamente R$ 1.000 das parcelas que venceriam nos meses seguintes.
Emissores podem tratar a antecipação de compras parceladas como uma operação específica, que precisa ser solicitada pelos canais disponibilizados pelo banco.
O excedente pode simplesmente permanecer como saldo credor e ser usado para compensar lançamentos das próximas faturas conforme eles forem chegando.
Portanto, quem deseja realmente antecipar parcelas para encerrar uma dívida deve procurar a opção de antecipação no aplicativo ou consultar o banco, em vez de apenas transferir um valor maior para a fatura.
E se a fatura foi paga duas vezes?
O resultado pode ser semelhante.
Imagine uma fatura de R$ 800 paga pelo débito automático. Sem perceber que o pagamento já havia sido programado, o cliente também quita manualmente o boleto de R$ 800.
Depois que os dois pagamentos são processados, pode surgir um crédito de R$ 800 no cartão, desde que não existam outros débitos que absorvam o valor.
Nesse caso, o cliente tem basicamente duas possibilidades, conforme as regras do emissor: deixar o dinheiro no cartão para compensar novas despesas ou solicitar a devolução.
É importante aguardar o processamento antes de procurar o banco. Dependendo da forma utilizada para pagamento, a instituição pode levar algum tempo para identificar e contabilizar a operação.
O comprovante deve ser guardado caso um dos pagamentos não apareça corretamente.
Dá para pedir o dinheiro de volta?
Em determinadas instituições, sim.
A CAIXA, por exemplo, prevê que o cliente pode solicitar a devolução do pagamento excedente, em vez de deixar o valor para abatimento das próximas despesas.
O procedimento, entretanto, não precisa ser idêntico em todos os emissores. O banco pode exigir contato pela central de atendimento, disponibilizar a solicitação no aplicativo ou adotar outra forma de restituição.
Por isso, quem precisa daquele dinheiro para pagar aluguel, contas ou outras despesas não deve apenas esperar que o saldo credor seja transferido automaticamente para sua conta bancária.
Saldo credor no cartão e saldo disponível em conta são coisas diferentes.
Vale a pena pagar a fatura acima do valor de propósito?
Em geral, não há necessidade de fazer isso apenas para tentar aumentar o poder de compra do cartão.
O pagamento antecipado pode ser útil para recompor limite comprometido, mas colocar dinheiro excedente no cartão não equivale a conseguir uma ampliação permanente do crédito.
Também é importante considerar que cada emissor pode estabelecer regras próprias para a utilização e a devolução do saldo credor.
Se o pagamento maior ocorreu por engano, o primeiro passo é verificar no aplicativo se o valor já foi reconhecido. Depois, o cliente pode decidir entre deixar o crédito para compensar as próximas compras ou solicitar a restituição, quando essa alternativa estiver disponível.
Leia também:
5% de volta: Amazon Prime sem anuidade! Cashback exclusivo para assinantes Meli+! Parcelar no cartão: compensa ou não?O mais importante é diferenciar três situações: quitar a fatura, antecipar parcelas futuras e pagar além do que é devido. Embora todas envolvam colocar dinheiro no cartão, elas podem produzir efeitos diferentes no limite e nas próximas faturas.