XP One dá Investback a partir de R$ 1,5 mil: gastar mais para liberar cashback compensa?
Cartão começa a devolver 0,5% ao atingir a faixa mínima de gastos e pode chegar a 1,1%, mas perseguir o benefício com compras extras costuma destruir a própria economia.
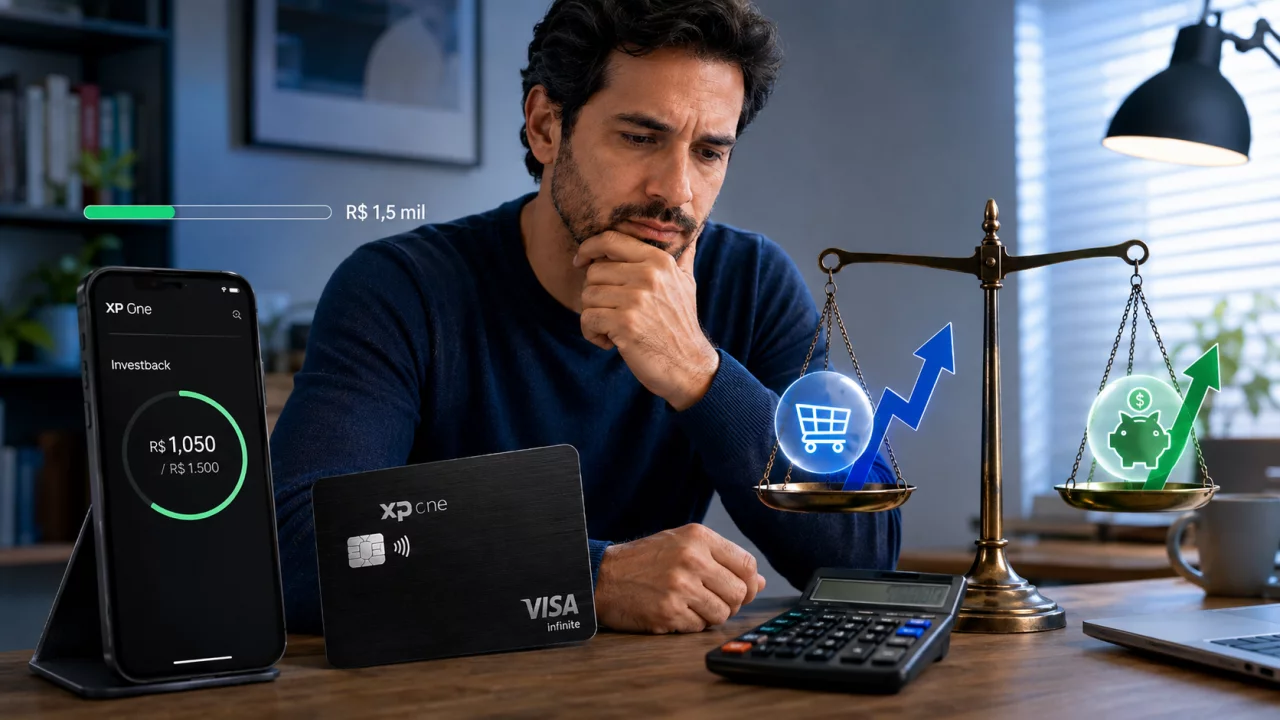
O Cartão XP One utiliza um sistema de faixas para calcular o Investback. Em 2026, compras elegíveis começam a gerar retorno quando os novos gastos no crédito atingem pelo menos R$ 1,5 mil no ciclo da fatura.
Você pode gostar:
Use seu Digio sem espera Upgrade agora: Cartão Azul Platinum. Abasteça e ganhe dinheiro!A partir daí, o percentual depende do volume movimentado. Entre R$ 1,5 mil e R$ 3 mil, o retorno é de 0,5%. Acima de R$ 3 mil, passa para 1%. O cliente ainda pode chegar a 1,1% ao cumprir condições adicionais relacionadas à Conta Digital XP.
Essa estrutura cria uma tentação previsível. Quem fecha o mês próximo de uma faixa pode pensar em antecipar uma compra apenas para liberar ou aumentar o Investback.
Às vezes isso aproveita despesas que já aconteceriam. Quando exige consumo novo, porém, gastar centenas de reais para recuperar alguns reais costuma ser uma péssima troca.
Quanto o XP One devolve em cada faixa?
Com R$ 1.500 em compras elegíveis, 0,5% representa R$ 7,50 de Investback.
Se os gastos chegarem a R$ 2.000, o retorno seria de R$ 10. Com R$ 2.500, subiria para R$ 12,50.
A diferença fica mais significativa depois que o cliente ultrapassa os R$ 3 mil e entra na faixa de 1%.
Em R$ 3.500 de compras elegíveis, por exemplo, 1% corresponde a R$ 35. Com R$ 5 mil, são R$ 50.
O percentual pode chegar a 1,1% quando também são cumpridas determinadas condições do Turbo Conta, como receber o salário na Conta Digital XP ou movimentar mais de R$ 7,5 mil em pagamentos elegíveis pela conta.
Nesse caso, R$ 5 mil em compras produziriam R$ 55 de Investback.
Os números mostram uma característica importante dos programas de recompensa: mesmo uma diferença aparentemente grande no percentual representa uma quantia relativamente pequena quando comparada ao valor necessário de gastos.
Gastar R$ 100 para liberar R$ 7,50 vale a pena?
Imagine alguém que já tenha realizado R$ 1.400 em compras necessárias durante o mês.
Faltariam R$ 100 para alcançar os R$ 1.500 e começar a receber 0,5%.
Se a pessoa antecipar uma compra de R$ 100 que faria obrigatoriamente na semana seguinte, a estratégia pode ser razoável. Ela apenas mudou a data de uma despesa já planejada e passou a receber o benefício.
A situação é completamente diferente se ela comprar algo desnecessário apenas para atingir a faixa.
Nesse caso, desembolsará mais R$ 100 para gerar aproximadamente R$ 7,50 de retorno sobre os gastos elegíveis do ciclo.
O Investback não transformou a compra em economia. A pessoa aumentou suas despesas em R$ 100 para recuperar uma pequena fração desse valor.
Essa lógica vale para qualquer programa de cashback, pontos ou milhas.
O melhor benefício é aquele que remunera despesas que já aconteceriam.
E gastar mais para passar de 0,5% para 1%?
A fronteira seguinte pode ser ainda mais sedutora porque o percentual praticamente dobra.
Imagine um cliente com R$ 2.500 em compras elegíveis. Nessa faixa, 0,5% corresponde a R$ 12,50.
Se ele aumentar seus gastos para pouco mais de R$ 3 mil e passar à faixa de 1%, o Investback sobe para aproximadamente R$ 30.
O retorno adicional fica próximo de R$ 17,50.
Se os cerca de R$ 500 utilizados para ultrapassar a faixa já estavam previstos no orçamento, ótimo. O consumidor concentrou despesas necessárias e aproveitou uma regra melhor do cartão.
Mas gastar aproximadamente R$ 500 sem necessidade para obter cerca de R$ 17,50 adicionais não produz vantagem financeira.
A diferença de Investback representa apenas uma pequena parcela do consumo criado para conquistá-la.
É por isso que as faixas devem funcionar como consequência do gasto, e não como meta de consumo.
Investback não cai imediatamente como dinheiro disponível
Apesar de frequentemente ser comparado ao cashback, o mecanismo possui uma característica própria.
Depois do pagamento da fatura, o valor correspondente ao Investback aparece acumulado no programa. Quando o saldo chega a R$ 50, ele é aplicado automaticamente em um fundo de renda fixa vinculado ao benefício do cartão.
Enquanto o saldo estiver abaixo desse mínimo, permanece acumulado até atingir o valor necessário em faturas posteriores.
Isso significa que quem gasta R$ 1.500 e recebe R$ 7,50 não terá necessariamente R$ 7,50 imediatamente disponíveis para gastar na conta.
Mantido exatamente esse ritmo e percentual, seriam necessários vários ciclos para ultrapassar os R$ 50 acumulados.
Quem utiliza o cartão pouco acima da faixa mínima precisa levar essa característica em consideração ao comparar o XP One com alternativas que depositam cashback diretamente na conta ou descontam o valor da própria fatura.
Compras parceladas também exigem atenção
Outra particularidade aparece nas compras parceladas.
A XP considera as regras aplicáveis ao período em que o gasto original foi realizado. As parcelas de compras feitas anteriormente preservam o percentual atribuído conforme as condições daquele mês.
Isso evita tratar simplesmente o valor total que aparece em uma fatura futura como se todas as compras estivessem sendo avaliadas pela faixa atual.
Também existem gastos que não participam do cálculo do Investback.
Por isso, olhar apenas o total da fatura pode levar a uma expectativa maior do que o retorno efetivamente recebido.
Quando perseguir a faixa pode fazer sentido?
Existe uma situação em que acompanhar os limites é útil: quando o consumidor pode reorganizar despesas inevitáveis sem aumentar o consumo.
Se faltam R$ 50 para alcançar R$ 1.500 e existe uma compra de supermercado de R$ 200 que seria feita dois dias depois, concentrá-la antes do fechamento pode melhorar o retorno sem aumentar o orçamento.
O mesmo vale para quem naturalmente já ultrapassaria os R$ 3 mil e apenas concentra no XP One despesas que seriam pagas em outro cartão.
O problema começa quando o programa muda a pergunta de “como vou pagar esta compra?” para “o que posso comprar para chegar à faixa?”.
Nesse momento, o Investback deixa de recompensar o consumo e começa a estimulá-lo.
Leia também:
Pré-pago: controle e segurança já Economize parcelando no app! Evite dívidas: use o cartão inteligentemente!Para o XP One, a regra financeira é simples: R$ 1,5 mil pode liberar 0,5%, e superar R$ 3 mil pode elevar o retorno para 1%. Mas nenhuma dessas porcentagens compensa gastar dinheiro que originalmente permaneceria na conta.