ANBIMA Como Investir: como usar conteúdo gratuito antes de sair da poupança
Informação ajuda a comparar investimentos além da rentabilidade.
Deixar a poupança pode parecer uma decisão simples quando o banco ou a corretora apresenta aplicações com rentabilidade potencialmente maior. O problema é que comparar apenas quanto cada produto promete render esconde diferenças de prazo, risco, liquidez, tributação e custos que podem ser mais importantes para o resultado.
Você pode gostar:
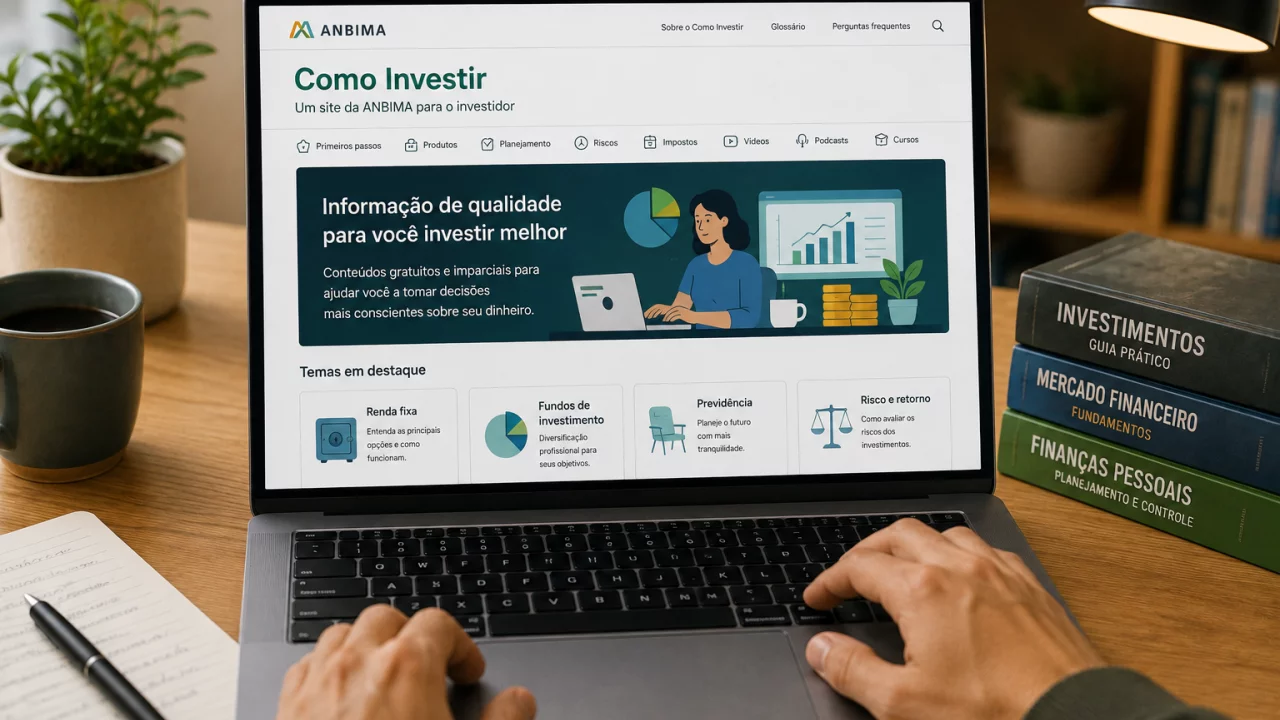
Aprenda a poupar com eficiência! Simule seus juros agora! Conta salário: receba e use jáO portal Como Investir, mantido pela ANBIMA, foi criado para ajudar investidores a compreender essas características antes de tomar decisões. O conteúdo utiliza linguagem acessível e aborda desde organização do orçamento e definição de objetivos até produtos como renda fixa, fundos e previdência.
A proposta não é indicar uma aplicação específica para cada leitor. O próprio portal afirma que não presta consultoria de investimentos. A ideia é oferecer conhecimento para que o consumidor consiga chegar ao banco ou à corretora entendendo melhor aquilo que está sendo apresentado.
Sair da poupança começa pelo objetivo
A poupança é um dos investimentos mais conhecidos pelos brasileiros e costuma ser escolhida pela simplicidade. O dinheiro pode ser depositado sem necessidade de conhecer diferentes títulos, fundos ou estratégias.
Quem procura alternativas pode encontrar produtos com características mais adequadas a determinados objetivos, mas a mudança não deveria começar pela pergunta sobre qual deles rende mais.
O Como Investir coloca o planejamento antes da escolha. A orientação é entender receitas, despesas e objetivos financeiros para definir quanto poderá ser aplicado e quando o dinheiro será necessário.
Uma reserva para imprevistos possui exigências diferentes de um valor destinado a uma viagem daqui a três anos. Da mesma maneira, o dinheiro que poderá ser usado no próximo mês não deveria ser tratado como aquele que pode permanecer investido durante muito tempo.
Sem definir o objetivo, uma taxa atraente pode conduzir a um produto inadequado.
Renda fixa também possui diferenças importantes
Para quem vem da poupança, a renda fixa costuma aparecer como uma das primeiras alternativas. CDBs, títulos públicos e outros produtos podem parecer semelhantes porque possuem regras de remuneração definidas ou vinculadas a determinados indicadores.
Isso não significa que sejam equivalentes.
Prazo, emissor, tributação, possibilidade de resgate e risco precisam ser considerados. Um CDB pode permitir retirada diária, enquanto outro exige que o dinheiro permaneça até o vencimento. Títulos públicos também podem apresentar oscilações quando vendidos antes da data prevista.
O portal Como Investir apresenta os produtos por características e procura mostrar quais informações devem ser pesquisadas antes da decisão.
Essa abordagem é mais útil do que decorar uma lista de investimentos considerados melhores. As condições econômicas mudam, mas perguntas sobre prazo, risco e necessidade de acesso ao dinheiro continuam relevantes.
Liquidez determina quando o dinheiro volta
Liquidez representa a facilidade de transformar o investimento novamente em dinheiro disponível.
O Como Investir destaca três conceitos relacionados: carência, vencimento e prazo de resgate. A carência determina quando o investidor pode começar a retirar; o vencimento marca a duração prevista do produto; e o prazo de resgate indica quanto tempo existe entre a solicitação e o recebimento.
Essa diferença pode passar despercebida quando duas aplicações são comparadas apenas pela rentabilidade.
Um produto que paga uma taxa maior pode deixar o dinheiro indisponível durante meses ou anos. Isso pode ser adequado para um objetivo distante e inconveniente para uma reserva que precisa estar acessível diante de uma despesa inesperada.
Liquidez menor também não significa automaticamente investimento ruim. Ela precisa apenas ser compatível com a finalidade daquele dinheiro.
Fundos possuem custos e estratégias próprias
Os fundos de investimento permitem que recursos de vários investidores sejam reunidos e administrados de acordo com uma política definida. Dentro dessa categoria existem estratégias e níveis de risco bastante diferentes.
O conteúdo da ANBIMA aborda questões como taxa de administração, taxa de performance, tributação, carência e investimento mínimo. Esses elementos ajudam a entender por que não basta comparar o rendimento recente de dois fundos.
Uma rentabilidade passada superior pode ter sido obtida assumindo mais risco. Taxas também diminuem o resultado efetivamente recebido pelo cotista.
Antes de investir, é necessário compreender em quais ativos o fundo aplica, qual é seu objetivo e quanto as oscilações podem afetar o valor das cotas.
O histórico pode ajudar na análise, mas não funciona como promessa de repetição.
Previdência exige olhar para prazo e finalidade
Produtos de previdência privada costumam aparecer nas plataformas de bancos e corretoras ao lado dos investimentos tradicionais. Embora possam ser utilizados para objetivos de longo prazo, possuem características próprias.
Planos podem apresentar diferentes regimes tributários, fundos associados, taxas e regras para contribuições e resgates. Por isso, escolher previdência apenas pela rentabilidade recente do fundo pode produzir uma comparação incompleta.
O horizonte de tempo possui peso especial. Uma estratégia pensada para décadas não deveria necessariamente ser avaliada pelos mesmos critérios de uma aplicação de curto prazo.
Antes da contratação, é importante compreender também o objetivo do plano. Acumulação para aposentadoria, planejamento de longo prazo e outras finalidades podem exigir estruturas distintas.
Risco precisa aparecer junto da rentabilidade
Todo investimento possui algum tipo de risco, ainda que eles apareçam de maneiras diferentes.
O Como Investir aborda risco de crédito, risco de mercado e risco de liquidez. Entender essas categorias ajuda o investidor a descobrir o que pode dar errado antes de pensar apenas no melhor cenário.
Risco de crédito envolve a capacidade do emissor de cumprir suas obrigações. Risco de mercado está relacionado às oscilações dos preços e indicadores. Já o risco de liquidez aparece quando é difícil retirar ou negociar o investimento no momento desejado.
A existência de risco não significa que um produto deve ser descartado. Significa que a possibilidade precisa ser compatível com o objetivo e com a capacidade do investidor de suportar perdas ou oscilações.
ANBIMA faz parte do próprio mercado financeiro
A origem do conteúdo também merece ser entendida. A ANBIMA é uma entidade que representa instituições dos mercados financeiro e de capitais, incluindo bancos, gestoras de recursos, corretoras, distribuidoras e consultores de investimento.
Ao mesmo tempo, a associação mantém iniciativas de educação de investidores e de certificação de profissionais do setor.
Conhecer essa relação ajuda a utilizar o conteúdo de forma adequada. O Como Investir serve como fonte educacional para compreender conceitos e produtos, mas não substitui a comparação independente entre ofertas específicas de bancos e corretoras.
Depois de entender um CDB, por exemplo, ainda será necessário comparar taxas, prazos e emissores disponíveis. Aprender como um fundo funciona não significa que qualquer fundo oferecido pela instituição financeira será adequado.
Promessa de ganho fácil deve acender alerta
Quanto mais conhecimento o investidor acumula, mais fácil fica perceber quando uma promessa não combina com o funcionamento normal do mercado.
Rentabilidade elevada apresentada como garantida, ausência total de risco e pressão para investir rapidamente merecem atenção. Investimentos legítimos possuem condições, custos e riscos que precisam ser explicados.
O conteúdo educativo ajuda justamente a construir referências. Quem entende a relação entre risco e retorno tende a questionar propostas que prometem ganhos extraordinários sem apresentar uma contrapartida.
Também fica mais simples diferenciar explicação de propaganda. Uma instituição pode oferecer um produto adequado e ainda possuir interesse comercial em vendê-lo. O consumidor informado consegue analisar a oferta sem depender exclusivamente do discurso de quem está recebendo pela venda.
Objetivo deve vir antes da comparação de taxas
O Como Investir pode ser especialmente útil para quem mantém dinheiro na poupança principalmente porque não sabe por onde começar.
Em vez de substituir imediatamente uma aplicação conhecida por outra aparentemente mais rentável, o portal permite estudar planejamento, liquidez, risco, fundos, renda fixa e outros conceitos no próprio ritmo.
A etapa seguinte pode ser comparar produtos disponíveis no banco ou na corretora com mais clareza. Nesse momento, a pergunta deixa de ser simplesmente qual investimento rende mais e passa a considerar quando o dinheiro será necessário, quanto pode oscilar, quais custos existem e qual função ele cumpre no planejamento.
Leia também:
Pague com Pix na hora! Organize seu orçamento agora! 5 gastos invisíveis? Pare e economize jáSair da poupança não precisa representar uma corrida em direção ao produto com a maior porcentagem na tela. O passo mais importante acontece antes: entender por que o dinheiro está sendo investido. A rentabilidade só começa a fazer sentido depois que o destino já foi escolhido.