BC Protege+: bloquear a abertura de contas no seu CPF ajuda contra quais golpes e o que acontece qua
Serviço gratuito do Banco Central impede novas contas em nome do usuário enquanto estiver ativado, mas não bloqueia todos os tipos de fraude financeira.
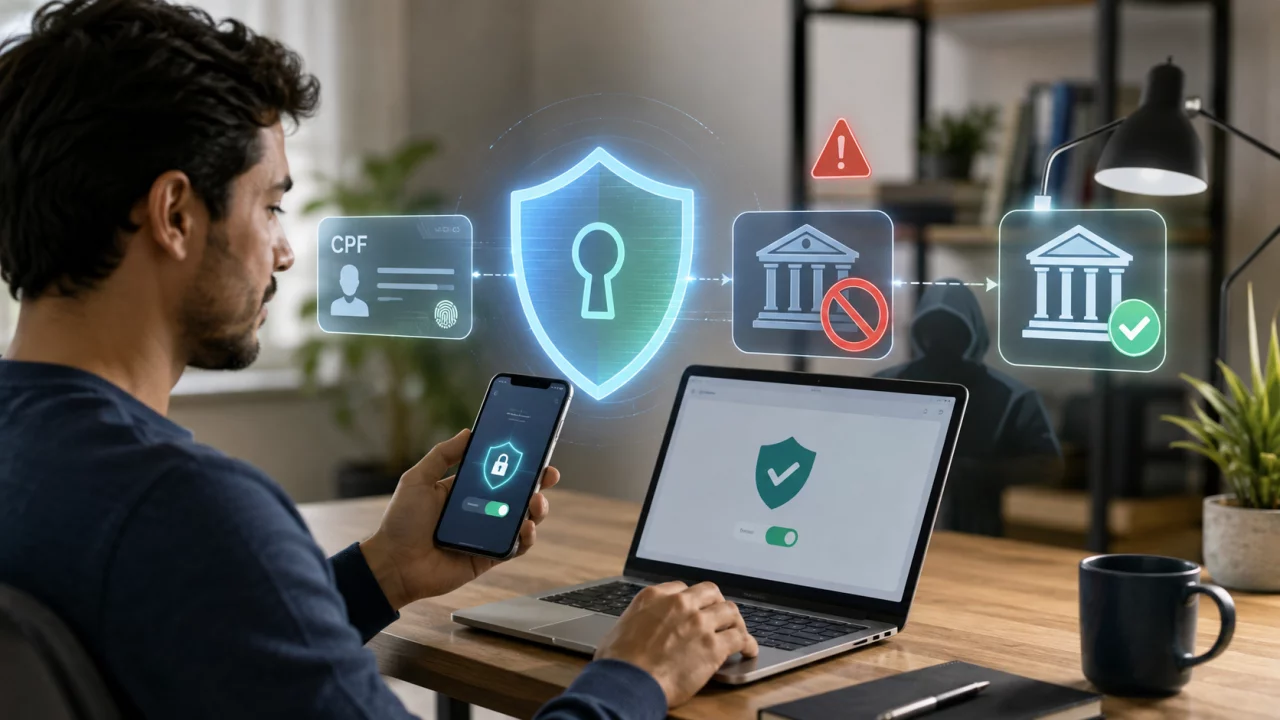
Ter nome, CPF e outros dados pessoais vazados pode permitir que criminosos tentem abrir contas bancárias usando a identidade da vítima. Desde dezembro de 2025, existe uma ferramenta do Banco Central criada especificamente para dificultar esse tipo de fraude: o BC Protege+.
Você pode gostar:
Quer saber seu 13º? Calcule já Descubra já! Parcelas que cabem. Conta salário: receba e use jáO serviço permite que uma pessoa comunique ao sistema financeiro que não deseja abrir novas contas nem ser incluída como titular ou representante em determinadas contas enquanto a proteção estiver ativada. A ferramenta é gratuita, voluntária e pode ser desligada quando o próprio usuário realmente quiser abrir uma nova conta.
O principal cuidado é entender o alcance dessa proteção. Ativar o BC Protege+ não transforma o CPF em uma fortaleza contra qualquer golpe envolvendo bancos. Ele atua principalmente na abertura indevida de contas e, por isso, deve ser encarado como uma camada adicional de segurança.
O que o BC Protege+ realmente bloqueia?
A proteção alcança novas contas de depósito à vista, como contas correntes, contas de poupança e contas de pagamento pré-pagas. Também impede que o CPF protegido seja incluído como titular ou representante nessas contas enquanto o bloqueio estiver ativo.
A regra também vale quando a pessoa já possui relacionamento com a instituição.
Imagine alguém que já tenha uma conta no banco A e ative o BC Protege+. Um criminoso que consiga seus dados não poderá simplesmente utilizar essas informações para abrir uma segunda conta coberta pelo serviço naquele mesmo banco enquanto a proteção estiver ativa. O Banco Central informa que a restrição alcança novas aberturas inclusive dentro da mesma instituição ou conglomerado financeiro em que o cliente já tenha conta.
Antes de realizar uma abertura abrangida pela ferramenta, a instituição precisa consultar o sistema. O banco recebe apenas a indicação de que o BC Protege+ está ativado ou desativado. Segundo o Banco Central, nenhum outro dado pessoal é compartilhado nessa consulta.
Isso cria uma espécie de sinal vermelho cadastral colocado pelo próprio consumidor: enquanto estiver ligado, a instrução é não abrir aquela nova conta.
Contra quais golpes a ferramenta pode ajudar?
O caso mais evidente é a fraude de identidade.
Um criminoso pode obter CPF, nome, documentos digitalizados e outras informações de uma vítima e tentar utilizá-los para criar uma conta que posteriormente servirá para movimentar dinheiro, receber valores de golpes ou executar outras fraudes.
Com o BC Protege+ ativado, a tentativa encontra uma barreira adicional no momento da abertura da conta coberta pelo serviço. Esse é justamente o objetivo declarado pelo Banco Central ao criar a ferramenta.
Ela pode ser especialmente útil depois de situações como roubo de documentos, vazamento de dados ou percepção de que informações pessoais estão circulando indevidamente.
Mas existem limites importantes. Como o alcance atual está concentrado em determinadas aberturas de contas, o BC Protege+ não deve ser interpretado como bloqueio automático contra golpes por Pix, compras indevidas em cartão, invasão de uma conta que já existe, phishing ou qualquer outra fraude realizada sem a necessidade de abrir uma nova conta. Essa conclusão decorre do próprio escopo definido pelo Banco Central para o serviço.
Portanto, ativá-lo não elimina a necessidade de proteger senhas, desconfiar de links e manter outros mecanismos de segurança.
O que acontece quando você quiser abrir uma conta nova?
O bloqueio não é definitivo.
Se o consumidor encontrar uma conta interessante em outro banco meses depois, pode acessar novamente o BC Protege+ e desativar a proteção antes de realizar a abertura.
O procedimento é feito pela área Meu BC. Para acessar o serviço, é necessária uma conta Gov.br de nível prata ou ouro com verificação em duas etapas habilitada.
Na desativação, existe uma função particularmente útil: o consumidor pode liberar o CPF por tempo indeterminado ou escolher uma data para que a proteção seja reativada automaticamente.
Isso permite, por exemplo, desativar o BC Protege+ para abrir uma conta desejada e programar a volta da proteção depois.
A ferramenta, portanto, não exige escolher entre segurança permanente e liberdade para mudar de banco. O usuário controla quando o bloqueio fica ligado.
Existe uma exceção relevante: o Banco Central informa que a proteção não se aplica às contas destinadas exclusivamente ao pagamento de salários ou benefícios.
É possível descobrir se algum banco consultou seu CPF?
Sim. O próprio BC Protege+ possui um histórico de consultas.
Nessa área, o usuário consegue verificar qual instituição consultou seu CPF e o motivo registrado, como tentativa de abertura de conta ou inclusão como titular ou representante.
Essa função adiciona outra utilidade ao serviço.
Se uma pessoa mantém a proteção ativada e encontra no histórico uma consulta de uma instituição na qual nunca tentou abrir conta, isso pode funcionar como um sinal de alerta para investigar se seus dados estão sendo utilizados indevidamente.
A consulta por si só não prova que houve fraude. Pode existir alguma situação legítima que precise ser esclarecida. Ainda assim, é uma informação que o consumidor provavelmente não teria com a mesma facilidade sem o serviço.
Vale a pena deixar o BC Protege+ ativado?
Para quem não pretende abrir novas contas frequentemente, o custo prático da proteção tende a ser pequeno. O serviço é gratuito e pode ser revertido pelo próprio usuário quando necessário.
Isso torna a ferramenta particularmente interessante para pessoas preocupadas com vazamentos de dados ou que simplesmente desejam reduzir uma das portas disponíveis para fraudes de identidade.
O ponto essencial é não depositar toda a segurança financeira nela.
O BC Protege+ fecha uma porta bastante específica: a utilização indevida da identidade para determinadas aberturas de contas ou inclusão do CPF em contas de terceiros. Ele não fecha as janelas, o telhado e a garagem de toda a vida financeira.
Leia também:
Pague com Pix na hora! 5 gastos invisíveis? Pare e economize já Quer saber seu 13º? Calcule jáUsado dessa maneira, funciona melhor como uma camada preventiva. O consumidor mantém a proteção ligada enquanto não precisa de uma nova conta, desativa quando decidir abrir uma e pode ativá-la novamente depois. É uma barreira simples justamente para um tipo de fraude que, sem ela, pode começar sem que a vítima sequer saiba que uma conta foi aberta em seu nome.