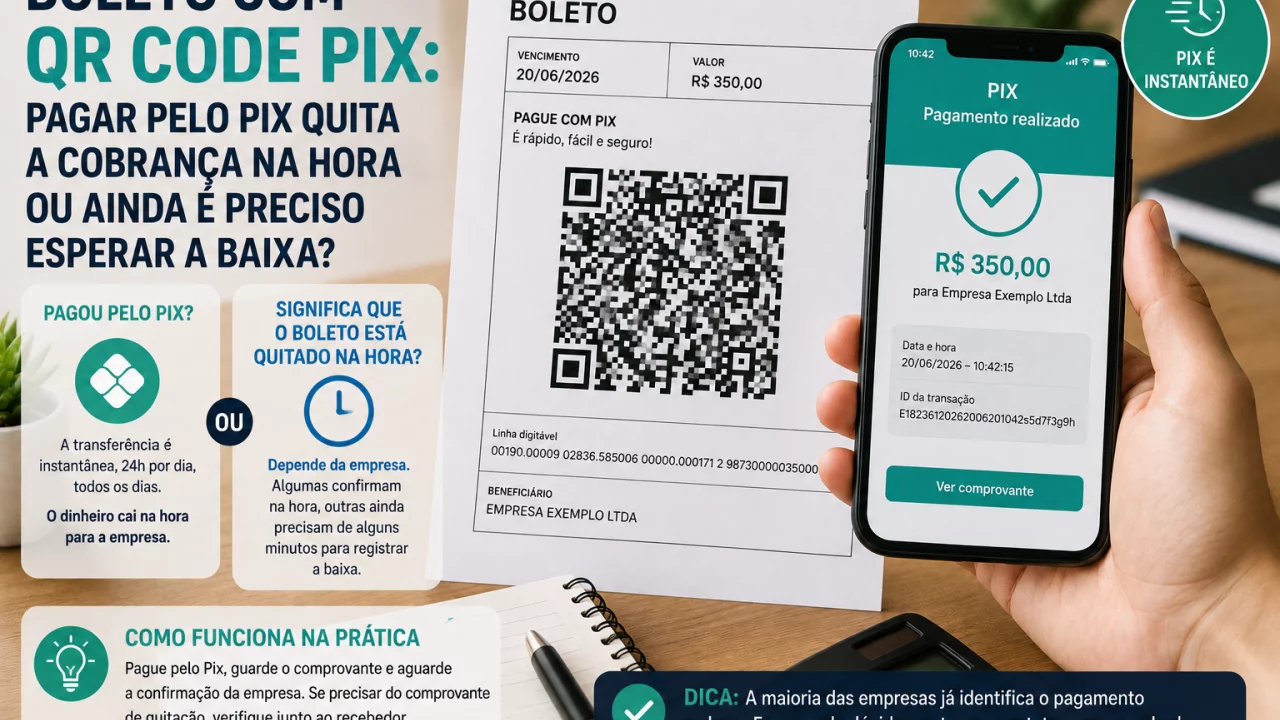
Boleto com QR Code Pix: pagar pelo Pix quita a cobrança na hora ou ainda é preciso esperar a baixa?
Pagamento pelo QR Code usa a infraestrutura instantânea do Pix, mas a atualização da cobrança no sistema da empresa pode depender da integração adotada pelo emissor.
Encontrar um QR Code Pix em uma conta que também possui código de barras já deixou de ser algo incomum. A cobrança pode oferecer ao cliente duas formas de pagar o mesmo valor: utilizar o boleto tradicional ou abrir o aplicativo do banco e escanear o QR Code.
Você pode gostar:
Desvende seu futuro financeiro 🚀 Proteja-se do Smishing agora Descubra já! Parcelas que cabem.A diferença está no caminho percorrido pelo dinheiro. Quando o consumidor escolhe o QR Code, a transação é realizada pelo Pix e o valor é transferido instantaneamente para a conta destinatária, sem depender das janelas de compensação características do boleto. O próprio Banco Central esclarece que, ao pagar um documento pelo QR Code Pix, na prática o consumidor está fazendo um Pix.
Isso não significa, porém, que qualquer empresa atualizará imediatamente a situação da fatura em seu aplicativo, site ou sistema interno. O dinheiro pode chegar pelo Pix antes de a cobrança aparecer visualmente como “paga” para o cliente.
Boleto com Pix permite escolher entre QR Code e código de barras
Desde fevereiro de 2025, as regras do Banco Central permitem que boletos apresentem também uma opção de pagamento por outro arranjo, como o Pix. Assim, um mesmo documento pode conter o código de barras tradicional e um QR Code.
O Banco Central chama de cobrança híbrida a experiência em que um único documento oferece as duas possibilidades. O consumidor pode pagar pelo código de barras utilizando o arranjo de boleto ou pelo QR Code utilizando o Pix. Essa solução já é oferecida por participantes do mercado, embora sua padronização completa ainda esteja em desenvolvimento.
É importante não confundir essa modalidade com o Pix Cobrança puro. O Pix Cobrança permite que empresas criem cobranças por QR Code ou Pix Copia e Cola, inclusive com vencimento futuro, juros, multas e descontos. Já a cobrança híbrida combina essa possibilidade com o boleto em um mesmo documento.
Pagando pelo Pix, o dinheiro chega na hora?
Sim. Se o QR Code apresentado no documento realmente for uma cobrança Pix válida, a transação utiliza a infraestrutura do Pix.
O Pix foi criado para transferir recursos entre contas em poucos segundos e funciona durante 24 horas por dia, inclusive em finais de semana e feriados.
Isso significa que uma conta paga às 22h de domingo pelo QR Code não precisa aguardar o próximo dia útil para que o dinheiro seja transferido ao recebedor, como poderia ocorrer em etapas relacionadas ao processamento tradicional de um boleto.
O comprovante emitido pelo banco é, portanto, um comprovante de Pix. O consumidor deve guardá-lo principalmente enquanto a empresa ainda não atualizou o status da cobrança.
A expressão “pagamento instantâneo”, porém, precisa ser entendida corretamente. Ela descreve a transferência do dinheiro entre as contas. Não necessariamente descreve o tempo que cada empresa leva para atualizar todos os seus próprios sistemas.
A fatura pode continuar aparecendo como aberta depois do pagamento
Esse é justamente um dos pontos em que a cobrança híbrida ainda está evoluindo.
Em seu relatório mais recente sobre o Pix, o Banco Central afirma que a experiência de pagamento híbrido já existe no mercado, mas que continua trabalhando na regulamentação e nos requisitos técnicos necessários para padronizá-la.
Entre os pontos discutidos pelo BC está o fluxo de baixa do boleto quando a cobrança é paga pelo QR Code Pix e, no caminho inverso, o cancelamento do QR Code quando o pagamento ocorre pelo código de barras.
Na prática, isso ajuda a explicar por que a experiência ainda pode variar de uma empresa para outra. É possível que o Pix seja liquidado imediatamente, enquanto o aplicativo ou sistema de cobrança do credor leve algum tempo para mostrar a fatura como quitada. Essa diferença decorre da integração e conciliação adotadas pelo recebedor, e não de uma demora na transferência Pix propriamente dita. Essa é uma inferência compatível com o fato de o BC ainda trabalhar na padronização desses fluxos.
Portanto, se o pagamento aparece como concluído no banco, mas a conta continua aberta por alguns minutos ou horas no sistema da empresa, isso não significa automaticamente que o Pix falhou.
É possível pagar a mesma cobrança duas vezes?
É justamente aqui que merece atenção.
Um documento híbrido apresenta duas formas de pagar a mesma obrigação. Isso não significa que existam duas cobranças independentes.
Se o consumidor paga pelo QR Code e, antes de o sistema do credor atualizar a situação, paga novamente o código de barras, pode acabar realizando dois pagamentos para a mesma cobrança.
O desenvolvimento da padronização da cobrança híbrida inclui mecanismos para que a quitação por um arranjo provoque a baixa ou indisponibilidade da outra alternativa. O Banco Central ainda vinha trabalhando em 2026 na definição técnica desses fluxos.
Por isso, ao pagar uma conta com QR Code Pix, o mais prudente é:
- conferir no aplicativo bancário se a transação foi realmente concluída;
- guardar o comprovante;
- não pagar novamente pelo código de barras apenas porque a empresa ainda não atualizou a tela;
- conferir o prazo informado pelo próprio credor para reconhecimento do pagamento;
- entrar em contato com a empresa se a cobrança permanecer aberta além desse período.
Esse cuidado evita que a velocidade do Pix provoque, ironicamente, um pagamento duplicado por causa da lentidão de outro sistema.
Também é preciso conferir quem está recebendo o Pix
A presença de um QR Code em um boleto não elimina os cuidados contra fraude.
Antes de confirmar qualquer Pix, o aplicativo bancário apresenta informações sobre o recebedor. O consumidor deve conferir se o nome ou razão social corresponde à empresa que deveria receber aquela cobrança.
Esse cuidado é ainda mais importante em boletos enviados por e-mail, WhatsApp ou obtidos em sites encontrados por mecanismos de busca. O Banco Central alerta que documentos adulterados podem direcionar pagamentos para criminosos e destaca que, quando o pagamento ocorre pelo QR Code, o dinheiro chega instantaneamente à conta destinatária.
A facilidade do QR Code não deve substituir a conferência dos dados exibidos antes da confirmação.
Então o boleto está quitado imediatamente ou não?
Do ponto de vista da transferência financeira, o pagamento realizado pelo QR Code é um Pix e, quando concluído, o dinheiro é enviado instantaneamente ao recebedor.
Já a mudança do status da cobrança para “paga”, “quitada” ou “baixada” no sistema da empresa pode não ocorrer no mesmo segundo. Como a padronização da cobrança híbrida e de seus fluxos de conciliação ainda avançava em 2026, a experiência pode variar conforme o emissor.
Por isso, depois de pagar pelo QR Code, não é necessário repetir o pagamento apenas porque a tela da empresa ainda não mudou. O comprovante do Pix e a confirmação da transação pelo banco são as primeiras referências a verificar.
Leia também:
Conta salário: receba e use já Calcule seu valor patrimonial! Otimize seu trabalho com ordens de serviço!A cobrança híbrida junta dois meios de pagamento em um único documento, mas o consumidor continua pagando apenas uma dívida. O QR Code acelera a transferência. O desafio é garantir que todos os sistemas envolvidos reconheçam essa quitação com a mesma velocidade.