CDB resgatado antes de 30 dias: quanto o IOF pode reduzir o rendimento?
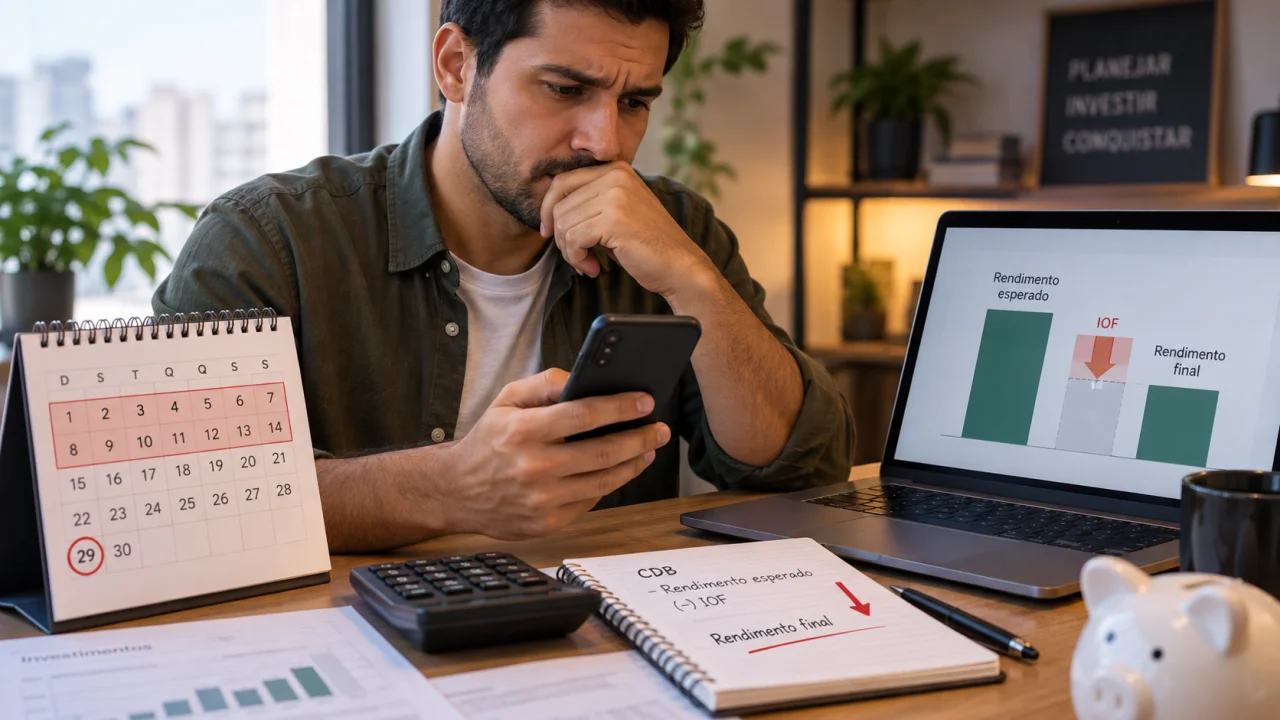
Imposto é regressivo e pode consumir quase todo o ganho nos primeiros dias; após 30 dias, não há cobrança de IOF sobre o rendimento.
Resgatar um CDB poucos dias depois da aplicação pode reduzir bastante o rendimento líquido por causa do Imposto sobre Operações Financeiras, o IOF. A cobrança não atinge diretamente o dinheiro originalmente aplicado, mas pode consumir uma parcela elevada dos juros obtidos no período.
Você pode gostar:
Quer saber seu 13º? Calcule já Organize seu orçamento agora! Simule seus juros agora!No primeiro dia, o IOF pode chegar a 96% do rendimento. Conforme o dinheiro permanece investido, esse percentual diminui até chegar a zero no 30º dia.
Por isso, quando existe possibilidade de esperar alguns dias antes de retirar o dinheiro, a diferença tributária pode ser relevante. Mas também é preciso conferir se o CDB permite resgate antecipado, já que nem todos possuem liquidez diária.
Como funciona o IOF no CDB?
O IOF é cobrado sobre o rendimento obtido em aplicações de renda fixa quando o resgate ocorre antes de completar 30 dias.
Isso significa que o imposto não é calculado sobre todo o valor investido.
Se uma pessoa aplicou R$ 10 mil e acumulou R$ 100 de rendimento bruto, por exemplo, o IOF será calculado sobre esses R$ 100, e não sobre os R$ 10 mil.
O percentual depende de quantos dias o dinheiro permaneceu aplicado. Quanto mais cedo ocorrer o resgate, maior será a parcela do rendimento destinada ao imposto.
A tabela regressiva chega a zero no 30º dia. A partir daí, o IOF deixa de reduzir o rendimento daquela aplicação.
Quanto do rendimento pode ser perdido?
Alguns pontos da tabela ajudam a visualizar a queda do imposto ao longo do primeiro mês:
Dia do resgate |
IOF máximo sobre o rendimento |
|
1º dia |
96% |
|
5º dia |
83% |
|
10º dia |
66% |
|
15º dia |
50% |
|
20º dia |
33% |
|
25º dia |
16% |
|
29º dia |
3% |
|
30º dia |
0% |
Assim, um resgate no 10º dia pode perder 66% do rendimento para o IOF. Já no 20º dia, a parcela cai para 33%.
Essa diferença ajuda a entender por que um CDB que aparenta ter boa rentabilidade pode entregar pouco dinheiro líquido quando é utilizado como investimento por apenas alguns dias.
Quanto sobra em um exemplo prático?
Considere apenas para exemplificação uma aplicação que tenha acumulado R$ 100 de rendimento bruto no momento do resgate.
Se o saque ocorrer no 10º dia, a tabela prevê IOF equivalente a 66% do rendimento. Nesse exemplo, R$ 66 seriam destinados ao imposto e restariam R$ 34 antes do Imposto de Renda.
Se o resgate ocorrer no 20º dia, o IOF seria de 33%, deixando R$ 67 antes do IR.
No 29º dia, apenas 3% do ganho seria consumido pelo IOF. Dos R$ 100 hipotéticos, sobrariam R$ 97 antes da cobrança do Imposto de Renda.
Já no 30º dia, não haveria IOF.
Os R$ 100 são apenas um valor hipotético para facilitar a comparação. O rendimento real depende do valor aplicado, da taxa contratada, do CDI quando aplicável e do período em que o dinheiro permaneceu investido.
Ainda existe Imposto de Renda depois do IOF?
Sim.
Zerar o IOF depois de 30 dias não significa que o rendimento do CDB passa a ser isento de impostos.
CDBs também estão sujeitos ao Imposto de Renda pela tabela regressiva da renda fixa. Para investimentos mantidos por até 180 dias, a alíquota é de 22,5%. Ela cai para 20% entre 181 e 360 dias, 17,5% entre 361 e 720 dias e 15% acima de 720 dias.
Nos resgates sujeitos ao IOF, o Imposto de Renda é calculado considerando o rendimento líquido do IOF.
Voltando ao exemplo hipotético do 10º dia, em que R$ 100 de rendimento gerariam R$ 66 de IOF, restariam R$ 34 para a incidência do IR. Aplicando a alíquota de 22,5%, o Imposto de Renda seria de R$ 7,65.
Nesse cenário simplificado, o ganho líquido final seria de R$ 26,35.
Isso mostra por que resgates muito rápidos podem reduzir bastante o retorno efetivamente recebido.
Todo CDB pode ser resgatado antes de 30 dias?
Não.
Antes de pensar no imposto, é necessário conferir as condições do próprio investimento.
Existem CDBs com liquidez diária, que permitem solicitar o resgate antes do vencimento conforme as regras da instituição. Outros só devolvem o dinheiro na data prevista no momento da aplicação.
Também podem existir períodos de carência.
Assim, ter aplicado em um CDB há dez dias não significa necessariamente que será possível sacar naquele momento. O investidor deve consultar as condições de liquidez apresentadas antes da contratação.
Esse ponto é especialmente importante para a reserva de emergência. Um investimento destinado a despesas inesperadas precisa combinar rendimento com possibilidade adequada de acesso ao dinheiro.
Vale esperar completar 30 dias para resgatar?
Quando não existe necessidade imediata do dinheiro e o CDB permite escolher a data de resgate, esperar até completar 30 dias pode evitar a incidência do IOF.
A decisão, porém, depende da situação financeira do investidor.
Não faz sentido, por exemplo, manter o dinheiro aplicado apenas para economizar imposto se isso obrigar a usar cheque especial ou cartão rotativo para pagar uma despesa urgente. Os juros dessas modalidades podem superar com facilidade a economia tributária obtida.
Por outro lado, se o resgate seria feito no 28º ou 29º dia apenas para deixar o dinheiro parado em conta, esperar completar os 30 dias pode preservar uma parcela maior do rendimento.
Leia também:
Invista com conhecimento hoje! Calcule seu valor patrimonial! Economize já nas taxas de bagagemO ponto principal é observar o ganho líquido, e não apenas a taxa anunciada pelo CDB. Nos primeiros dias, o IOF pode consumir grande parte dos juros. Conforme o investimento se aproxima do 30º dia, a cobrança diminui até desaparecer.