Curso gratuito do Banco Central: como aprender a planejar, poupar e usar crédito melhor
Conteúdo público ensina fundamentos antes de decisões financeiras maiores.
Organizar as finanças pessoais não depende necessariamente de comprar um curso ou aprender estratégias sofisticadas de investimento. Para quem ainda está tentando entender orçamento, formação de reserva e uso do crédito, o Banco Central mantém conteúdos gratuitos que partem justamente desses fundamentos.
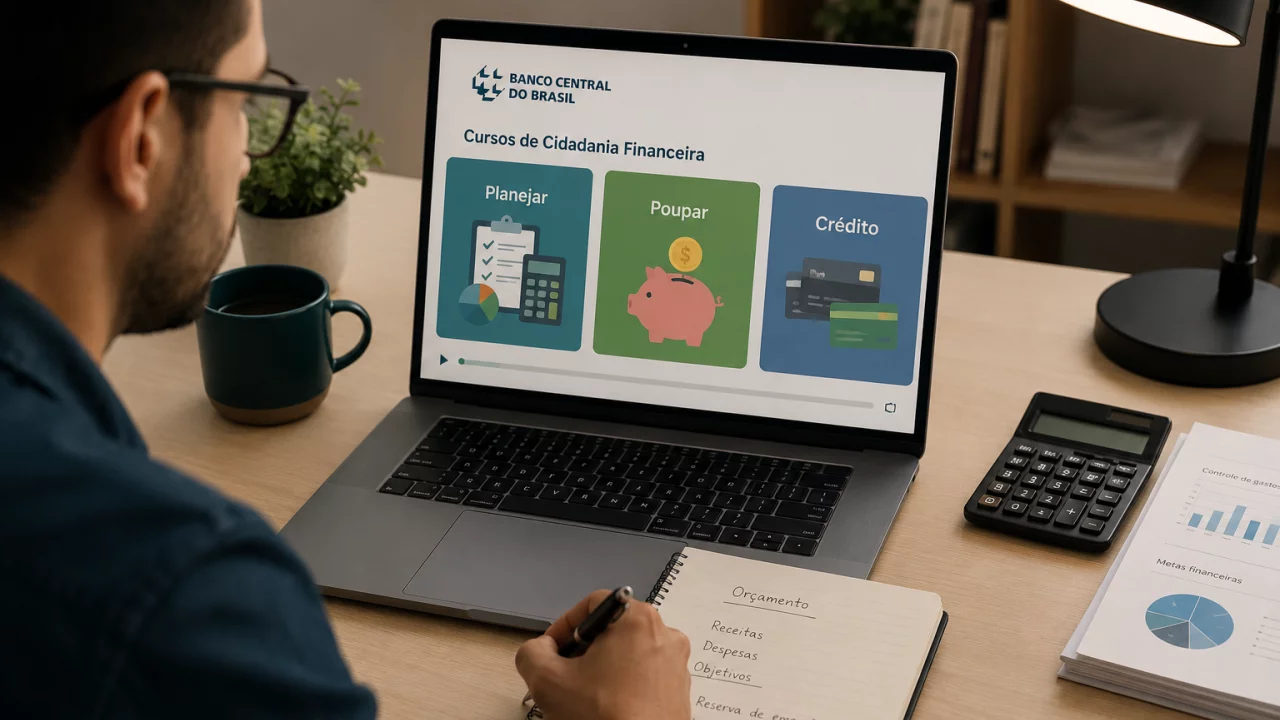
Entre as opções disponíveis estão os cursos Gestão de Finanças Pessoais e Educação Financeira Pessoal. Os dois trabalham com o conceito PLA-POU-CRÉ, sigla utilizada pelo Banco Central para reunir três comportamentos considerados essenciais: planejar o uso do dinheiro, poupar de maneira ativa e utilizar crédito com responsabilidade.
Esse tipo de formação pode ser particularmente útil antes de contratar empréstimos, financiar compras ou acrescentar novos cartões à carteira. Em vez de começar pelo produto financeiro, o consumidor aprende primeiro a analisar quanto pode gastar, quais compromissos já possui e o impacto que uma dívida terá nos meses seguintes.
Planejar começa por descobrir para onde o dinheiro vai
O primeiro elemento do tripé é o planejamento. O Banco Central define o orçamento pessoal como uma ferramenta que mostra quanto uma pessoa ganha, quanto gasta e para quais finalidades o dinheiro está sendo utilizado.
Parece uma ideia básica, mas parte dos problemas financeiros começa justamente quando despesas são analisadas apenas depois que acontecem. A pessoa olha o saldo da conta ou a fatura e tenta descobrir por que o dinheiro terminou antes do mês.
O planejamento inverte essa lógica. Primeiro são identificadas renda, despesas necessárias, compromissos assumidos e objetivos. Depois se define quanto pode ser destinado ao consumo e às demais prioridades.
Essa visão também ajuda a perceber gastos que parecem pequenos isoladamente, mas se repetem ao longo do mês. Assinaturas, delivery, compras parceladas e pagamentos automáticos podem consumir uma parcela relevante da renda sem chamar atenção em uma única operação.
Poupar ativamente é diferente de esperar sobrar
O segundo componente, POUpar, parte da ideia de que formar reservas precisa ser uma decisão planejada. Se a pessoa espera para guardar apenas aquilo que eventualmente restar depois de todos os gastos, pode passar muitos meses sem conseguir acumular nada.
A poupança ativa procura criar espaço no orçamento para objetivos futuros. Esse dinheiro pode atender uma emergência, uma compra planejada ou uma meta de prazo mais longo.
Antes de discutir qual investimento oferece maior rendimento, existe uma questão anterior: para que aquele dinheiro será utilizado e quando ele poderá ser necessário.
O próprio material de cidadania financeira do Banco Central trata poupança e investimentos dentro de um contexto maior, que inclui orçamento, consumo consciente e proteção contra imprevistos. Dessa forma, investir deixa de aparecer como uma atividade separada da vida financeira e passa a ser consequência do planejamento.
Crédito não é renda adicional
O CRÉ do tripé está relacionado ao uso responsável do crédito. Essa etapa ganha importância porque cartão, financiamento e empréstimo permitem consumir dinheiro que ainda não está disponível.
Um limite de R$ 5 mil no cartão não aumenta a renda da pessoa em R$ 5 mil. Ele apenas permite antecipar despesas que precisarão ser pagas posteriormente.
O mesmo raciocínio vale para parcelamentos. Uma compra dividida em dez vezes pode caber facilmente no mês atual, mas a parcela continuará ocupando parte do orçamento durante quase um ano.
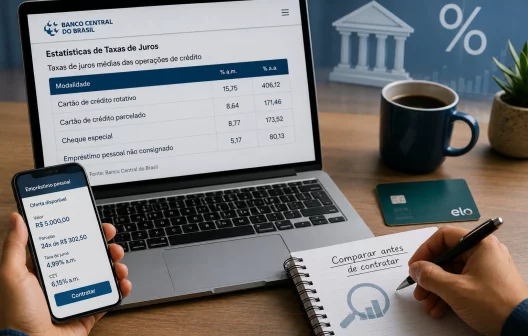
Compreender juros e custo do crédito ajuda a comparar propostas. O Banco Central destaca em seus materiais de educação financeira temas como administração de dívidas, crédito rotativo do cartão e impacto do parcelamento sobre o orçamento.
Esse conhecimento é especialmente útil antes da contratação, quando ainda existe liberdade para desistir ou escolher outra alternativa.
Cursos estão disponíveis online e gratuitamente
O Banco Central mantém uma área específica de cursos dentro do portal de Cidadania Financeira. O curso Gestão de Finanças Pessoais possui carga de 20 horas e utiliza vídeos e conteúdos didáticos para explicar os conceitos básicos do PLA-POU-CRÉ.
Outra opção é Educação Financeira Pessoal, com 40 horas. Embora tenha sido desenvolvido inicialmente com atenção também a educadores e gestores escolares, o Banco Central informa que pode ser realizado por qualquer pessoa interessada em melhorar a gestão das próprias finanças.
Os cursos são abertos e gratuitos e oferecem certificado. O acesso ocorre por meio dos links disponibilizados no portal oficial do Banco Central, que direcionam para o ambiente educacional utilizado na realização das atividades.
Não é necessário contratar produto bancário, abrir conta ou realizar investimento para participar.
Estudar antes de pedir crédito muda a pergunta
Uma pessoa que começa procurando um empréstimo normalmente pergunta qual banco oferece a menor parcela. Depois de entender melhor orçamento e crédito, a pergunta tende a ficar mais completa: quanto será pago no total, qual é o CET, por quanto tempo a renda ficará comprometida e se a dívida realmente precisa ser contratada.
A diferença parece pequena, mas muda a decisão.
Uma parcela baixa pode existir apenas porque o prazo foi alongado. Da mesma forma, um cartão sem anuidade pode se tornar caro se o consumidor utilizar o crédito rotativo ou parcelar frequentemente a fatura.
A educação financeira não impede alguém de utilizar crédito. Ela ajuda a transformar empréstimos e cartões em ferramentas para situações específicas, em vez de extensões permanentes do orçamento.
Conteúdo público vai além dos cursos
O portal de Cidadania Financeira reúne outros materiais gratuitos para quem prefere estudar por etapas. O Banco Central mantém vídeos, perguntas e respostas, ferramentas e uma biblioteca de documentos sobre finanças pessoais.
O Caderno de Educação Financeira, por exemplo, está organizado em módulos sobre relação com o dinheiro, orçamento pessoal ou familiar, crédito e administração de dívidas, consumo planejado, poupança e investimentos, prevenção de riscos e planejamento futuro.
Também existe a Calculadora do Cidadão, utilizada para simular determinadas operações financeiras, além de materiais específicos sobre golpes, endividamento e outros momentos da vida financeira.
Esses recursos podem complementar os cursos quando surgir uma dúvida concreta durante uma decisão de compra ou contratação.
Educação financeira não promete multiplicação rápida do patrimônio
Cursos de cidadania financeira possuem uma proposta diferente de conteúdos que prometem enriquecimento acelerado por meio de uma técnica específica.
Planejamento, reserva, orçamento e uso responsável do crédito produzem resultados principalmente pela repetição de comportamentos ao longo do tempo. Eles não oferecem um método garantido para transformar rapidamente uma pequena quantia em patrimônio elevado.
Essa diferença ajuda a avaliar ofertas de cursos pagos. Uma formação pode cobrar legitimamente por aprofundamento, acompanhamento ou conhecimento especializado, mas conceitos básicos sobre orçamento, juros, poupança e crédito já estão disponíveis gratuitamente em fontes públicas.
Antes de pagar por uma aula introdutória, o consumidor pode verificar se aquele conteúdo não está disponível no Banco Central ou em outros materiais institucionais confiáveis.
Conhecimento básico pode evitar decisões caras
Os cursos gratuitos do Banco Central fazem mais sentido para quem quer construir uma base antes de avançar para decisões financeiras específicas. Pessoas tentando organizar o orçamento, começar a guardar dinheiro, sair de dívidas ou compreender melhor o cartão encontram conteúdos direcionados exatamente a essas etapas.
O aprendizado não precisa terminar com um produto contratado. Em muitos casos, compreender melhor crédito pode levar justamente à decisão de esperar, economizar ou reduzir o valor de uma compra.
Leia também:
Proteja-se do Smishing agora Pix Automático sem saldo: novas tentativas após vencimento! Calcule seu poder de compra agoraO tripé PLA-POU-CRÉ resume bem essa lógica. Primeiro o dinheiro recebe um plano, depois parte dele é direcionada ao futuro e só então o crédito ocupa o espaço que realmente consegue caber. Quando essa ordem é invertida, a parcela costuma chegar antes do planejamento.