DDA mostra boleto no seu CPF: a cobrança é automática ou você ainda precisa autorizar?
Serviço exibe eletronicamente boletos registrados em seu CPF ou CNPJ, mas a simples aparição da cobrança não retira dinheiro da conta nem obriga o banco a pagá-la.
Abrir o aplicativo do banco e encontrar um boleto desconhecido na área de DDA pode assustar. A cobrança aparece vinculada ao CPF, com nome do beneficiário, valor e vencimento, dando a impressão de que o dinheiro será retirado automaticamente da conta quando chegar a data.
Você pode gostar:
Aprenda a poupar com eficiência! Desvende seu futuro financeiro 🚀 Crédito seguro com diagnóstico financeiro!Não é assim que o DDA funciona.
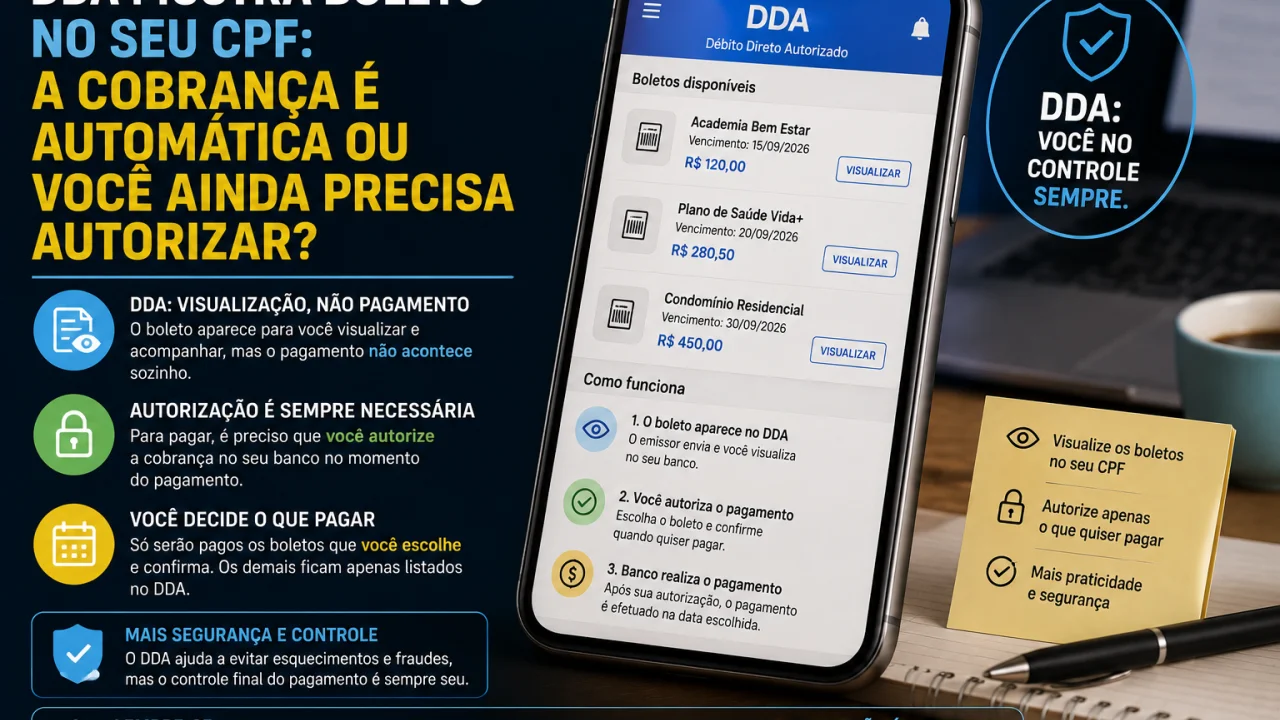
O Débito Direto Autorizado é, essencialmente, uma forma eletrônica de apresentar boletos registrados em nome do cliente. Em vez de depender apenas de um documento em papel, PDF, e-mail ou mensagem enviada pelo cobrador, o usuário consegue visualizar esses boletos diretamente pelos canais da instituição financeira.
Por padrão, aparecer no DDA não significa pagamento autorizado.
O cliente ainda precisa decidir se deseja quitar ou agendar a cobrança. Algumas instituições oferecem recursos adicionais capazes de automatizar determinados pagamentos, mas essa programação precisa ser configurada separadamente.
Por que um boleto aparece no DDA?
O boleto aparece porque foi registrado no sistema de cobrança utilizando o CPF ou CNPJ do pagador.
Imagine que uma escola emita mensalidade de R$ 800 em nome de um aluno. Depois do registro, o boleto pode surgir automaticamente no DDA das instituições em que aquele CPF possui adesão ao serviço.
O mesmo pode acontecer com mensalidades de condomínio, seguros, serviços contratados, compras parceladas e diversas outras cobranças emitidas por boleto registrado.
O usuário não precisa receber o código de barras para visualizar a obrigação.
Essa é justamente uma das vantagens do sistema: centralizar boletos em um ambiente bancário e diminuir a dependência de documentos enviados por terceiros.
Mas existe uma distinção importante.
O sistema identifica que alguém registrou uma cobrança vinculada àquele CPF. Ele não confirma, por si só, que a dívida está correta ou que o consumidor reconhece a obrigação.
Se aparecer um boleto desconhecido, a atitude correta não é pagá-lo apenas porque está dentro do aplicativo do banco.
O banco paga automaticamente no vencimento?
Não, quando existe apenas a adesão comum ao DDA.
O usuário visualiza a cobrança e escolhe o que fazer.
Pode pagar imediatamente, programar o pagamento para uma data futura ou simplesmente não autorizar nenhuma transação.
Essa característica diferencia o DDA do débito automático tradicional.
No débito automático, o cliente fornece previamente autorização para que determinada empresa cobre valores diretamente da conta nas datas previstas.
No DDA, a função básica é apresentar eletronicamente o boleto.
Por isso, encontrar uma cobrança de R$ 500 com vencimento para amanhã não significa necessariamente que R$ 500 sairão da conta no dia seguinte.
O dinheiro só será movimentado quando houver autorização de pagamento ou quando o próprio cliente tiver configurado algum mecanismo adicional de automatização oferecido por sua instituição.
Então por que alguns boletos DDA são pagos automaticamente?
Porque alguns bancos oferecem uma funcionalidade complementar de agendamento automático.
O cliente pode cadastrar determinado beneficiário e autorizar previamente que os boletos emitidos por ele sejam pagos conforme regras escolhidas.
Imagine uma pessoa que recebe todos os meses um boleto do mesmo condomínio.
Em vez de entrar no aplicativo mensalmente para autorizar a cobrança, ela pode, caso sua instituição ofereça o recurso, programar o pagamento automático dos boletos daquele beneficiário.
A diferença parece pequena, mas é essencial.
O DDA mostrou o boleto. Uma autorização adicional criou o pagamento automático.
Sem essa segunda etapa, a simples adesão ao DDA não deveria transformar cada boleto registrado no CPF em débito na conta.
Por isso, quem percebe uma cobrança que será paga automaticamente deve verificar se existe algum agendamento ou autorização previamente cadastrado.
Um boleto desconhecido no DDA significa que existe uma dívida?
Não necessariamente.
O aparecimento do documento confirma que um boleto foi registrado utilizando os dados do pagador, mas podem existir erros, cobranças indevidas ou até tentativas de fraude.
Imagine que apareça no aplicativo uma cobrança de R$ 1.200 emitida por uma empresa com a qual o cliente afirma nunca ter contratado nada.
O fato de o boleto estar dentro do ambiente bancário não transforma a cobrança em dívida legítima.
Antes de pagar, é necessário identificar o beneficiário e conferir a origem.
Também pode acontecer de o nome exibido não ser exatamente a marca conhecida pelo consumidor. Uma loja pode emitir cobrança usando sua razão social ou uma empresa responsável pelo processamento financeiro.
Nesse caso, a investigação pode esclarecer que o boleto é legítimo.
Se houver divergência de valor ou informação, o pagador deve procurar quem emitiu a cobrança. O banco apenas apresenta os dados registrados e não determina se o valor cobrado corresponde ao contrato firmado entre as partes.
Não pagar um boleto do DDA gera alguma penalidade?
Depende da obrigação que originou aquele boleto.
O DDA não cria nem elimina a dívida.
Se o boleto corresponde a uma conta legítima que deveria ser paga, ignorá-lo pode gerar as mesmas consequências que ignorar o documento recebido por e-mail ou em papel, como multa, juros ou outras medidas previstas na relação contratual.
Se a cobrança for indevida, não existe motivo para pagar apenas para retirar o boleto da lista.
Esse ponto ajuda a desmontar outra confusão: o boleto permanecer visível depois do vencimento não significa que o banco está cobrando uma tarifa do cliente.
Ele continua sendo um registro de uma obrigação emitida por terceiro.
Vale a pena ativar o DDA?
Para quem recebe vários boletos, o serviço pode facilitar bastante a organização financeira.
Ele reduz o risco de esquecer uma cobrança perdida no e-mail, permite visualizar boletos emitidos em nome do CPF e facilita a conferência antes do pagamento.
Também pode ajudar na identificação de cobranças inesperadas.
O cuidado necessário é justamente não confundir conveniência com autorização.
Um boleto que aparece no DDA não é uma mão entrando automaticamente na conta. É uma cobrança eletrônica esperando uma decisão.
Leia também:
Mude seu mindset: economize já Desvende seu futuro financeiro 🚀 Entenda blockchain em 1 minutoSe o usuário não configurou nenhuma automação, ainda precisa autorizar o pagamento. E, se não reconhecer a cobrança, o melhor movimento não é tocar em “pagar”, mas descobrir primeiro por que aquele boleto apareceu em seu CPF.