Imposto de Renda 2026: salário de até R$ 5 mil ficou isento, mas o que realmente entra nessa conta?
Nova regra zera o IR sobre rendimentos tributáveis mensais de até R$ 5 mil e cria redução gradual até R$ 7.350, mas o limite não deve ser confundido com salário líquido ou base de cálculo.
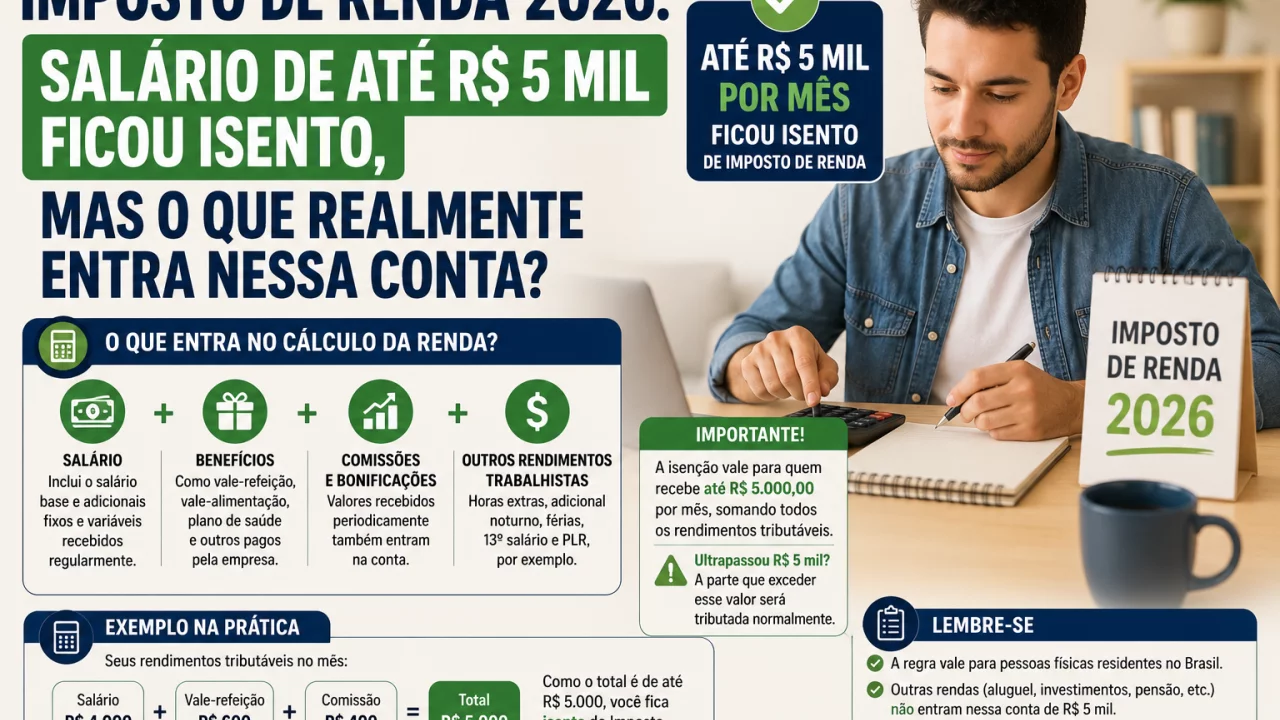
A ampliação da isenção do Imposto de Renda começou a produzir efeitos em janeiro de 2026 e trouxe uma mudança importante para milhões de trabalhadores. Quem possui até R$ 5 mil de rendimentos tributáveis sujeitos à incidência mensal pode ter o imposto reduzido a zero. Entre R$ 5.000,01 e R$ 7.350, existe um desconto progressivamente menor. Acima desse valor, a nova redução deixa de ser aplicada.
Você pode gostar:
Simule seus juros agora! Evite dívidas extras! Diagnóstico financeiro grátis: controle suas finançasA frase “quem ganha até R$ 5 mil não paga IR”, porém, esconde uma pequena engrenagem tributária. Os R$ 5 mil usados pela nova regra não são simplesmente o salário líquido que chega à conta depois dos descontos e também não correspondem à base de cálculo formada depois de descontar INSS, dependentes ou o desconto simplificado.
Para um empregado que recebe apenas salário tributável de uma fonte, o salário bruto costuma ser uma boa referência. A própria Receita Federal utiliza um trabalhador com salário bruto de exatamente R$ 5 mil para mostrar como a redução zera o IR em 2026.
Os R$ 5 mil são diferentes da base de cálculo do IR
O cálculo continua começando pela tabela progressiva tradicional do Imposto de Renda. Em 2026, a tabela mensal possui alíquotas que vão de zero a 27,5%, conforme a base de cálculo depois das deduções permitidas. O limite mensal do desconto simplificado é de R$ 607,20.
Depois desse cálculo entra a nova redução.
Um exemplo oficial ajuda a enxergar a diferença. A Receita considera uma trabalhadora com salário bruto de R$ 5 mil. Utilizando o desconto simplificado mensal de R$ 607,20, sua base de cálculo cai para R$ 4.392,80.
Pela tabela progressiva normal, esse valor produziria R$ 312,89 de Imposto de Renda. Como o rendimento tributável mensal é de R$ 5 mil, porém, a nova redução também chega a R$ 312,89. Resultado: imposto final de zero.
Portanto, o teto da nova isenção não deve ser comparado com os R$ 4.392,80 da base de cálculo. Para aplicar a redução, a Receita observa o rendimento tributável sujeito à incidência mensal, que no exemplo corresponde ao salário de R$ 5 mil.
Essa diferença fica ainda mais evidente em outro exemplo oficial. Uma pessoa com salário de R$ 7.607,20 pode chegar a uma base de cálculo de R$ 7 mil após o desconto simplificado. Mesmo assim, não recebe a nova redução, porque o rendimento tributável original ultrapassa R$ 7.350.
Ganhar um pouco mais de R$ 5 mil não faz o imposto voltar inteiro
A regra também foi desenhada para evitar um salto abrupto.
Quem ultrapassa R$ 5 mil não perde toda a vantagem de uma vez. Entre R$ 5.000,01 e R$ 7.350 de rendimentos tributáveis mensais, o contribuinte recebe uma redução parcial que diminui à medida que a renda aumenta. A partir de R$ 7.350, o redutor chega a zero.
A Receita apresenta o exemplo de uma pessoa com salário bruto de R$ 6 mil. Depois das deduções utilizadas no caso, o imposto calculado pela tabela progressiva seria de R$ 562,63.
Como R$ 6 mil ainda estão na faixa de redução parcial, são abatidos R$ 179,75. O IR final fica em R$ 382,88.
Assim, receber um aumento de R$ 5 mil para R$ 5.100 não significa subitamente passar de imposto zero para a tributação cheia correspondente à tabela tradicional. O benefício vai sendo retirado gradualmente.
Também é importante lembrar que o limite considera rendimentos tributáveis. Horas extras, comissões, adicionais e outras parcelas salariais tributáveis podem aumentar o rendimento do mês e influenciar o enquadramento. Valores que não são rendimentos tributáveis seguem seu tratamento próprio e não devem ser somados mecanicamente apenas porque apareceram no mesmo pagamento.
O 13º salário também recebe a nova redução
A mudança alcança também o décimo terceiro salário.
A Lei nº 15.270 determinou expressamente que a redução seja aplicada no cálculo do Imposto de Renda cobrado exclusivamente na fonte sobre o 13º. Portanto, a nova faixa não beneficia somente os salários mensais pagos de janeiro a dezembro.
O 13º possui cálculo próprio e tributação separada da remuneração mensal normal. Dessa forma, receber salário e décimo terceiro no mesmo período não significa simplesmente somar os dois valores para verificar se o trabalhador ultrapassou os R$ 5 mil naquela competência.
A regra de redução também é aplicada ao cálculo específico do 13º, respeitando a forma de tributação desse rendimento.
Isso ajuda especialmente trabalhadores próximos do novo limite, que poderiam imaginar que o pagamento adicional no fim do ano eliminaria automaticamente a vantagem obtida nos demais meses.
Isenção mensal não significa ignorar a declaração anual
Outro cuidado é não confundir redução do imposto descontado durante 2026 com as regras da declaração apresentada em 2026, que trata dos rendimentos recebidos em 2025.
A nova regra começou a valer para rendimentos do ano-calendário de 2026. O reflexo desses valores no ajuste anual ocorrerá na declaração de 2027. A legislação também criou uma redução anual específica: rendimentos tributáveis sujeitos ao ajuste de até R$ 60 mil poderão ter o imposto reduzido a zero, enquanto entre R$ 60.000,01 e R$ 88.200 haverá redução parcial.
Isso é especialmente relevante para quem possui mais de uma fonte de renda. O valor retido mensalmente por cada fonte não encerra necessariamente toda a conta tributária do ano. Na declaração, os rendimentos sujeitos ao ajuste são consolidados conforme as regras do IRPF.
A mudança de 2026, portanto, é mais precisa do que a frase “salário de até R$ 5 mil ficou isento” sugere. Para um trabalhador que recebe R$ 5 mil de salário bruto tributável, o exemplo oficial confirma imposto mensal zerado. Mas o cálculo continua passando pela tabela progressiva e pelas deduções antes da aplicação do novo redutor.
Leia também:
Crédito seguro com diagnóstico financeiro! Invista com conhecimento hoje! Desvende seu futuro financeiro 🚀O número que merece atenção não é o salário líquido depois que dinheiro já saiu para INSS, consignado ou outras despesas. É o rendimento tributável enquadrado nas regras do Imposto de Renda. Em 2026, entender essa diferença ajuda a saber por que dois contracheques parecidos podem terminar com descontos diferentes.