MED 2.0 do Pix: como o banco pode rastrear dinheiro de golpe mesmo depois que ele sai da primeira co
Nova versão do Mecanismo Especial de Devolução permite seguir parte do caminho percorrido pelo dinheiro após uma fraude, mas não transforma o ressarcimento em garantia.
Quem percebe que caiu em um golpe envolvendo Pix precisa agir rápido. Desde fevereiro de 2026, o sistema financeiro passou a utilizar obrigatoriamente uma versão aprimorada do Mecanismo Especial de Devolução, conhecida como MED 2.0, que permite rastrear recursos para além da primeira conta usada pelos criminosos.
Você pode gostar:
Consulta rápida: dívidas e empréstimos no CPF Aprenda a poupar com eficiência! Pague com Pix pelo WhatsApp!A mudança tenta resolver uma das principais limitações do modelo anterior. Golpistas costumam transferir o dinheiro rapidamente da conta que recebeu o Pix para outras contas. Quando a vítima solicitava a devolução, era comum que o primeiro destino já estivesse sem saldo.
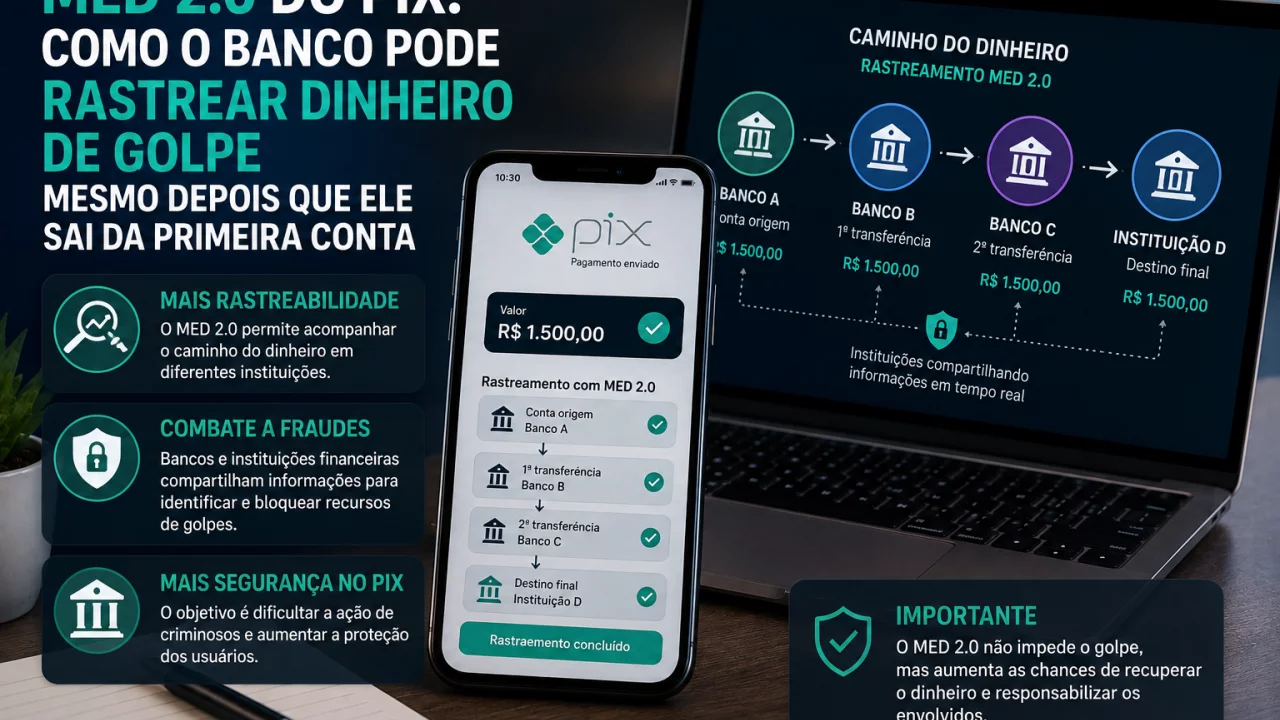
Com o MED 2.0, instituições financeiras podem identificar transferências subsequentes relacionadas à movimentação suspeita e buscar recursos em outras contas participantes do caminho do dinheiro. Isso aumenta a possibilidade de recuperação, mas não significa que todo Pix contestado será devolvido.
O que mudou com o MED 2.0?
Imagine que uma vítima envie R$ 3 mil para a conta A depois de cair em um falso anúncio. Pouco depois, o criminoso distribui os recursos: envia R$ 1.500 para uma conta B, R$ 1 mil para uma conta C e movimenta o restante.
No modelo anterior, o processo de recuperação ficava concentrado principalmente na conta A. Se o dinheiro já tivesse saído dali, a possibilidade de encontrar saldo suficiente diminuía consideravelmente.
O MED 2.0 permite construir um caminho das transações posteriores. O sistema pode identificar contas que receberam recursos originados daquela movimentação e enviar informações às instituições financeiras envolvidas para análise e eventual bloqueio e devolução dos valores disponíveis.
O Banco Central explica que o aprimoramento foi criado justamente porque fraudadores costumam retirar rapidamente o dinheiro da primeira conta utilizada no golpe. O rastreamento das transferências seguintes procura tornar mais difícil simplesmente pulverizar os recursos entre outras contas para escapar do mecanismo.
O que fazer imediatamente depois de perceber um golpe no Pix?
A vítima deve contestar a transação o mais rapidamente possível na instituição em que realizou o Pix. Desde outubro de 2025, os participantes do sistema precisam disponibilizar no ambiente Pix de seus aplicativos uma funcionalidade de autoatendimento para contestação de operações relacionadas a fraude, golpe ou crime.
Na prática, o procedimento costuma seguir esta lógica:
- acessar a área do Pix no aplicativo do banco;
- localizar a transação suspeita;
- procurar a opção de contestação ou solicitação pelo MED;
- informar que houve fraude, golpe ou crime;
- acompanhar a análise da solicitação pela instituição.
O Banco Central estabelece que a contestação de uma transferência Pix passível de MED pode ser aberta em até 80 dias após a transação. Apesar desse prazo, esperar é uma péssima estratégia. Quanto mais rápido o pedido for feito, maior a chance de ainda existir dinheiro disponível nas contas envolvidas.
O próprio desenho operacional do MED prioriza velocidade. A instituição do pagador deve iniciar o procedimento rapidamente depois da reclamação para aumentar a probabilidade de recuperação dos recursos.
O banco consegue devolver todo o dinheiro?
Não necessariamente.
O MED aumenta a possibilidade de localizar e bloquear recursos, mas o dinheiro precisa estar disponível nas contas alcançadas pelo procedimento e a contestação precisa ser considerada válida.
Se uma pessoa perde R$ 5 mil em um golpe e o sistema consegue encontrar apenas R$ 1.500 disponíveis nas contas relacionadas à fraude, a recuperação pode ser parcial. Se não houver recursos disponíveis quando os bloqueios forem realizados, não existe dinheiro para devolver naquele momento.
Além disso, a abertura de uma contestação não significa que o banco reconheceu automaticamente a fraude. As instituições envolvidas analisam o caso conforme as regras do MED. O Banco Central descreve o mecanismo como uma ferramenta para aumentar as possibilidades de recuperação, e não como garantia de ressarcimento.
Por isso, mensagens afirmando que o banco é obrigado a devolver qualquer Pix contestado pelo cliente simplificam demais o funcionamento da ferramenta.
Nem todo Pix enviado por engano pode usar o MED
O mecanismo também não funciona como um botão genérico de cancelamento de transferências.
O MED é destinado principalmente a situações envolvendo fraude, golpe ou crime e possui procedimentos próprios para falhas operacionais das instituições. Não pode ser utilizado simplesmente porque o consumidor se arrependeu de um pagamento ou digitou a chave de uma pessoa errada.
Também ficam de fora desacordos comerciais comuns. Se um consumidor compra um produto de um vendedor legítimo e depois considera que o item não correspondeu às expectativas, por exemplo, o MED não deve substituir os mecanismos normais de resolução da disputa.
O Banco Central ressalta ainda que terceiros de boa-fé não podem ter recursos retirados apenas porque receberam dinheiro que, em algum ponto anterior da cadeia, esteve relacionado a uma fraude. O rastreamento existe para procurar o caminho dos valores, mas continua sujeito à análise das instituições.
Isso diferencia o MED de um sistema de chargeback de cartão de crédito. Não basta simplesmente afirmar que não reconhece ou não concorda com uma compra para receber o dinheiro de volta via Pix.
MED 2.0 dificulta a estratégia de esvaziar a primeira conta
A principal importância da nova versão está justamente no comportamento dos fraudadores. Transferir imediatamente o dinheiro recebido sempre foi uma forma de reduzir a efetividade do bloqueio da primeira conta.
Agora, tirar os recursos daquele endereço inicial não encerra necessariamente o caminho que pode ser analisado. O sistema consegue construir um grafo de rastreamento das transações e identificar movimentações subsequentes dentro dos critérios definidos pelo Banco Central.
Isso também pode ajudar o sistema financeiro a identificar contas utilizadas repetidamente em esquemas fraudulentos, permitindo que as instituições obtenham mais informações para suas ações de prevenção. O Banco Central apontou esse efeito como um dos objetivos do aprimoramento.
Para a vítima, porém, a orientação continua sendo a mesma: velocidade importa. O MED 2.0 tornou a rede de recuperação mais ampla, mas não criou uma espécie de seguro automático para qualquer transferência.
Quanto mais cedo a contestação for aberta, maiores são as chances de o sistema encontrar os recursos antes que eles sejam sacados, gastos ou movimentados de formas que impeçam sua recuperação. O novo mecanismo consegue seguir mais pegadas do dinheiro. Ele não consegue fazer o dinheiro reaparecer quando já não há saldo disponível para devolver.