Novo Desenrola Brasil termina em 31 de agosto: desconto de até 90% vale para qualquer dívida?
Programa permite renegociar cartão de crédito, cheque especial e crédito pessoal, mas exige renda de até cinco salários mínimos e possui regras para data e atraso da dívida.
O Novo Desenrola Brasil para famílias entra na reta final em agosto de 2026. O prazo atualmente previsto para realizar as renegociações termina em 31 de agosto, o que torna importante entender quem realmente pode participar antes de interpretar a divulgação de descontos de até 90% como uma oportunidade disponível para qualquer dívida.
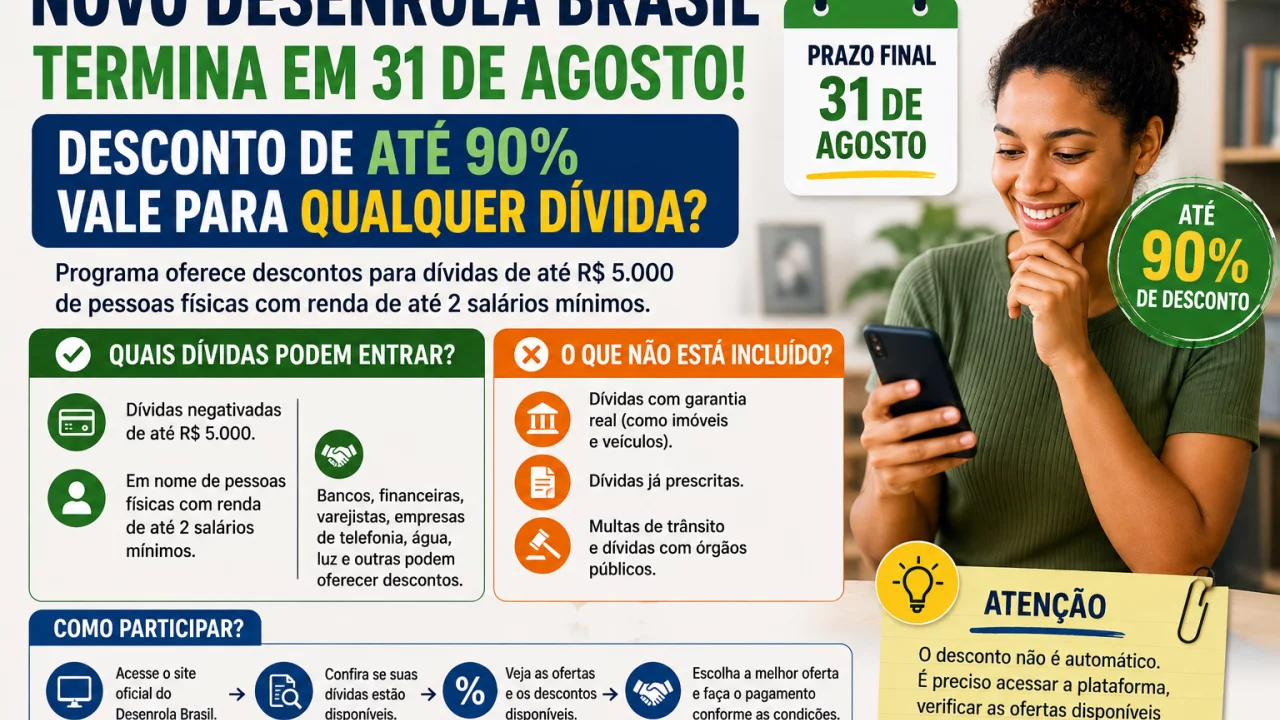
O programa é direcionado a pessoas físicas com renda mensal de até cinco salários mínimos, equivalente a R$ 8.105 em 2026. Além disso, somente determinadas modalidades de crédito podem ser incluídas e existem limites relacionados à data em que a dívida foi contratada e ao período de atraso.
Por isso, ter uma dívida negativada não é suficiente para entrar no Novo Desenrola. Financiamentos, contas de consumo e outras obrigações financeiras não se tornam automaticamente elegíveis apenas porque estão atrasadas.
Quais dívidas entram no Novo Desenrola Brasil?
O programa destinado às famílias concentra a renegociação em três grupos principais: cartão de crédito, cheque especial e crédito pessoal sem consignação em folha, incluindo algumas operações de consolidação de dívidas.
No cartão, podem entrar tanto débitos relacionados ao crédito rotativo quanto operações parceladas que cumpram os demais requisitos.
Também é necessário que o contrato tenha sido celebrado até 31 de janeiro de 2026. Além disso, a dívida precisa estar atrasada entre 91 dias e dois anos dentro do período de referência estabelecido pelo programa.
Isso deixa de fora, por exemplo, uma dívida muito recente que ainda não completou o período mínimo de atraso. Também não basta possuir uma conta vencida há vários anos e esperar que ela seja automaticamente incluída.
Outro requisito é a renda mensal de até R$ 8.105. Como o programa utiliza informações disponíveis ao sistema financeiro para avaliar o enquadramento, não existe uma inscrição que permita simplesmente escolher uma renda diferente para conseguir acesso às condições especiais.
Desconto de até 90% não significa 90% para todo mundo
A expressão “até 90% de desconto” representa a maior redução possível dentro das condições do programa, e não um percentual garantido para cada consumidor.
Os descontos variam conforme características da dívida e da negociação. O tempo de atraso está entre os elementos considerados nas condições previstas para a reestruturação.
Imagine uma dívida antiga de R$ 10 mil. Um desconto de 90% reduziria esse valor para R$ 1 mil, mas não significa que todo débito de R$ 10 mil será oferecido nessas condições.
Outro consumidor pode receber uma redução muito menor. O valor efetivamente apresentado depende da dívida elegível e da proposta disponível na instituição financeira participante.
Esse cuidado é importante porque o percentual máximo funciona muito bem como chamada promocional, mas não deve ser usado pelo consumidor para antecipar quanto precisará pagar.
A consulta precisa ser feita diretamente nos canais oficiais da instituição em que existe a dívida.
Parcelar cria uma nova operação de crédito
O Novo Desenrola também permite que as dívidas elegíveis sejam reorganizadas em uma nova operação de crédito.
Pelas condições do programa, essa nova operação pode chegar a R$ 15 mil por beneficiário em cada instituição financeira participante. A taxa de juros é limitada a 1,99% ao mês e o prazo pode variar, em regra, entre 12 e 48 meses.
A parcela mínima é de R$ 50 e o primeiro pagamento pode ocorrer em até 35 dias.
Isso significa que uma dívida antiga pode receber desconto e ser transformada em um novo financiamento. Para o consumidor, porém, continua sendo necessário calcular quanto será pago até a última parcela.
Suponha que uma dívida renegociada fique em R$ 8 mil. Dividir esse valor em 48 meses pode produzir uma prestação mais fácil de encaixar no orçamento do que tentar quitá-lo rapidamente, mas os juros da nova operação aumentam o total desembolsado ao longo do tempo.
Assim, a melhor negociação não é necessariamente aquela que apresenta a menor parcela. É preciso comparar desconto, taxa, quantidade de prestações e valor total da nova dívida.
FGTS também pode ser usado na renegociação
Uma característica do Novo Desenrola de 2026 é a possibilidade de utilizar parte do FGTS para amortizar ou quitar dívidas negociadas dentro do programa.
A regra autoriza o uso de até 20% do saldo disponível nas contas vinculadas ou R$ 1 mil, prevalecendo o valor que for maior, respeitados os critérios da operação.
Esse dinheiro pode vir de contas ativas ou inativas do FGTS.
A possibilidade pode ser interessante para quem consegue eliminar uma dívida de juros elevados, principalmente rotativo do cartão ou cheque especial. Ainda assim, utilizar o fundo precisa ser uma decisão consciente, porque significa retirar recursos que poderiam ter outras finalidades previstas nas regras do FGTS.
O consumidor deve comparar quanto economizará em juros e quanto do patrimônio será utilizado para encerrar a dívida.
Dívidas de até R$ 100 têm uma regra diferente
O programa também prevê a retirada permanente dos registros de inadimplência relacionados a contratos ativos cuja dívida original seja de até R$ 100 nas instituições financeiras participantes.
Isso não significa que todas as dívidas pequenas foram automaticamente perdoadas.
Desnegativar o CPF e extinguir uma obrigação são coisas diferentes. O fato de determinado registro deixar de aparecer no cadastro de inadimplentes não deve ser interpretado, por si só, como cancelamento da dívida.
Já para as dívidas efetivamente renegociadas pelo Novo Desenrola, a retirada dos cadastros de inadimplentes ocorre quando aplicável após o pagamento da primeira parcela da nova operação.
Vale entrar no programa antes de 31 de agosto?
Para quem possui cartão de crédito, cheque especial ou empréstimo pessoal atrasado dentro das regras, a proximidade do encerramento torna a consulta especialmente relevante.
O primeiro passo é verificar a proposta disponível diretamente com o banco ou instituição financeira participante. Depois, é necessário comparar o valor atual da dívida com o novo saldo após o desconto, os juros, o prazo e o total das parcelas.
O desconto pode chegar a 90%, mas não existe garantia de receber o percentual máximo. Da mesma forma, ter uma dívida negativada não significa automaticamente estar dentro do programa.
Leia também:
Crédito barato? Entenda o CET! Descubra já! Parcelas que cabem. Aprenda a poupar com eficiência!O Novo Desenrola Brasil pode ser especialmente útil quando reduz de forma significativa uma dívida cara e cria uma prestação compatível com o orçamento. O objetivo não deve ser apenas limpar o nome rapidamente, mas sair da renegociação com uma dívida que realmente possa ser paga até o fim.