Open Finance em 2026: como cancelar o compartilhamento de dados sem desconectar a conta
Novas jornadas permitem separar determinados consentimentos de dados da autorização usada para pagamentos.
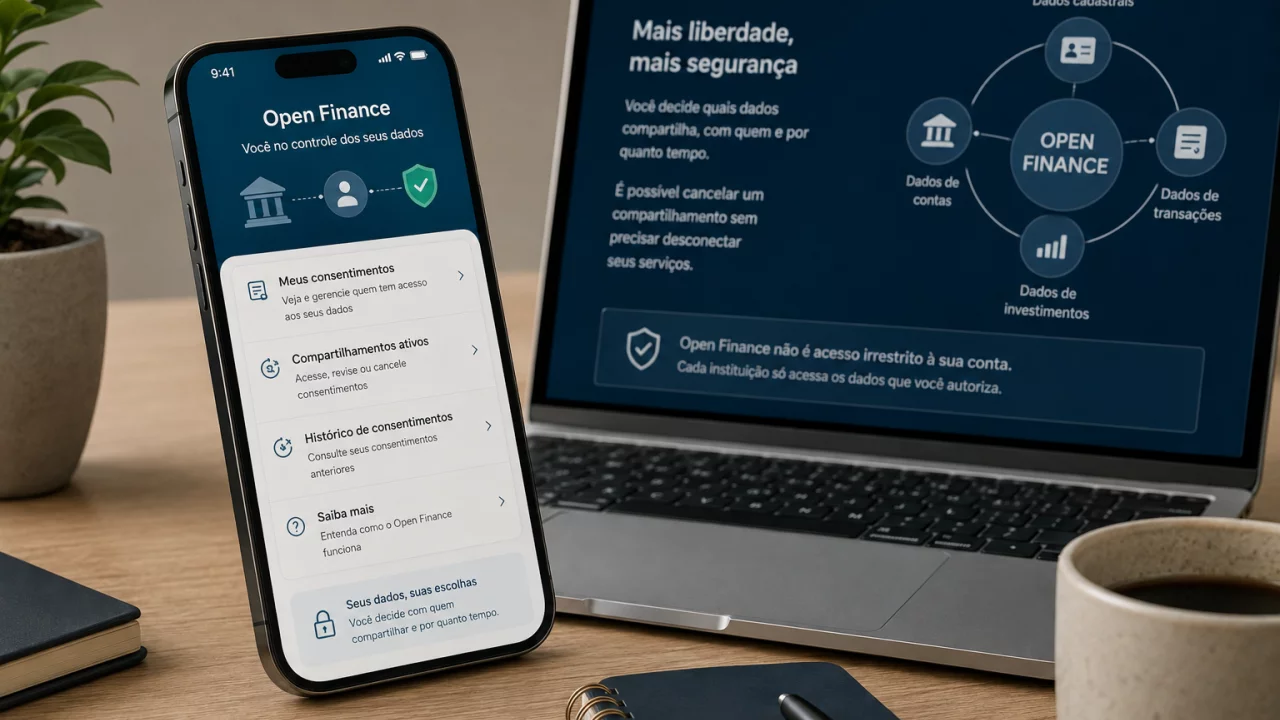
Autorizar o Open Finance não significa entregar uma chave mestra da conta bancária para outra empresa. O sistema funciona por consentimentos específicos, nos quais o cliente determina quais instituições participarão, quais dados ou serviços serão compartilhados e por quanto tempo aquela autorização ficará válida.
Você pode gostar:
Se livre das dívidas agora! Proteja-se do Smishing agora Desvende seu futuro financeiro 🚀Em 2026, essa gestão ganhou importância adicional com a evolução das jornadas que combinam compartilhamento de informações e serviços de pagamento.
Em determinadas situações, agora é possível interromper apenas o acesso a dados como saldo e limite sem necessariamente desfazer a vinculação utilizada para fazer pagamentos pela outra instituição.
A diferença ajuda quem quer continuar utilizando determinado serviço, mas não deseja mais manter todas as informações financeiras disponíveis para aquela empresa.
Open Finance não libera acesso irrestrito à conta
Quando um consumidor autoriza uma fintech a receber informações de outro banco, não está fornecendo sua senha nem permitindo que a instituição navegue livremente pela conta.
O compartilhamento ocorre diretamente entre as instituições participantes por meio das interfaces do Open Finance.
A autorização precisa informar quem receberá os dados, quem os transmitirá, a finalidade e o prazo correspondente.
Também deve mostrar quais informações entrarão no compartilhamento.
Isso significa que uma instituição pode receber determinados dados sem ter acesso automático a tudo aquilo que o cliente mantém no banco de origem.
Dados podem incluir conta, cartão, crédito e investimentos
O escopo do Open Finance vai além do saldo da conta corrente.
Com autorização, podem ser compartilhados dados cadastrais, como nome, CPF, telefone e endereço, além de informações relacionadas a contas bancárias.
Nesse grupo entram saldo, extratos e limites.
Também podem existir consentimentos envolvendo compras e faturas de cartões, contratos de empréstimos e financiamentos, investimentos e operações de câmbio.
O objetivo pode ser permitir que uma instituição compreenda melhor o relacionamento financeiro do cliente e ofereça produtos mais adequados ou reúna informações de diferentes bancos em um único aplicativo.
Cada compartilhamento, entretanto, depende de consentimento.
Senha e token ficam fora do compartilhamento
Uma diferença importante para a segurança é que o Open Finance não exige entregar credenciais bancárias para outra instituição.
Senha, token e outros elementos utilizados para autenticação não fazem parte dos dados compartilhados.
Durante a autorização, o cliente é redirecionado ao ambiente da instituição que possui as informações para confirmar sua identidade e aprovar o consentimento.
Depois disso, os bancos passam a se comunicar diretamente.
Essa estrutura também ajuda a reconhecer situações suspeitas. Uma empresa que afirma precisar da senha do internet banking ou de um código de autenticação para “conectar o Open Finance” não está seguindo a lógica normal do sistema regulado.
Consentimentos podem ser consultados pelo aplicativo
As instituições participantes precisam oferecer um ambiente de gestão dos consentimentos.
O nome exato varia. Em alguns aplicativos, a opção aparece como Open Finance. Em outros, pode estar identificada como compartilhamentos, conexões ou gestão de dados.
Nesse espaço, o cliente consegue verificar autorizações recebidas ou enviadas, incluindo aquelas que ainda estão vigentes e as que já expiraram.
A consulta permite identificar qual instituição está recebendo dados, de onde eles vêm e qual é a finalidade daquele compartilhamento.
Isso é especialmente útil para quem utilizou Open Finance em vários bancos ao longo dos últimos anos e já não lembra quais conexões continuam ativas.
Prazo não precisa ser permanente
Consentimentos são associados a uma finalidade e possuem duração.
O prazo deve ser apresentado ao cliente antes da autorização e pode variar conforme o serviço.
Em determinadas modalidades, a regulamentação permite consentimentos mais longos. Na vinculação de conta utilizada por serviços de iniciação de pagamento sem redirecionamento, por exemplo, a regra prevê prazo de cinco anos, que deve poder ser aumentado ou reduzido pelo cliente dentro das possibilidades regulamentares.
Isso não significa que o consumidor precisa esperar o consentimento vencer.
A autorização pode ser revogada antes.
Quando o objetivo é continuar utilizando o compartilhamento, também podem existir opções de renovação no ambiente de gestão da instituição recebedora.
Cancelamento pode ser feito por qualquer instituição envolvida
Para compartilhamento de dados, o Banco Central determina que o cliente possa cancelar a autorização tanto na instituição que recebe quanto naquela que transmite as informações.
A revogação deve ser acatada imediatamente.
Assim, quem autorizou uma fintech a receber dados de um banco pode procurar a área de Open Finance em qualquer uma das duas instituições para encerrar aquela autorização.
O cancelamento do consentimento impede novos compartilhamentos dentro daquela autorização.
Isso não deve ser confundido com encerrar a conta bancária. A relação contratual com o banco continua existindo normalmente.
Em 2026, dados e pagamentos podem ser separados em algumas jornadas
A novidade fica mais clara nas jornadas que combinam compartilhamento de dados com iniciação de pagamentos.
A chamada jornada otimizada permite que o cliente vincule uma conta para determinados pagamentos e, opcionalmente, também autorize o compartilhamento de informações como saldo disponível e limite.
Esses consentimentos não precisam necessariamente morrer juntos.
Pelas regras atuais, o cliente pode revogar apenas o compartilhamento dos dados e manter ativa a autorização necessária para continuar fazendo pagamentos.
Na experiência cotidiana, isso significa que uma carteira digital poderia continuar usando a conta vinculada para iniciar uma transação, mesmo depois de deixar de mostrar o saldo daquela conta.
Cancelar o pagamento produz efeito diferente
A relação funciona de maneira assimétrica.
Se o cliente revoga apenas o consentimento de dados, a autorização de iniciação de pagamento pode continuar ativa.
Se revoga o consentimento de iniciação de pagamentos da jornada otimizada, o compartilhamento de dados associado também deve ser cancelado automaticamente.
A lógica evita manter acesso a informações que havia sido autorizado especificamente para melhorar aquela experiência de pagamento depois que o vínculo principal deixou de existir.
Por isso, vale ler com atenção a tela de confirmação antes de revogar uma autorização.
A regulamentação exige que as instituições informem as consequências da ação.
Instituição desconhecida merece verificação antes da autorização
Open Finance pode ser iniciado por bancos, fintechs e outras instituições participantes do ecossistema, mas o consumidor não deveria confirmar qualquer solicitação apenas porque uma tela utiliza o nome do sistema.
Antes de prosseguir, é importante identificar qual empresa receberá os dados e por que ela está pedindo aquele acesso.
A jornada legítima mostra finalidade, prazo e informações envolvidas.
Também ocorre dentro dos aplicativos ou canais oficiais das instituições participantes, com redirecionamento para autenticação quando necessário.
Uma página recebida por mensagem que pede senha bancária, código de SMS ou instalação de aplicativo fora dos canais oficiais deve ser tratada com desconfiança.
Compartilhamento deve continuar fazendo sentido depois da contratação
Uma autorização pode ter sido útil quando o cliente procurava crédito, comparava produtos ou queria reunir contas em um agregador financeiro.
Meses depois, talvez aquele objetivo já não exista.
É por isso que revisar os consentimentos periodicamente faz sentido.
Se uma instituição continua recebendo informações sem oferecer um serviço que o consumidor utiliza, o acesso pode ser cancelado.
Ao mesmo tempo, as mudanças de 2026 ajudam a evitar um efeito tudo ou nada em determinadas jornadas.
Nem sempre é preciso desmontar toda a conexão para reduzir o nível de compartilhamento.
Controle continua nas mãos do cliente
O Open Finance foi construído para permitir circulação de informações mediante autorização, e não para transformar contas bancárias em vitrines abertas.
O consumidor escolhe as instituições, os dados, a finalidade e o tempo de compartilhamento e pode retirar a autorização posteriormente.
Com as jornadas mais recentes, esse controle ficou mais granular em alguns serviços. É possível continuar aproveitando determinada integração de pagamento e retirar apenas o acesso aos dados associados quando essa visualização deixa de ser desejada.
Leia também:
Evite dívidas extras! CDB diário ou Poupança: qual rende mais Crédito seguro com diagnóstico financeiro!Antes de apertar “autorizar”, portanto, vale entender exatamente o que está sendo conectado. E, depois que a conexão deixa de fazer sentido, não é preciso encerrar a conta ou abandonar todo o serviço para recuperar parte da privacidade. Em algumas situações, basta fechar uma janela sem precisar trancar a casa inteira.