Open Finance pode cobrir saldo negativo sozinho: como funcionam as Transferências Inteligentes?
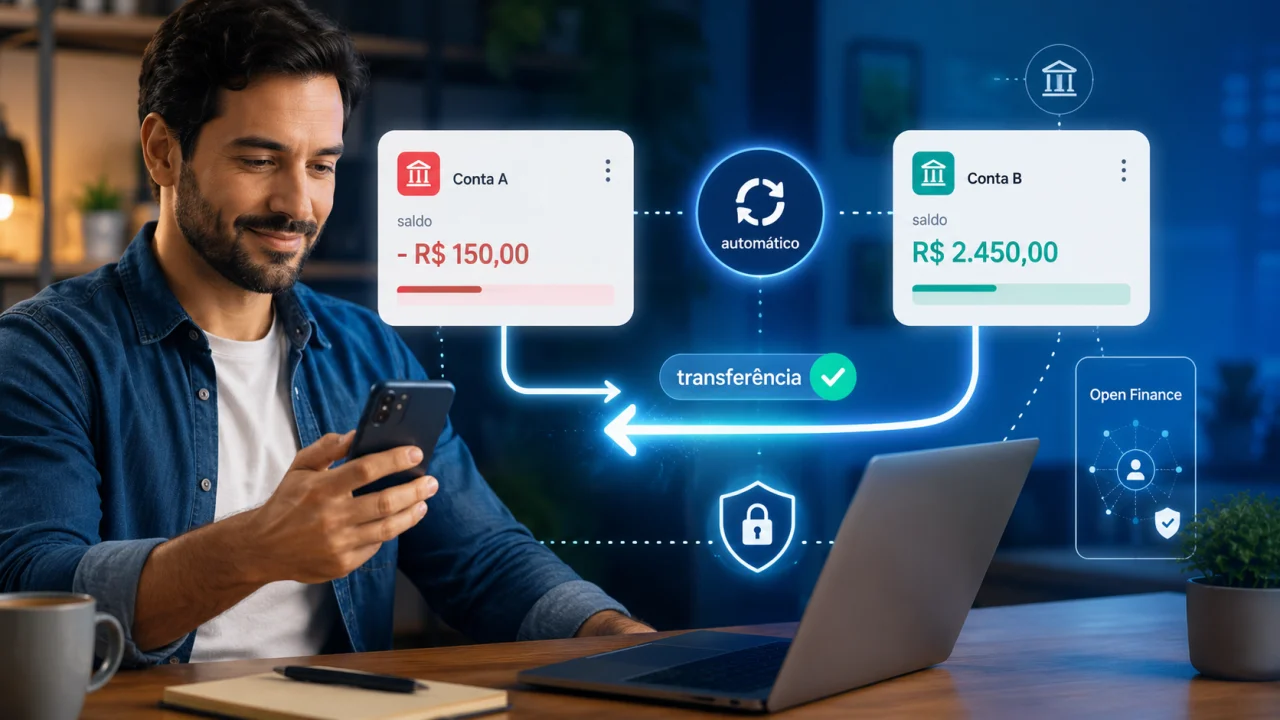
Recurso permite programar movimentações automáticas entre contas do mesmo titular, inclusive para cobrir falta de saldo ou direcionar dinheiro a investimentos.
Ter dinheiro em um banco e entrar no cheque especial em outro parece contraditório, mas pode acontecer facilmente quando o consumidor mantém várias contas. Uma fatura, débito automático ou pagamento reduz o saldo de uma delas enquanto recursos continuam parados em outra instituição.
Você pode gostar:
Desvende seu futuro financeiro 🚀 Evite dívidas extras! Pague com Pix pelo WhatsApp!As Transferências Inteligentes do Open Finance foram criadas para automatizar situações desse tipo. Com a autorização do cliente, é possível configurar regras para que dinheiro seja movimentado entre contas de sua própria titularidade quando determinado evento acontecer.
Um dos exemplos é justamente a cobertura de saldo. O usuário pode estabelecer uma regra para transferir recursos de outro banco quando a conta principal atingir uma condição previamente configurada, reduzindo o risco de permanecer no negativo ou utilizar o cheque especial.
Mas a funcionalidade vai além disso. Também pode ser usada para transferir automaticamente sobras de dinheiro para uma conta destinada a investimentos ou executar outras movimentações recorrentes sem exigir uma nova autorização a cada Pix.
O que são as Transferências Inteligentes?
A diferença principal está na automação.
Em uma transferência convencional, o consumidor percebe que precisa movimentar dinheiro, entra no aplicativo, informa o valor, escolhe a conta de destino e confirma a operação.
Nas Transferências Inteligentes, ele configura previamente uma regra e concede consentimento para que determinadas transações sejam executadas automaticamente quando as condições estabelecidas forem atendidas.
As movimentações são realizadas entre contas pertencentes ao mesmo cliente, normalmente mantidas em instituições diferentes.
Imagine alguém que utiliza o Banco A para receber salário e o Banco B para pagar as despesas da casa.
Em vez de lembrar todos os meses de transferir dinheiro, o cliente pode configurar uma movimentação automática entre suas próprias contas dentro das opções oferecidas pelas instituições participantes.
Outra possibilidade é utilizar um gatilho ligado ao saldo.
Se a conta utilizada para pagamentos ficar abaixo do nível configurado, recursos disponíveis em outra conta podem ser movimentados automaticamente para ajudar a cobrir aquela necessidade.
O sistema pode evitar o cheque especial?
Esse é um dos usos mais interessantes, mas precisa ser interpretado corretamente.
Imagine que uma conta tenha R$ 100 disponíveis e esteja prestes a receber uma cobrança de R$ 500. Em outro banco, o mesmo cliente possui R$ 3 mil.
Sem nenhuma automação, a cobrança pode consumir os R$ 100 e, dependendo da conta e das condições oferecidas, utilizar R$ 400 do limite do cheque especial.
Com uma Transferência Inteligente devidamente configurada, recursos da segunda conta podem ser enviados conforme o gatilho estabelecido, ajudando a recompor o saldo.
A vantagem financeira é clara porque o cheque especial normalmente possui juros elevados.
Ainda assim, não existe garantia de que qualquer conta negativa será instantaneamente coberta em qualquer banco. A disponibilidade da funcionalidade, os tipos de gatilho, valores mínimos, horários e condições operacionais dependem das soluções oferecidas pelas instituições participantes.
Também é preciso haver dinheiro suficiente na conta de origem.
Automação movimenta recursos existentes. Ela não cria saldo.
É preciso autorizar cada transferência?
Esse é justamente um dos pontos que diferenciam a funcionalidade.
O cliente concede previamente um consentimento dentro do ambiente do Open Finance para que transações sucessivas possam acontecer de acordo com as regras escolhidas.
Isso evita a necessidade de abrir o aplicativo do banco onde está o dinheiro e confirmar manualmente cada movimentação.
O consentimento, porém, não significa entregar controle irrestrito sobre todas as contas.
A autorização possui finalidade e condições definidas. O usuário deve conseguir visualizar o que está permitindo e gerenciar os consentimentos ativos pelos canais das instituições participantes.
Também pode cancelar a autorização.
Esse controle é fundamental porque existe uma diferença grande entre permitir uma transferência automática específica entre duas contas próprias e autorizar movimentações sem entender valores, condições ou destino.
Antes de confirmar, vale conferir principalmente quais contas estão envolvidas, qual regra dispara a transferência e quais valores poderão ser movimentados.
Também dá para automatizar investimentos?
A funcionalidade pode ser utilizada na direção oposta.
Em vez de trazer dinheiro para cobrir falta de saldo, o cliente pode criar uma lógica para retirar recursos que estejam sobrando em determinada conta e encaminhá-los para outra instituição onde mantém seus investimentos.
Imagine alguém que queira deixar sempre R$ 2 mil disponíveis para despesas.
Quando o saldo ultrapassar determinado valor, uma transferência programada pode direcionar parte do excedente para a conta escolhida, conforme as funcionalidades disponibilizadas pelo prestador.
A vantagem é reduzir o dinheiro que permanece parado por esquecimento.
Mas automatizar investimentos exige o mesmo cuidado da cobertura de saldo. Uma regra agressiva demais pode mandar dinheiro para outro destino pouco antes de uma despesa importante.
A automação funciona melhor quando existe uma margem de segurança.
Automatizar dinheiro também cria novos riscos
A conveniência elimina pequenas decisões do dia a dia. Exatamente por isso, uma configuração ruim pode repetir automaticamente uma decisão ruim.
Se o usuário definir uma cobertura muito ampla para uma conta usada sem controle, por exemplo, pode deixar de perceber que está gastando mais do que deveria. O sistema continuará puxando dinheiro de outra instituição enquanto houver saldo disponível.
O problema deixa de aparecer como cheque especial, mas o patrimônio continua diminuindo.
Também é importante revisar as regras quando a vida financeira muda.
Uma conta que era utilizada para despesas mensais pode deixar de ser. Um banco que concentrava reservas pode passar a guardar dinheiro para uma viagem ou imposto futuro. Uma automação antiga pode continuar movimentando recursos segundo uma lógica que já não faz sentido.
Por isso, consentimentos e transferências programadas merecem revisão periódica.
Quando a Transferência Inteligente pode ser útil?
A funcionalidade tende a fazer mais sentido para quem realmente utiliza duas ou mais instituições financeiras.
Ela pode ajudar a centralizar pagamentos, evitar dinheiro parado, reduzir o risco de esquecer transferências recorrentes e diminuir a chance de recorrer ao cheque especial apenas porque o saldo estava na conta errada.
Não é necessário abandonar uma conta para organizar a outra.
Essa é uma das propostas mais práticas do Open Finance: permitir que instituições diferentes funcionem de maneira mais integrada quando o próprio cliente autoriza.
A Transferência Inteligente, portanto, não é um banco decidindo sozinho onde colocar o dinheiro. É uma regra criada previamente pelo usuário para que o sistema execute uma tarefa financeira quando determinada condição acontecer.
Bem configurada, ela pode impedir que uma simples falta de atenção vire juros no cheque especial. Mal configurada, pode apenas tornar automático um fluxo de dinheiro que o consumidor deveria estar observando mais de perto.