Pix caiu e a transferência ficou pendente: tentar pagar de novo pode gerar débito duplicado?
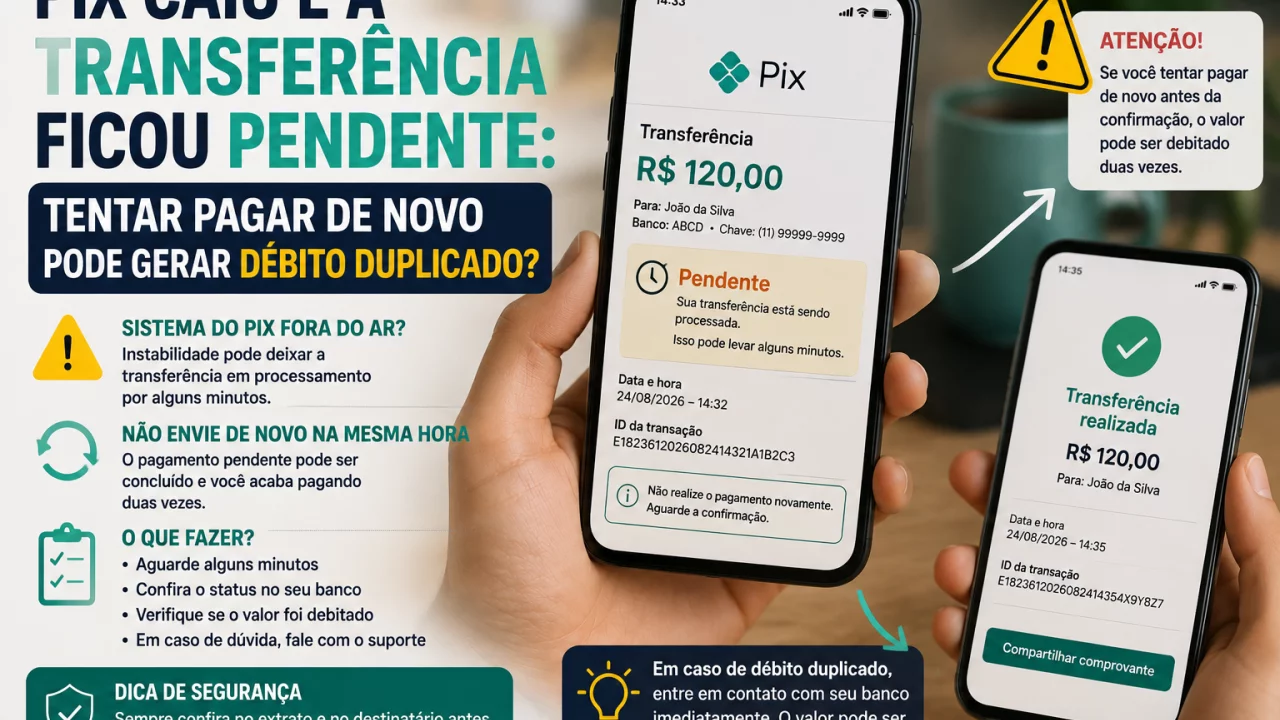
Instabilidades podem deixar o usuário sem confirmação imediata da operação; antes de repetir o Pix, o mais seguro é verificar o extrato e o histórico de transações.
A instabilidade que afetou o Pix em diferentes instituições financeiras na manhã de 23 de agosto de 2026 trouxe de volta uma situação desconfortável: o consumidor tenta pagar, recebe uma mensagem de erro ou fica diante de uma tela de processamento e não sabe se o dinheiro saiu da conta.
Você pode gostar:
Se livre das dívidas agora! Organize seu orçamento agora! Pague com Pix pelo WhatsApp!A reação natural pode ser fazer outra tentativa. É justamente aí que existe risco de pagamento duplicado.
Uma falha na comunicação do aplicativo não significa necessariamente que a primeira transferência deixou de ser processada. Em algumas situações, a operação pode ser concluída enquanto o aplicativo ainda apresenta erro ou demora para atualizar a confirmação.
Por isso, antes de enviar novamente o mesmo valor, é importante conferir se a primeira transação realmente não foi debitada.
Erro na tela não significa necessariamente Pix cancelado
O Pix normalmente conclui transferências em poucos segundos, mas o processo envolve diferentes sistemas.
Quando existe instabilidade, o usuário pode enviar a ordem e não receber imediatamente a confirmação esperada. O aplicativo pode apresentar mensagem de erro, continuar carregando ou informar que a operação está sendo processada.
Nesse intervalo, existem diferentes possibilidades.
A transação pode ter falhado antes de ser enviada, pode estar sendo processada ou pode já ter sido concluída enquanto o aplicativo ainda não atualizou a tela.
Por isso, repetir imediatamente o pagamento é arriscado.
Imagine uma compra de R$ 150. O cliente faz um Pix e o aplicativo trava. Como o vendedor diz que ainda não viu o dinheiro, ele tenta novamente.
Minutos depois, as duas operações aparecem como concluídas. Em vez de R$ 150, foram enviados R$ 300.
Durante a instabilidade de 23 de agosto, uma das orientações fornecidas aos clientes afetados foi justamente consultar o extrato antes de realizar nova tentativa.
O que conferir antes de tentar novamente?
O primeiro lugar a observar é o extrato da conta.
Se o valor já aparece debitado e existe uma transação Pix correspondente, não é recomendável enviar novamente apenas porque o recebedor ainda não confirmou o crédito.
Também vale acessar o histórico de Pix do aplicativo. Dependendo da instituição, a operação poderá aparecer com um status indicando conclusão, processamento ou falha.
Uma transação efetivamente concluída normalmente permite acessar seu comprovante.
Se o aplicativo indicar claramente que a transferência falhou e nenhum débito existir no extrato, uma nova tentativa pode ser necessária. Quando a situação permanecer indefinida, esperar a atualização ou procurar o banco tende a ser mais seguro do que multiplicar as tentativas.
O consumidor também deve evitar usar apenas notificações do celular como referência. O extrato e o histórico da própria conta oferecem uma visão mais confiável sobre o que aconteceu.
Em uma loja, não pague duas vezes apenas para sair da fila
O risco fica especialmente visível em compras presenciais.
Imagine que o consumidor esteja em um restaurante ou supermercado e o Pix fique pendente. A loja precisa receber, enquanto outras pessoas esperam atendimento. A pressão para tentar novamente aumenta.
Mesmo assim, repetir o pagamento sem verificar a primeira operação pode transformar uma instabilidade temporária em um problema financeiro posterior.
Se o primeiro Pix estiver concluído no extrato, o consumidor pode apresentar o comprovante e aguardar a conferência do estabelecimento.
Se a operação estiver efetivamente falhada, pode tentar novamente ou utilizar outro meio de pagamento.
Quando não for possível determinar imediatamente o que aconteceu, cartão ou dinheiro podem ser alternativas melhores do que realizar várias transferências iguais em sequência.
Também é útil guardar os comprovantes e registrar os horários das tentativas. Se ocorrer duplicidade, essas informações facilitam a identificação das duas operações.
O que fazer se dois Pix forem confirmados?
Primeiro, é necessário identificar por que a duplicidade aconteceu.
Se o próprio consumidor realizou duas transferências porque acreditou que a primeira havia falhado, não se trata automaticamente de uma falha operacional do sistema.
Nesse caso, o caminho mais simples costuma ser entrar em contato com quem recebeu os valores e solicitar a devolução de uma das transferências.
O recebedor deve utilizar a função de devolução disponível dentro da própria transação recebida. Essa opção permite devolver integral ou parcialmente aquele Pix para a conta de origem.
É mais seguro utilizar essa ferramenta do que criar uma nova transferência para uma chave fornecida posteriormente.
Se a duplicidade ocorreu sem que o consumidor tivesse realizado duas ordens, por exemplo, quando a própria instituição efetuou a mesma transação duas vezes devido a uma falha operacional, o caso deve ser informado ao banco.
Existe um mecanismo específico do Pix que também pode ser utilizado quando uma falha operacional da instituição provoca transação duplicada. Confirmado o problema, a instituição deve providenciar a devolução dentro do procedimento aplicável.
MED não corrige qualquer pagamento feito duas vezes por engano
É importante diferenciar duplicidade operacional de erro do próprio usuário.
O Mecanismo Especial de Devolução, o MED, foi criado principalmente para situações de fraude e também contempla determinadas falhas operacionais do sistema Pix.
Ele não funciona como um botão de arrependimento para qualquer transferência.
Se o consumidor conscientemente apertou “enviar” duas vezes e as duas operações foram corretamente executadas pelo banco, a segunda transferência não se transforma automaticamente em uma operação passível de MED apenas porque depois ele percebeu que havia pago em dobro.
Nesse caso, deve primeiro procurar o recebedor ou a empresa.
A situação é diferente quando existe evidência de que o banco processou uma operação duplicada por falha própria. A instituição deve analisar o ocorrido e utilizar os procedimentos previstos para corrigir a duplicidade.
A melhor proteção durante uma instabilidade é não transformar dúvida em nova transferência
Quando o Pix funciona normalmente, poucos segundos costumam ser suficientes para saber se a operação foi concluída.
Durante uma falha generalizada, esse comportamento muda. O aplicativo pode demorar para responder e o recebedor também pode enfrentar atraso para visualizar a movimentação.
É justamente nesses momentos que alguns minutos de espera podem evitar uma dor de cabeça maior.
Antes de pagar novamente, confira extrato e histórico. Se houver débito, não repita automaticamente a transferência. Se houver confirmação de falha e nenhum dinheiro tiver saído, aí sim uma nova tentativa pode fazer sentido.
Leia também:
Pix Automático sem saldo: novas tentativas após vencimento! Rendimento a caminho! Descubra já! Parcelas que cabem.A instabilidade do Pix pode desaparecer em algumas horas. Um pagamento duplicado, porém, continuará no extrato até que alguém faça a devolução.