Serasa Ensina: como usar conteúdos gratuitos antes de negociar dívida ou pedir cartão
Informação pode vir antes da próxima proposta de crédito.
Renegociar uma dívida ou solicitar um novo cartão costuma começar pelo aplicativo do banco, da financeira ou da própria Serasa. Antes de escolher uma proposta, porém, entender juros, orçamento, Score e capacidade de pagamento pode evitar que uma solução para o mês atual se transforme em uma nova dificuldade alguns meses depois.
Você pode gostar:
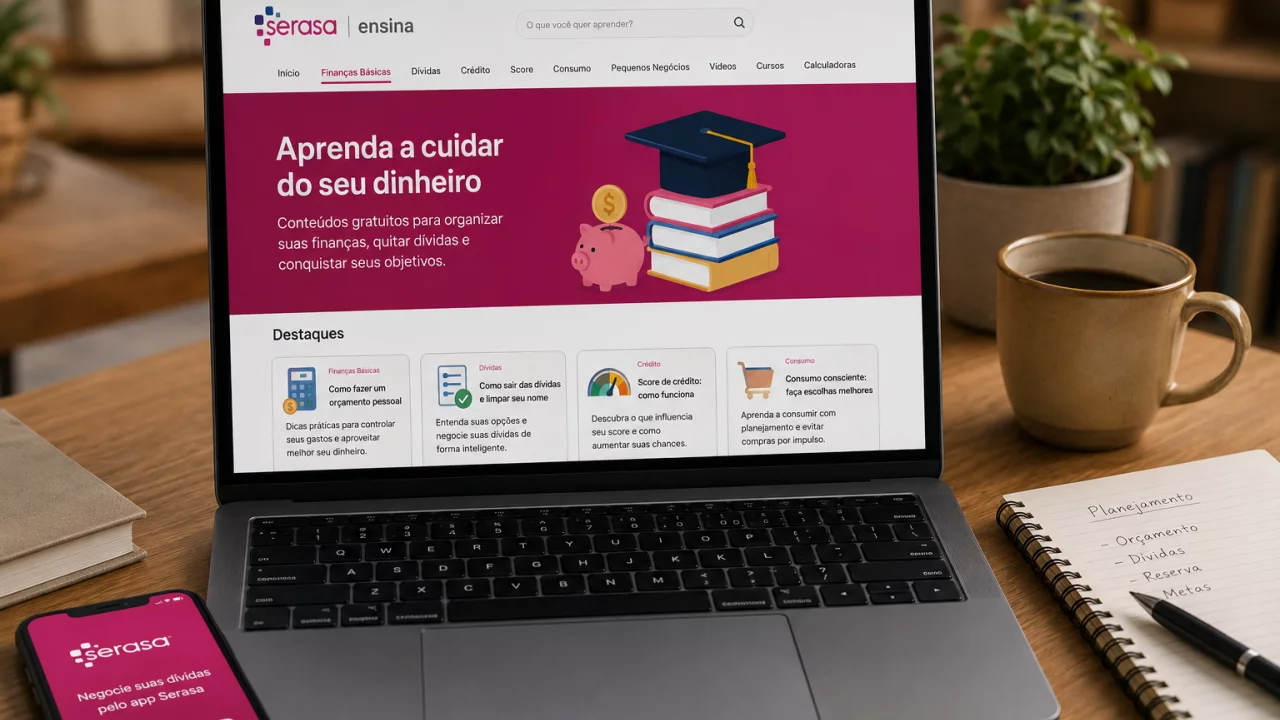
Correspondente bancário: entenda! 🏦 Quer saber seu 13º? Calcule já Evite dívidas extras!O Serasa Ensina reúne conteúdos gratuitos justamente para essa etapa anterior à contratação. A plataforma aborda educação financeira em artigos e vídeos e oferece o curso Finanças Básicas, destinado a quem deseja compreender conceitos como orçamento, endividamento, juros e utilização de serviços financeiros.
O conteúdo pode ser usado por consumidores que estão começando a organizar as finanças ou tentando recuperar o controle depois de um período de inadimplência. Ele não substitui a análise individual de uma proposta, mas ajuda a interpretar melhor aquilo que aparece na tela quando chega a hora de negociar uma dívida ou contratar crédito.
Conteúdo começa pelos fundamentos do orçamento
Antes de discutir cartão ou empréstimo, o Serasa Ensina trabalha com organização financeira. O curso Finanças Básicas possui sete módulos e começa pelo orçamento, mostrando a importância de conhecer receitas, despesas e compromissos existentes.
Essa etapa parece distante de uma oferta de crédito, mas está diretamente relacionada à decisão. Uma parcela de R$ 300 pode parecer adequada isoladamente e deixar de caber quando é somada a aluguel, alimentação, transporte e outras dívidas já assumidas.
O orçamento também ajuda a identificar quanto da renda está comprometido antes de aceitar uma renegociação. Diminuir a prestação de uma dívida pode aliviar o mês, mas aumentar bastante o prazo e o total desembolsado.
Para quem ainda não possui familiaridade com finanças pessoais, começar por esses conceitos torna mais simples analisar as ofertas encontradas posteriormente nos aplicativos.
Dívida deve ser entendida antes de ser renegociada
Negociar uma pendência envolve mais do que encontrar o maior percentual de desconto. É necessário saber qual é o valor cobrado, quem é o credor, como será realizado o pagamento e se o acordo cabe no orçamento até a última parcela.
O Serasa Ensina possui conteúdos sobre endividamento, superendividamento, juros e direitos dos consumidores endividados. Essa base pode ajudar a diferenciar uma redução real da dívida de uma prestação pequena criada principalmente pelo alongamento do prazo.
O mesmo raciocínio vale para propostas oferecidas pelo Serasa Limpa Nome ou diretamente pelos bancos. A disponibilidade de um acordo não significa que o consumidor seja obrigado a aceitá-lo imediatamente.
Antes de confirmar, é importante compreender o impacto da entrada, a quantidade de parcelas e as consequências de um novo atraso.
Score ajuda na análise, mas não aprova crédito sozinho
O Serasa Score varia de 0 a 1.000 e representa uma estimativa relacionada à probabilidade de o consumidor pagar seus compromissos em dia. Informações sobre comportamento de pagamento, relacionamento com o mercado de crédito, dívidas e outros fatores participam do cálculo.
A pontuação pode ser consultada gratuitamente nos canais da Serasa e ajuda o consumidor a conhecer parte do seu perfil financeiro.
Ainda assim, não existe uma nota que obrigue um banco a conceder cartão ou empréstimo. Cada instituição possui políticas próprias de crédito e pode considerar renda, endividamento, relacionamento, informações cadastrais e seus modelos internos de risco.
Isso significa que aumentar o Score não produz garantia de aprovação. Da mesma maneira, pagar uma dívida pode melhorar a situação financeira sem resultar imediatamente no limite ou no produto desejado.
Cartão sem planejamento continua sendo dívida potencial
Um cartão aprovado pode facilitar pagamentos e concentrar despesas, mas o limite disponibilizado não representa dinheiro adicional na renda.
O Serasa Ensina aborda juros e utilização dos serviços financeiros justamente porque o custo aparece quando a fatura deixa de ser paga integralmente. Crédito rotativo, parcelamento da fatura e outros mecanismos podem transformar compras relativamente pequenas em compromissos prolongados.
Antes de solicitar um novo cartão, o consumidor deve avaliar por que precisa dele. Substituir um produto mais caro, organizar gastos ou obter um meio de pagamento necessário possui lógica diferente de abrir mais crédito porque surgiu uma oferta no aplicativo.
O cuidado é ainda maior para quem acabou de renegociar dívidas. Limites novamente disponíveis podem facilitar a criação de novos compromissos antes que o acordo anterior esteja totalmente resolvido.
Empréstimo precisa ser comparado pelo custo
As parcelas ocupam grande destaque nas ofertas porque tornam um valor alto aparentemente mais acessível. Para avaliar um empréstimo, porém, é necessário entender juros, prazo e custo total.
Uma prestação menor pode resultar de um contrato muito mais longo. Dependendo das condições, o consumidor passa vários anos comprometendo parte da renda para reduzir apenas modestamente a despesa mensal.
Conteúdos educativos ajudam a compreender conceitos que aparecem na proposta, inclusive juros e custo do crédito. Depois disso, fica mais fácil comparar opções de instituições diferentes sem olhar apenas para o valor liberado ou para a primeira parcela.
O empréstimo deve resolver uma finalidade concreta. Contratar dinheiro sem saber exatamente onde ele será utilizado aumenta o risco de assumir uma dívida sem produzir melhora equivalente no orçamento.
Temas para estudar antes de contratar crédito
Antes de aceitar uma proposta de cartão, empréstimo ou financiamento, vale compreender:
- como montar um orçamento e calcular quanto da renda já está comprometido;
- como funcionam juros e o efeito de prazos mais longos sobre o valor total;
- qual é a diferença entre pagar integralmente e financiar uma fatura de cartão;
- como o Serasa Score funciona e por que ele não garante aprovação;
- como priorizar dívidas quando existem vários compromissos em atraso;
- o que caracteriza superendividamento e quais direitos existem nessa situação;
- como identificar golpes e ofertas falsas de crédito;
- como comparar uma nova dívida com as obrigações que já fazem parte do orçamento.
Artigos e vídeos permitem estudar dúvidas específicas
Nem todo consumidor precisa fazer um curso completo antes de resolver uma questão pontual. O Serasa Ensina também publica artigos no portal da Serasa e conteúdos em vídeo sobre crédito, Score, endividamento, proteção contra golpes e organização financeira.
Esse formato permite pesquisar uma dúvida quando ela aparece. Quem recebeu uma oferta de empréstimo pode estudar juros; quem está tentando reconstruir o histórico financeiro pode entender melhor o Score; quem acumulou diversas contas pode procurar conteúdos sobre priorização de dívidas.
O curso Finanças Básicas oferece uma sequência mais estruturada, com sete módulos e aproximadamente duas horas de conteúdo em vídeo, além de materiais complementares. Ele é gratuito e oferece certificado digital de conclusão.
Educação financeira não é promessa de aprovação
Existe uma fronteira importante entre aprender a administrar crédito e conseguir crédito.
Nenhum curso do Serasa Ensina pode garantir que um banco concederá determinado cartão, limite ou empréstimo. Mesmo uma melhora no Score não elimina a avaliação realizada pela instituição financeira.
O conteúdo educativo também não deveria ser utilizado como justificativa para contratar um produto simplesmente porque ele aparece dentro do mesmo ecossistema digital. Serasa Ensina, consulta de Score, negociação de dívidas e ofertas de crédito cumprem funções diferentes.
Para o consumidor, a principal vantagem de estudar antes é chegar à proposta com mais perguntas do que apenas “fui aprovado?”. Valor total, prazo, juros e impacto no orçamento passam a dividir espaço com o limite oferecido.
Leia também:
FGC protege seu saldo na conta! Conta salário: receba e use já CDB diário ou Poupança: qual rende maisNesse sentido, o Serasa Ensina funciona melhor como uma sala de aula antes do balcão financeiro. Aprender gratuitamente não garante que a porta do crédito será aberta, mas ajuda a decidir se vale a pena atravessá-la quando isso acontecer.