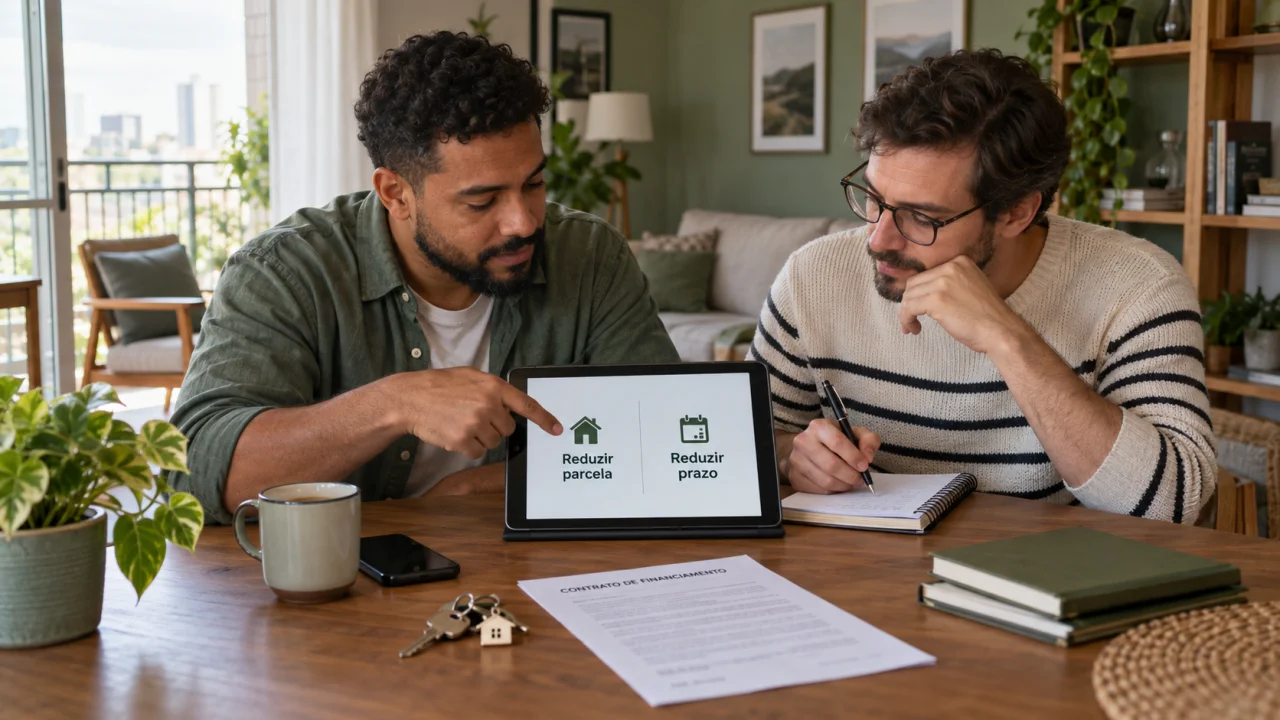
Amortizar financiamento reduz a parcela ou o prazo? Como escolher onde usar o valor extra?
Pagamento adicional diminui o saldo devedor, mas escolher entre prestação menor e contrato mais curto muda o efeito da amortização sobre o orçamento e os juros futuros.
Quem recebe um dinheiro extra e decide usá-lo para amortizar um financiamento pode encontrar duas alternativas: reduzir o valor das próximas prestações ou encurtar o prazo restante do contrato. Nos dois casos, o dinheiro é usado para diminuir o saldo devedor, mas o resultado financeiro não é exatamente o mesmo.
Você pode gostar:
Aproveite já! Saque-aniversário FGTS na hora! Consiga crédito rápido! Use seu saque-aniversário FGTS com cautelaEm geral, reduzir o prazo tende a ser a escolha que mais corta juros ao longo do financiamento, porque a dívida é eliminada mais rapidamente. Já diminuir a prestação pode ser mais útil para quem precisa aliviar o comprometimento mensal da renda.
Por isso, a melhor escolha não depende apenas de descobrir qual opção economiza mais, mas também de quanto espaço o financiamento ocupa atualmente no orçamento.
O que acontece quando o financiamento é amortizado?
Amortizar significa fazer um pagamento adicional diretamente sobre o saldo devedor.
Imagine um financiamento no qual ainda restem R$ 180 mil para pagar. Se o cliente utilizar R$ 30 mil em uma amortização extraordinária, o saldo utilizado nos cálculos seguintes cairá, observadas as condições do contrato.
A partir daí, a instituição recalcula o financiamento.
No crédito habitacional da Caixa, por exemplo, o cliente pode escolher se quer usar esse novo saldo menor para reduzir o número de prestações restantes ou para diminuir o valor do encargo mensal mantendo o prazo.
Essa operação é diferente de simplesmente pagar a prestação do próximo mês antecipadamente. O objetivo é reduzir o principal da dívida e, consequentemente, os juros que ainda seriam calculados sobre aquela parcela do saldo.
Reduzir o prazo economiza mais juros?
Em condições equivalentes, normalmente sim.
Quando o consumidor mantém uma prestação semelhante e utiliza a amortização para eliminar parcelas do final do contrato, a dívida passa a cair mais rapidamente.
Como os juros de um financiamento são calculados sobre o saldo devedor ao longo do tempo, permanecer menos meses com dinheiro devido à instituição tende a reduzir o total de juros pagos.
Suponha que ainda faltem 180 parcelas e uma amortização permita reduzir esse prazo para 130. O consumidor deixa de carregar aquele saldo por 50 meses que antes fariam parte do contrato.
É por esse motivo que quem possui orçamento confortável e deseja maximizar a economia costuma encontrar vantagem na redução do prazo.
O resultado exato depende da taxa, do sistema de amortização, do indexador e das demais condições do contrato.
Quando vale mais a pena reduzir a prestação?
Diminuir a prestação pode ser uma escolha melhor quando o financiamento começou a pesar demais no orçamento.
Uma família que pagava R$ 2.500 por mês, por exemplo, pode ter enfrentado redução de renda ou aumento de despesas. Se uma amortização permitir baixar esse encargo para R$ 2.000 mantendo o prazo restante, os R$ 500 liberados todos os meses podem proporcionar mais segurança financeira.
Nesse caso, a decisão não busca necessariamente a maior economia possível de juros. O objetivo é reduzir o risco de atraso e abrir espaço para outras despesas.
Essa alternativa também pode ser interessante para quem está com comprometimento de renda elevado e quer aumentar a capacidade de formar uma reserva financeira.
Pagar menos juros é importante, mas manter uma prestação que cabe no orçamento também evita que uma dívida saudável se transforme em inadimplência.
Reduzir a parcela também economiza juros?
Sim. A amortização continua reduzindo o saldo devedor.
O que muda é que, ao optar pela prestação menor e manter o prazo, parte da vantagem proporcionada pelo pagamento extra é utilizada para reduzir o desembolso mensal.
Por isso, a economia total de juros tende a ser menor do que seria se o cliente mantivesse um pagamento mensal mais alto e encerrasse a dívida antes.
Isso não torna a escolha ruim. São dois objetivos diferentes.
Reduzir o prazo privilegia a velocidade para sair da dívida e a economia financeira. Reduzir a prestação privilegia o fluxo de caixa mensal.
É melhor amortizar ou guardar o dinheiro?
Antes de usar toda a quantia no financiamento, é importante verificar se a família continuará com uma reserva para emergências.
Amortizar R$ 20 mil pode reduzir bastante a dívida, mas o dinheiro utilizado deixa de estar disponível imediatamente para despesas inesperadas.
Se uma pessoa coloca toda a reserva no financiamento e, pouco depois, precisa contratar um empréstimo caro ou entrar no cheque especial para pagar uma emergência, parte da economia obtida pode desaparecer.
Também é possível comparar o custo do financiamento com o rendimento líquido que o dinheiro teria se permanecesse investido, considerando risco, tributação e liquidez.
Quanto maior for a taxa efetiva do financiamento em relação ao retorno seguro que o consumidor consegue obter com aquele dinheiro, mais atraente tende a ser a amortização.
FGTS também pode ser usado para fazer essa escolha?
Nos financiamentos habitacionais que atendem às regras para utilização do FGTS, o saldo do trabalhador pode ser usado para amortizar o saldo devedor.
A Caixa informa que essa amortização pode reduzir o prazo restante ou o valor do encargo, conforme a opção escolhida.
O FGTS também pode ser utilizado, quando preenchidos os requisitos, para liquidar o financiamento ou pagar parte das prestações.
Isso torna importante simular as alternativas antes de confirmar a utilização. A mesma quantia pode produzir efeitos bastante diferentes conforme o objetivo escolhido.
Amortizar antes do fim dá direito a reduzir juros?
Sim.
O Código de Defesa do Consumidor garante o direito à liquidação antecipada total ou parcial da dívida com redução proporcional dos juros e demais acréscimos correspondentes ao período antecipado.
Isso significa que o banco não deve tratar a amortização como se o consumidor simplesmente estivesse somando todas as parcelas futuras, incluindo integralmente juros que ainda seriam gerados.
Ao antecipar parte do saldo, há menos dívida sujeita aos encargos dos períodos seguintes.
A forma operacional varia conforme o tipo de financiamento e a instituição, mas o direito à redução proporcional dos custos futuros permanece relevante na comparação.
Como escolher entre parcela e prazo?
Quem consegue continuar pagando a prestação atual com tranquilidade tende a aproveitar melhor financeiramente a amortização reduzindo o prazo. A dívida acaba antes e, em condições equivalentes, o total de juros tende a cair mais.
Quem está com orçamento apertado pode obter benefício maior no dia a dia reduzindo a prestação, mesmo permanecendo mais tempo no financiamento.
Antes de decidir, vale realizar as duas simulações com exatamente o mesmo valor de amortização e comparar o novo saldo, a prestação, o prazo restante e o total projetado até a quitação.
A pergunta, portanto, não é apenas quanto dinheiro existe para amortizar. É o que o consumidor pretende comprar com esse valor: uma dívida que termina mais cedo ou mais espaço no orçamento todos os meses.
Leia também:
Consiga crédito rápido! Use seu saque-aniversário FGTS com cautela Descubra margem extra para seu empréstimo!Se a prioridade for economia de juros e a prestação atual continua confortável, reduzir o prazo tende a ser mais vantajoso. Se a necessidade imediata for diminuir a pressão sobre a renda, reduzir a parcela pode ser a escolha mais útil.