Antecipação da restituição do IR no BB vai até setembro: vale pagar juros para receber antes?
Banco do Brasil permite antecipar até 100% da restituição, limitado a R$ 50 mil, mas contratar depois dos lotes regulares exige calcular se a necessidade do dinheiro justifica os juros.
O calendário regular de restituições do Imposto de Renda 2026 terminou em 28 de agosto. Para quem ainda não recebeu, porém, o Banco do Brasil continua oferecendo até 30 de setembro a possibilidade de antecipar o valor esperado por meio de uma operação de crédito.
Você pode gostar:
Descubra margem extra para seu empréstimo! Aproveite já! Saque-aniversário FGTS na hora! Empréstimo online: Use já!O cliente pode antecipar até 100% da restituição indicada na declaração, respeitando o limite máximo de R$ 50 mil e a análise de crédito.
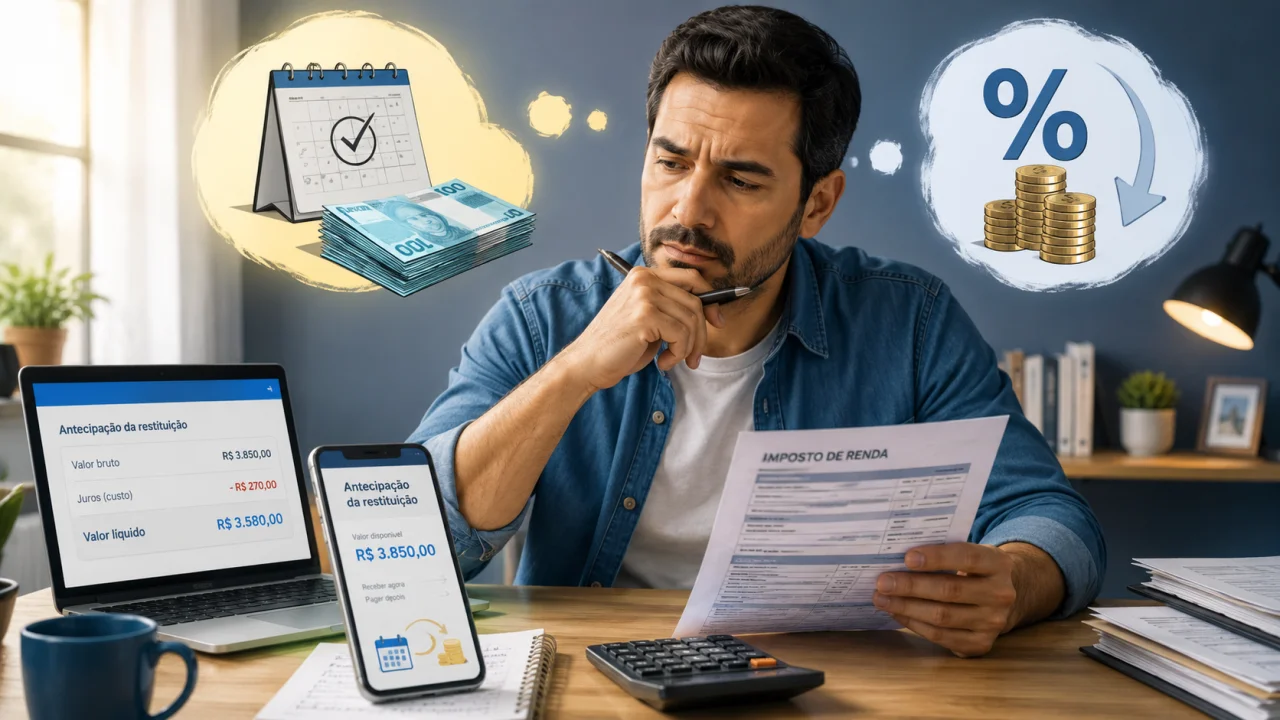
O dinheiro entra na conta antes de a Receita Federal liberar a restituição, mas isso não significa receber gratuitamente um valor que já pertence ao contribuinte.
A antecipação é um empréstimo. Quando a restituição finalmente for depositada, ela será utilizada para quitar a operação, acrescida dos juros e demais custos previstos no contrato.
Com o fim dos lotes regulares, a decisão ganha uma questão adicional: quem ainda espera uma restituição precisa avaliar por que o pagamento não ocorreu e quanto tempo está disposto a pagar juros para acessar esse dinheiro antes.
Como funciona a antecipação no Banco do Brasil?
Para contratar, é necessário ser cliente pessoa física do Banco do Brasil, possuir conta corrente e ter limite de crédito disponível.
O contribuinte também precisa ter indicado uma conta do BB ou uma chave Pix do tipo CPF vinculada ao banco para receber a restituição.
Esse detalhe é essencial.
Se a declaração indicar restituição em outra instituição, será necessário corrigir os dados pelos procedimentos disponíveis antes de contratar, quando aplicável.
O crédito pode chegar a até 100% do valor que o contribuinte espera receber, limitado atualmente a R$ 50 mil.
A contratação pode ser realizada pelos canais digitais do banco e continua sujeita à aprovação.
Depois que o empréstimo é liberado, não existem parcelas mensais convencionais. A dívida é paga de uma única vez.
Quando o banco recebe o dinheiro de volta?
A quitação ocorre na primeira de duas situações.
Se a Receita depositar a restituição antes, o valor é utilizado para pagar o empréstimo naquela ocasião.
Se isso não acontecer até o vencimento contratual, a operação vence em 29 de janeiro de 2027.
Essa segunda data merece bastante atenção para quem está contratando no fim de agosto ou em setembro.
Imagine que uma pessoa antecipe R$ 5 mil em setembro e sua restituição permaneça retida por alguma pendência.
O banco não esperará indefinidamente até a Receita liberar o dinheiro. Se a restituição não chegar antes, a dívida precisa ser quitada no vencimento do contrato.
Por isso, o cliente deve possuir um plano alternativo para pagar mesmo se houver atraso na restituição.
Por que ainda pode existir restituição depois de agosto?
Os quatro lotes regulares de 2026 foram programados para 29 de maio, 30 de junho, 31 de julho e 28 de agosto.
Isso não significa que qualquer contribuinte que ficou de fora perdeu definitivamente o direito ao dinheiro.
Declarações que apresentaram pendências, foram retificadas ou passaram por processamento posterior podem entrar em lotes residuais depois da regularização.
Também é possível acompanhar a situação da declaração para verificar se existe alguma inconsistência.
Esse passo é particularmente importante antes de contratar a antecipação.
Se a restituição apenas aguarda processamento, o risco é diferente daquele enfrentado por alguém cuja declaração possui pendência relevante.
Quanto maior a incerteza sobre quando o dinheiro será liberado, maior pode ser o período durante o qual os juros da antecipação permanecerão correndo.
Quando pagar juros pode fazer sentido?
A resposta depende do destino do dinheiro.
Uma das situações mais favoráveis ocorre quando a restituição antecipada será usada para quitar uma dívida significativamente mais cara.
Imagine alguém com R$ 4 mil de restituição e R$ 4 mil no rotativo do cartão.
Se o custo da antecipação for muito inferior aos juros cobrados pelo cartão, trocar uma dívida cara por outra mais barata pode gerar economia.
Também pode existir justificativa diante de uma emergência que não pode esperar.
A situação é diferente quando o dinheiro será usado apenas para antecipar consumo.
Se a pessoa deseja comprar um celular, viajar ou realizar outra despesa adiável, esperar pela restituição significa receber o mesmo recurso posteriormente sem pagar os juros do empréstimo.
Antecipar nesse cenário equivale a pagar para fazer hoje algo que poderia ser feito quando o dinheiro realmente chegasse.
O valor da restituição continua sendo corrigido?
A restituição do Imposto de Renda recebe atualização pela Selic dentro das regras aplicáveis até sua liberação.
Mas isso não deve ser interpretado como garantia de que vale a pena pegar um empréstimo e deixar a restituição rendendo.
O consumidor precisa comparar o custo efetivo da antecipação com o benefício financeiro de receber antes.
Se os juros do empréstimo forem maiores do que qualquer vantagem obtida com a utilização antecipada do dinheiro, esperar tende a ser melhor financeiramente.
A taxa oferecida pelo BB varia conforme o perfil e o relacionamento do cliente.
Por isso, a simulação individual é mais importante do que qualquer taxa promocional usada como referência genérica.
Antes de confirmar, é necessário observar principalmente o Custo Efetivo Total e o valor que será necessário para liquidar a operação.
Antecipar depois dos lotes regulares exige mais cautela
Em março ou abril, quem antecipava a restituição sabia que poderia permanecer alguns meses pagando juros enquanto aguardava seu lote.
No fim de agosto, a situação é diferente.
Os lotes regulares já terminaram. Quem ainda não recebeu precisa primeiro compreender o motivo.
Se a declaração estiver correta e apenas seguir para processamento posterior, a antecipação pode funcionar como ponte financeira.
Se houver pendência, malha fiscal ou necessidade de retificação, o prazo de espera pode ser mais incerto.
Isso não impede automaticamente a contratação quando o banco aprova, mas aumenta a importância de não depender exclusivamente da restituição para pagar a dívida.
A antecipação do IR resolve um problema muito específico: necessidade de dinheiro agora em troca de abrir mão de parte do valor futuro para pagar juros.
Até 30 de setembro de 2026, clientes elegíveis do BB ainda podem fazer essa escolha. Depois do fim dos lotes regulares, porém, a pergunta mais importante deixou de ser apenas “quanto vou receber?” e passou a incluir outra: “por que ainda não recebi e quanto estou disposto a pagar para não esperar?”.