Consignado do INSS quitado ainda ocupa margem: o que conferir no Meu INSS?
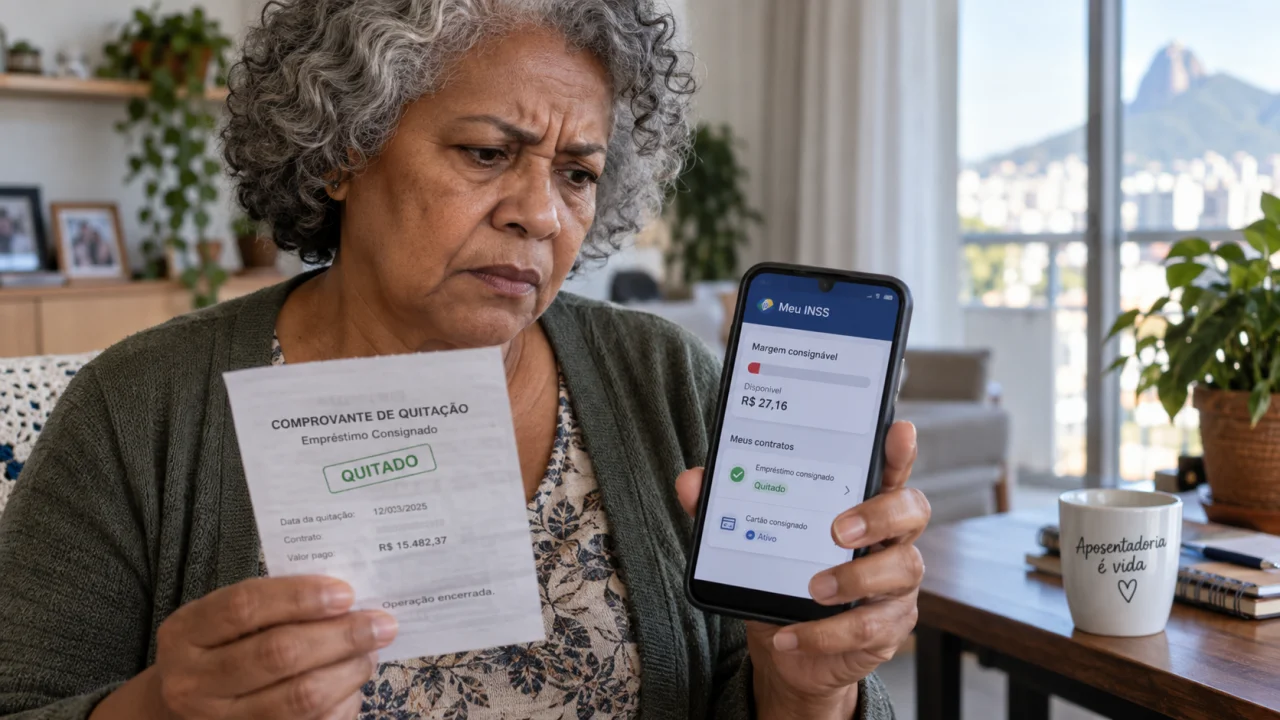
Contrato liquidado deve deixar de comprometer a margem; extrato permite verificar se a instituição já informou a exclusão da operação.
Quitar um empréstimo consignado do INSS deveria liberar a parcela da margem que estava comprometida com aquela dívida. Mas essa atualização nem sempre aparece imediatamente no Meu INSS.
Você pode gostar:
Simulação de empréstimo na Caixa Empréstimo online: Use já! Consiga crédito rápido!Quando o segurado consulta o extrato e encontra o contrato ainda ativo, o primeiro passo é descobrir se a quitação já foi efetivamente confirmada pela instituição financeira e se o banco enviou à Dataprev o comando necessário para excluir a operação.
No caso de quitação antecipada, a regra atual estabelece prazo de até cinco dias úteis para a instituição transmitir essa informação depois de confirmar a liquidação. Somente a exclusão definitiva do contrato libera a margem consignável.
Onde verificar se o contrato ainda está ativo?
A principal ferramenta é o Extrato de Empréstimo Consignado disponível no Meu INSS.
O documento mostra os empréstimos vinculados ao benefício, incluindo informações como valor das parcelas, prazo e margem disponível para novas operações.
Para consultar, basta entrar no Meu INSS com CPF e senha da conta Gov.br, procurar por “Extrato de empréstimo” e emitir o documento.
O extrato permite conferir se o contrato quitado continua aparecendo como ativo e se a margem disponível já foi recalculada.
Também podem aparecer contratos inativos ou suspensos. Essa diferença é importante porque um contrato suspenso não necessariamente devolve a margem ao beneficiário.
Contrato suspenso libera a margem?
Não.
A regulamentação do INSS diferencia expressamente suspensão e exclusão.
Na suspensão, os descontos no benefício e os repasses à instituição financeira são interrompidos temporariamente, mas a margem continua comprometida.
Já a exclusão encerra definitivamente os descontos daquela operação e libera a margem consignável correspondente.
Por isso, encontrar um contrato sem desconto naquele mês não significa necessariamente que ele já foi retirado do cálculo da margem.
Para quem quitou a dívida, o ponto a conferir é se a operação foi efetivamente excluída, e não apenas se a parcela deixou de aparecer no pagamento do benefício.
Quanto tempo o banco tem para informar uma quitação antecipada?
Nas operações liquidadas antecipadamente, a instituição financeira tem até cinco dias úteis após a confirmação da liquidação para enviar à Dataprev a informação de exclusão do contrato.
Imagine que ainda faltassem 20 parcelas, mas o beneficiário pediu o saldo devedor e quitou tudo de uma só vez.
Depois de confirmar que o pagamento liquidou integralmente a dívida, o banco não pode manter indefinidamente aquela operação registrada como ativa. Ele deve enviar o comando de exclusão dentro do prazo regulamentar.
A atualização visual no Meu INSS depende também do processamento dos sistemas envolvidos. Por isso, o prazo de cinco dias úteis diz respeito ao envio da informação pela instituição, e não representa necessariamente uma promessa de que a tela mudará exatamente no quinto dia.
E quando o empréstimo terminou normalmente na última parcela?
O encerramento normal do contrato também deve deixar de comprometer a margem quando não existe mais dívida.
Entretanto, o prazo específico de cinco dias úteis previsto na regulamentação consultada é expresso para operações liquidadas antecipadamente.
Se o contrato chegou naturalmente à última prestação e continua aparecendo como ativo, o segurado deve conferir se realmente não há saldo pendente e procurar a instituição responsável para saber se o encerramento foi informado corretamente.
Também vale observar a competência da folha. Como os empréstimos consignados são processados junto ao pagamento do benefício, uma parcela que acabou de ser descontada pode ainda aparecer nos registros durante a atualização dos sistemas.
O importante é acompanhar se a operação passa para a condição correta e se a margem volta a ficar disponível.
O que fazer se já passaram cinco dias úteis?
Se houve quitação antecipada confirmada e o contrato continua ativo depois do prazo para a instituição enviar a exclusão, o primeiro contato deve ser com o banco ou financeira.
O beneficiário deve pedir confirmação formal da liquidação e perguntar se o comando de exclusão já foi transmitido à Dataprev.
É recomendável guardar comprovante da quitação e número de protocolo.
Depois, vale emitir novamente o Extrato de Empréstimo Consignado no Meu INSS para verificar se houve atualização.
Se a instituição afirmar que já realizou o procedimento, mas a operação continuar comprometendo a margem, o segurado pode procurar os canais oficiais de atendimento para esclarecer onde está a pendência.
E se uma parcela for descontada depois da quitação?
Existe proteção específica para a quitação antecipada.
A norma do INSS determina que a instituição financeira é responsável por devolver ao beneficiário eventual valor descontado depois da liquidação antecipada do contrato.
Assim, se uma pessoa quitou integralmente o consignado e, mesmo assim, percebe nova parcela sendo retirada do benefício, deve procurar a instituição financeira com o comprovante da quitação.
Não é necessário tratar esse valor como se fosse uma nova parcela legítima apenas porque apareceu no extrato de pagamento.
É importante comparar a data em que a liquidação foi confirmada com a competência em que ocorreu o desconto para esclarecer o ocorrido.
Margem liberada significa novo empréstimo aprovado?
Não.
A liberação da margem significa apenas que aquela parte da renda do benefício deixou de estar comprometida com o contrato anterior.
Uma nova contratação ainda depende das regras vigentes do consignado, da autorização do beneficiário, da situação do benefício e da análise e oferta da instituição financeira.
O Meu INSS permite justamente conferir a margem disponível antes de iniciar uma nova operação.
Por isso, quem quitou um consignado com o objetivo de contratar outro deve esperar a regularização da margem antes de fechar qualquer proposta baseada em um valor que ainda não aparece disponível.
Se o contrato antigo continua ativo, a prioridade é corrigir o registro, e não assumir outra dívida para tentar contornar a falta de margem.
O que realmente deve aparecer depois da quitação?
O resultado esperado é que o contrato deixe de comprometer a margem e passe a constar de maneira compatível com seu encerramento.
O Extrato de Empréstimo Consignado é o melhor ponto de partida porque reúne contratos vinculados ao benefício, parcelas, prazo e margem disponível.
Quando a quitação foi antecipada, há ainda uma referência objetiva: após confirmar a liquidação, a instituição possui até cinco dias úteis para enviar à Dataprev a exclusão da operação.
Leia também:
Simulação de empréstimo na Caixa Penhor Caixa: dinheiro rápido garantido Margem liberada: saiba conferir no Meu INSS!Se a dívida já acabou e a margem continua ocupada, portanto, vale identificar se o problema está na confirmação da quitação, no envio realizado pelo banco ou na atualização do registro. Resolver essa pendência antes de contratar um novo crédito evita comprometer o benefício com uma operação baseada em uma margem que ainda não está oficialmente disponível.