Consignado do INSS sem biometria facial volta a ser possível: como funciona a nova validação bancári
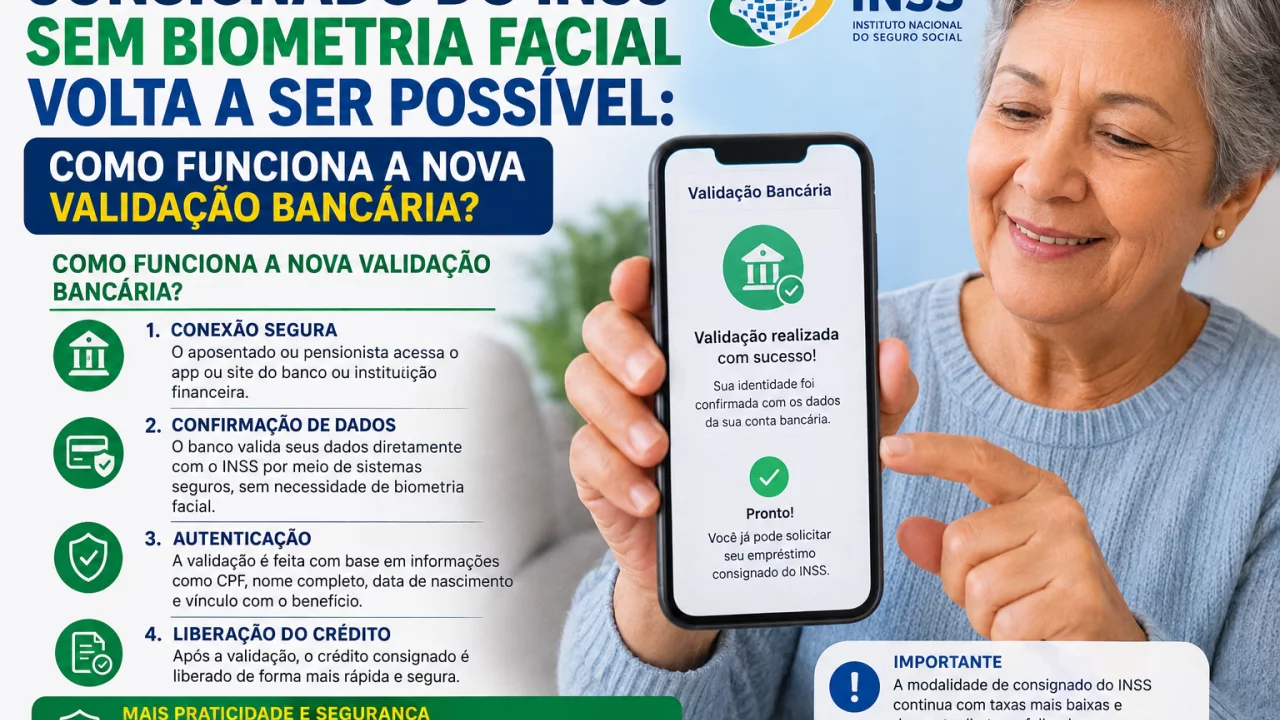
Nova regra cria uma alternativa para beneficiários que não possuem biometria disponível nas bases governamentais, mas mantém autorização expressa pelo Meu INSS e outras etapas de segurança.
A ausência de biometria facial cadastrada nas bases do governo deixa de ser uma barreira absoluta para a contratação de empréstimo consignado por aposentados e pensionistas do INSS.
Você pode gostar:
Consiga crédito rápido! Simulação de empréstimo na Caixa Anuência liberada: seu consignado aprovado!Uma nova regra publicada em agosto de 2026 permite que beneficiários sem biometria disponível utilizem a validação de dados bancários associada ao Gov.br para autorizar determinadas operações de crédito consignado.
Isso não significa que a biometria deixou de ser utilizada. Ela continua sendo a primeira opção de autenticação. A alternativa bancária aparece somente quando o sistema verifica que não existe cadastro biométrico disponível para aquele beneficiário.
Também não existe liberação automática de empréstimo. O benefício precisa estar desbloqueado para consignado, deve existir margem disponível e o titular continua obrigado a autorizar expressamente a contratação.
O que muda para quem não possui biometria facial?
Na etapa de autorização, a Dataprev verifica inicialmente se existe biometria do beneficiário disponível nas bases governamentais utilizadas pelo sistema.
Quando existe, a validação biométrica continua sendo o caminho normal para confirmar a operação.
A mudança está no que acontece quando essa biometria não é localizada.
Nessa situação, o Meu INSS poderá permitir o acesso por conta Gov.br utilizando validação baseada nos dados bancários do próprio beneficiário. Esse procedimento funciona como uma alternativa para confirmar sua identidade e permitir a autorização do consignado.
Até então, a inexistência de biometria disponível podia impedir que parte dos segurados avançasse no procedimento mesmo quando cumpria as demais condições.
A nova regra procura atender justamente esse público sem simplesmente retirar as barreiras criadas para combater empréstimos realizados sem consentimento.
Validação bancária não significa contratar diretamente pelo banco
O termo pode provocar uma interpretação errada.
A instituição financeira continua participando da oferta e da contratação do empréstimo, mas a validação por dados bancários integra o processo de autenticação necessário para acessar e autorizar a operação pelo ambiente do Meu INSS.
Ou seja, não basta alguém conhecer agência, conta ou outros dados financeiros do aposentado para contratar um consignado em seu nome.
A contratação depende de autorização expressa do titular.
A instituição também precisa encaminhar ao INSS a documentação exigida para registrar a operação, incluindo contrato, documento oficial de identificação com fotografia, CPF e comprovação da autorização do desconto no benefício.
Essa autorização poderá ocorrer por biometria ou, quando não existir registro biométrico disponível, pela alternativa de validação bancária prevista na nova regra.
Benefício recém-concedido continua bloqueado por 90 dias
A nova possibilidade de autenticação não elimina as regras de bloqueio do consignado.
Em regra, benefícios recém-concedidos permanecem bloqueados para operações de crédito durante os primeiros 90 dias.
Depois desse período, o titular pode solicitar o desbloqueio pelo Meu INSS. A instituição financeira somente consegue avançar na contratação quando o benefício está efetivamente liberado para esse tipo de operação.
A mesma referência de 90 dias deve ser respeitada em situações previstas de transferência de localidade do benefício.
Portanto, uma pessoa que acabou de começar a receber aposentadoria não consegue contornar o período de bloqueio simplesmente porque possui biometria ou porque está habilitada para utilizar a nova validação bancária.
São etapas diferentes.
A autenticação confirma quem está autorizando. O bloqueio determina se aquele benefício está disponível para contratação naquele momento.
Margem disponível continua limitando o empréstimo
Outro requisito permanece exatamente no centro da contratação: a margem consignável.
Depois de o benefício estar desbloqueado, a instituição pode consultar quanto da renda previdenciária ainda está disponível para descontos relacionados às operações permitidas.
Em 2026, a margem consignável pode chegar a até 40% do valor do benefício dentro das regras aplicáveis às modalidades consignadas.
Isso representa um limite regulatório, e não uma recomendação para utilizar toda a margem.
Um aposentado que possui espaço para assumir uma prestação de R$ 500, por exemplo, não precisa contratar um empréstimo que consuma os R$ 500 completos.
O mais importante continua sendo calcular quanto sobrará do benefício depois dos descontos para despesas como alimentação, medicamentos, moradia, serviços básicos e outros compromissos mensais.
A facilidade de autorizar o contrato não altera o custo da dívida.
Contrato pode chegar a 108 parcelas
A regulamentação atual permite contratos de consignado do INSS com até 108 parcelas mensais e sucessivas.
São nove anos de pagamento.
Um prazo tão longo pode produzir prestações menores, mas precisa ser analisado com cuidado. Quanto mais tempo a dívida permanece ativa, maior tende a ser o período durante o qual juros incidem sobre o saldo.
Antes da confirmação, portanto, o beneficiário deve observar taxa de juros, Custo Efetivo Total, valor da parcela, quantidade de prestações e total que será pago até o encerramento do contrato.
Uma oferta de R$ 10 mil não deve ser avaliada apenas pela frase “cabe na margem”. É necessário descobrir quanto esses R$ 10 mil terão custado quando a última parcela for descontada.
A nova regra também cria controles para os bancos
As instituições financeiras precisam encaminhar ao INSS informações e documentos relacionados à operação.
Entre as obrigações está o envio do comprovante de depósito do dinheiro contratado. O prazo previsto é de até sete dias úteis após a contratação.
Caso a documentação exigida não seja encaminhada dentro do prazo, o INSS pode interromper os descontos e reter o repasse dos valores à instituição até que a situação seja regularizada.
Esses controles ajudam a criar um registro mais completo entre autorização, contrato e efetiva liberação do dinheiro.
A regra de validação alternativa também pode ser utilizada em procedimentos de portabilidade. Quem não possui biometria disponível poderá autorizar a transferência do empréstimo pelo mecanismo bancário, além de cumprir as outras etapas específicas da portabilidade.
Sem biometria não significa sem segurança
Essa é a principal diferença que o beneficiário precisa entender.
A mudança não acabou com a biometria do consignado. Ela criou uma segunda estrada para quem não consegue utilizar a primeira.
Se existe biometria disponível, ela continua sendo priorizada. Somente quando o sistema não localiza esse registro é que a validação pelos dados bancários pode entrar no processo.
O aposentado ou pensionista continua precisando autorizar expressamente a operação no ambiente oficial, e benefício bloqueado, ausência de margem ou falta de aprovação pela instituição financeira continuam impedindo a contratação.
A nova regra resolve um problema de acesso. Ela não transforma o consignado do INSS em crédito automático.
Leia também:
Usar imóvel financiado como garantia! Descubra motivos de recusa Conheça nosso crédito facilitado!Para quem estava impedido de contratar apenas porque não possuía biometria facial nas bases governamentais, porém, a diferença é significativa: a falta desse registro deixa de fechar completamente a porta.