Crédito com garantia de investimento Santander: vale mais que resgatar o CDB ou a previdência?
Aplicação continua rendendo, mas fica bloqueada enquanto garante uma dívida com juros.
Precisar de dinheiro enquanto existe uma quantia investida cria uma escolha aparentemente simples: resgatar a aplicação ou contratar crédito e preservar o investimento. O Santander oferece uma terceira combinação para esse cenário, permitindo utilizar determinadas aplicações como garantia de um empréstimo.
Você pode gostar:
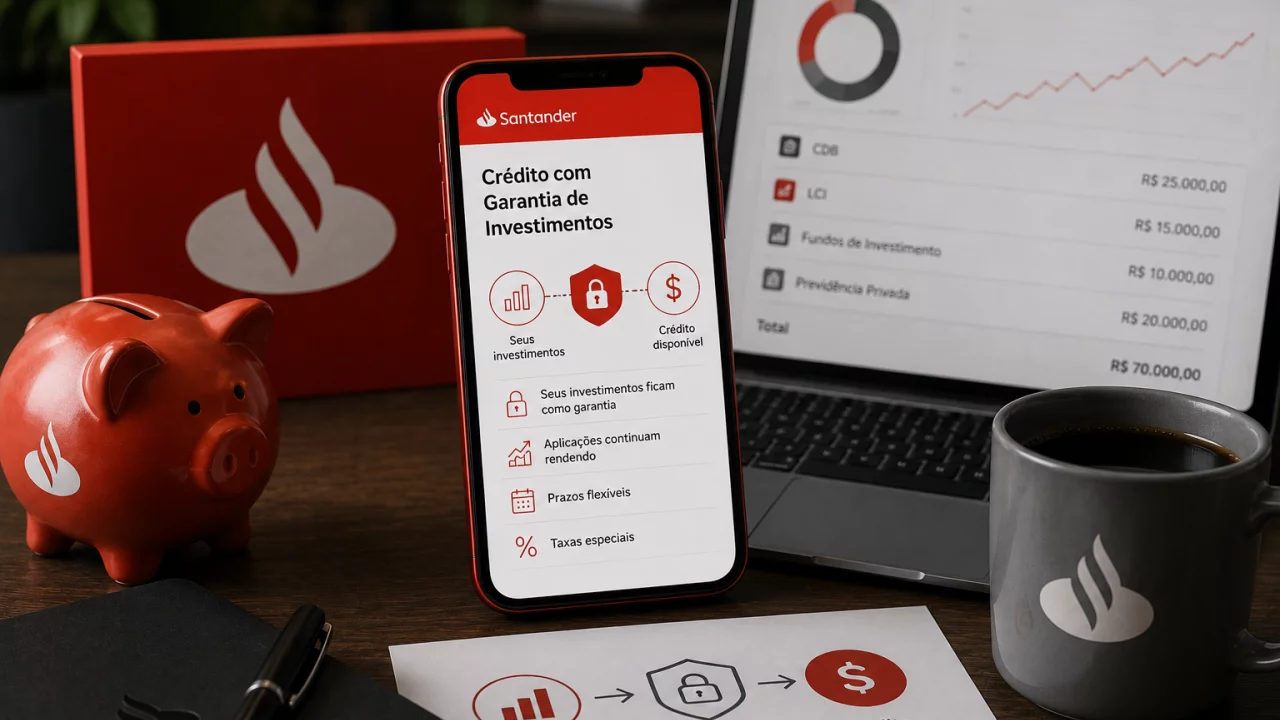
Anuência liberada: seu consignado aprovado! Empréstimo online: Use já! Empréstimo rápido online!No Crédito com Garantia de Investimentos, o cliente recebe dinheiro na conta enquanto mantém os recursos aplicados. CDB, LCI, LCA, fundos, previdência e outros produtos elegíveis podem servir como garantia, dependendo das regras da operação. O investimento continua rendendo, mas parte dele fica bloqueada enquanto existir saldo devedor.
A vantagem não é automática. Para decidir entre empréstimo e resgate, é necessário colocar de um lado o custo do crédito e, do outro, o que aconteceria financeiramente se a aplicação fosse retirada agora.
Investimento reduz o risco do empréstimo
O Santander utiliza a aplicação como garantia de pagamento. Como existe um patrimônio financeiro vinculado à operação, o banco consegue oferecer taxas que podem ser inferiores às de um crédito pessoal sem garantia.
Atualmente, o banco divulga juros a partir de 1,34% ao mês, mas essa é uma taxa inicial de referência. A condição efetivamente oferecida depende da análise de crédito, do investimento utilizado e das características da contratação.
O valor mínimo informado é de R$ 1 mil. O máximo depende das aplicações dadas em garantia e da análise realizada pelo Santander.
A garantia precisa cobrir pelo menos 100% do crédito, podendo ser necessário bloquear valor superior conforme o risco e o tipo de investimento utilizado.
CDB, LCI e LCA podem continuar rendendo
Entre as aplicações elegíveis estão CDB, LCI e LCA mantidos no Santander.
Esses investimentos não precisam ser liquidados apenas para liberar o empréstimo. Durante o contrato, continuam seguindo suas condições de remuneração, embora os recursos utilizados como garantia permaneçam bloqueados.
Isso pode ser particularmente relevante quando a aplicação possui vencimento futuro ou restrição de liquidez. Uma LCI que não permite resgate antecipado, por exemplo, não oferece ao investidor a opção simples de retirar o dinheiro imediatamente.
Nesse caso, utilizar o investimento como garantia pode transformar um patrimônio sem liquidez naquele momento em acesso a crédito.
O cálculo muda quando se trata de um CDB com liquidez diária que poderia ser resgatado sem dificuldade.
Previdência exige olhar também para tributação
Planos de previdência PGBL e VGBL também podem ser elegíveis, observadas as condições definidas pelo Santander. Para contratação digital, o banco estabelece critérios relacionados ao tipo de plano e ao período até a entrada em benefício.
Resgatar uma previdência antes do planejamento original pode produzir efeitos tributários diferentes conforme o regime escolhido, o tempo de cada contribuição e a modalidade do plano.
Também pode significar desmontar uma reserva construída para aposentadoria ou outro objetivo de longo prazo.
Nesse cenário, contratar crédito pode preservar a estratégia original. A comparação, contudo, precisa incluir quanto os juros do empréstimo consumirão. Manter uma previdência rendendo não é vantagem se o custo da dívida for significativamente maior do que o benefício financeiro de preservá-la.
Fundos também podem entrar como garantia
Fundos de investimento aparecem entre os produtos que o Santander aceita em determinadas operações.
Existe uma diferença operacional importante: o banco informa que a contratação digital pelo aplicativo está disponível para previdência, CDB, LCI, LCA e título de capitalização. Outros investimentos elegíveis podem exigir atendimento pela rede do Santander.
Em fundos, também é necessário considerar que o valor da aplicação pode oscilar. Por isso, o percentual exigido como garantia pode variar conforme as características do ativo.
Não é suficiente comparar apenas o saldo que aparece no aplicativo. A modalidade utilizada e o risco da aplicação interferem no quanto poderá efetivamente sustentar de crédito.
Aplicação fica bloqueada durante o empréstimo
Continuar rendendo não significa continuar totalmente disponível.
O investimento dado como garantia fica bloqueado durante a operação. Conforme o cliente paga o empréstimo e reduz o saldo devedor, a garantia é liberada proporcionalmente.
Essa restrição muda bastante a comparação quando o dinheiro aplicado funciona como reserva de emergência.
Um recurso que poderia ser sacado para pagar uma despesa inesperada pode deixar de estar integralmente acessível depois de ser vinculado ao empréstimo. O cliente terá dinheiro novo na conta, mas parte do patrimônio financeiro ficará comprometida.
Se houver inadimplência, o Santander pode utilizar os investimentos dados em garantia para quitar a dívida conforme as condições contratuais.
Prazo pode chegar a 72 meses
O Santander permite atualmente duas estruturas principais de pagamento.
Na modalidade parcelada, o prazo pode chegar a 72 meses. Existe também a possibilidade de pagamento único em até 33 meses, dependendo da análise de crédito.
Prazo maior reduz a prestação mensal, mas pode ampliar bastante o custo acumulado dos juros.
Por isso, a rentabilidade que o investimento continuará produzindo precisa ser comparada ao CET do empréstimo, e não apenas à taxa mensal anunciada.
A operação ainda possui custo de registro da garantia na B3, calculado sobre o saldo principal bloqueado, conforme as regras aplicáveis. Esse valor também precisa aparecer na simulação antes da contratação.
O que comparar entre empréstimo e resgate
Antes de decidir, vale colocar lado a lado:
- CET e valor total que serão pagos pelo empréstimo;
- rentabilidade líquida esperada da aplicação durante o mesmo período;
- imposto que seria devido caso o investimento fosse resgatado agora;
- existência de carência, perda financeira ou restrição para resgate antecipado;
- parcela do patrimônio que ficará bloqueada como garantia;
- prazo necessário para liberar novamente todo o investimento;
- custo de registro da garantia e outros encargos apresentados;
- objetivo original do dinheiro, especialmente quando se trata de previdência ou reserva de emergência;
- custo financeiro de outras linhas de crédito disponíveis.
Resgatar pode ser financeiramente mais simples
Imagine um CDB com liquidez diária e recursos que não possuem finalidade específica. Se o investimento rende menos, em termos líquidos, do que o CET cobrado pelo empréstimo, manter o CDB e pagar juros mais altos pode significar perder dinheiro apenas para preservar a sensação de continuar investido.
Nesse caso, utilizar parte do próprio patrimônio pode ser financeiramente mais direto.
O cenário muda quando o resgate possui impacto tributário relevante, perda de rentabilidade, carência ou interfere em uma estratégia de longo prazo. Uma previdência construída ao longo de vários anos ou uma aplicação sem liquidez imediata pode justificar uma análise diferente.
O Santander destaca justamente a possibilidade de evitar resgates antecipados que produzam perdas ou tributação indesejada.
Manter o investimento não transforma juros em vantagem
O Crédito com Garantia de Investimentos pode oferecer uma taxa menor do que um empréstimo pessoal convencional porque o banco possui um patrimônio financeiro protegendo a operação. Além disso, o dinheiro aplicado continua rendendo.
Essas duas características tornam a modalidade interessante em alguns cenários, mas não eliminam o custo da dívida.
A comparação correta é matemática: quanto custará manter o empréstimo e quanto custa, em impostos, perda de rendimento ou mudança de planejamento, retirar o investimento agora.
Quando resgatar um CDB líquido resolve a necessidade sem desmontar uma reserva importante, assumir juros apenas para manter a aplicação pode ser uma volta desnecessariamente longa. Quando o patrimônio possui carência, finalidade de longo prazo ou custo elevado de saída, oferecer o investimento como garantia pode preservar uma estratégia que seria cara de interromper.
Leia também:
Reduza juros com portabilidade! Descubra motivos de recusa Antecipe saques FGTS e garanta seu saldoO dinheiro continua trabalhando dos dois lados da operação. A questão é descobrir qual deles está cobrando mais para continuar em movimento.