Crédito do Trabalhador agora pode usar FGTS como garantia: quando isso reduz juros e quando aumenta
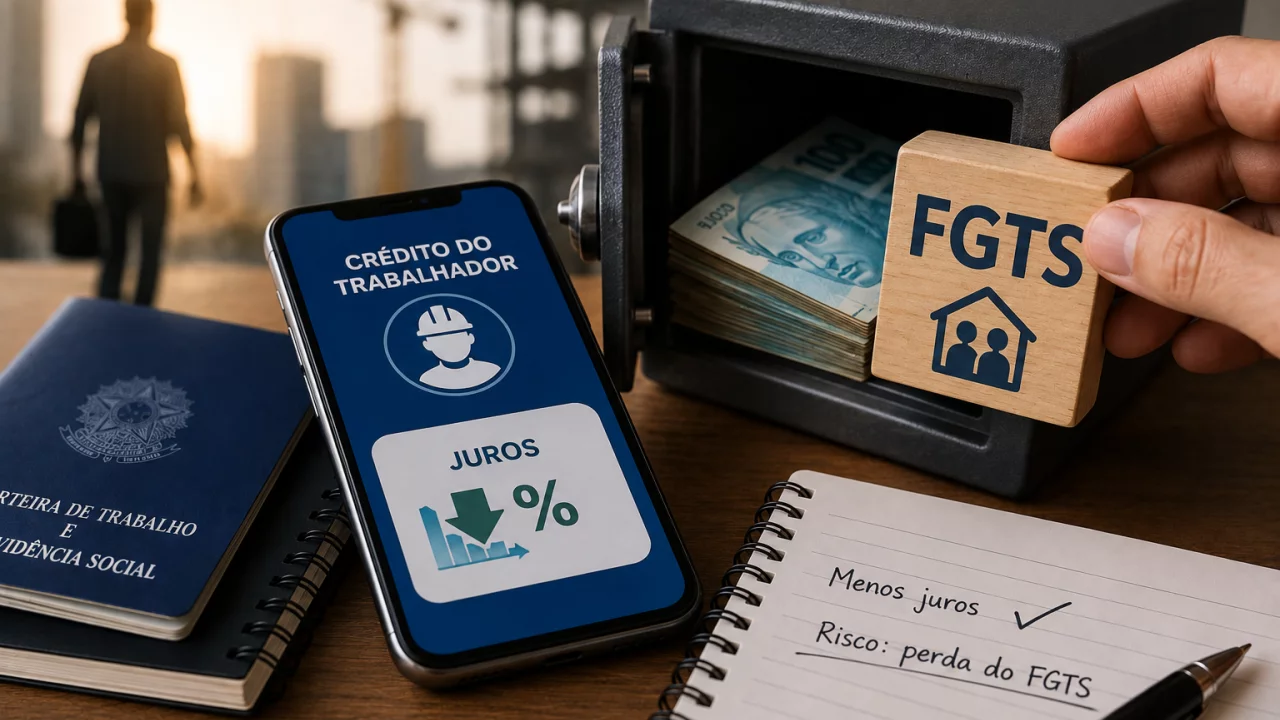
Trabalhador pode oferecer parte do FGTS e da multa rescisória como garantia do consignado privado, mas o dinheiro reservado para uma eventual demissão entra na equação da dívida.
O Crédito do Trabalhador ganhou uma mudança importante em 2026. Desde 26 de junho, trabalhadores podem oferecer garantias vinculadas ao FGTS nas operações do novo consignado privado, tanto pela Carteira de Trabalho Digital quanto pelos canais das instituições financeiras habilitadas.
Você pode gostar:
Joias sem nota? Penhor Caixa aceita. Saiba tudo! Economize agora seus empréstimos! Saque-aniversário muda em nov: saque jáA possibilidade pode ajudar a instituição financeira a assumir menos risco e, consequentemente, favorecer ofertas de juros menores. Mas existe uma contrapartida que merece atenção: parte de recursos que poderiam ajudar o trabalhador depois de uma demissão pode ser utilizada para amortizar a dívida.
Por isso, usar o FGTS como garantia não deve ser analisado apenas pela taxa anunciada pelo banco. É preciso colocar na conta o valor da parcela, o custo total do empréstimo, a estabilidade no emprego e o que aconteceria com a dívida caso o vínculo de trabalho terminasse.
Quanto do FGTS pode ser oferecido como garantia?
O trabalhador não precisa entregar todo o saldo do fundo ao banco. Pelas regras atuais, pode optar por oferecer até 10% do saldo do FGTS e até 100% da multa rescisória como garantia da operação. O Ministério do Trabalho também deixa claro que oferecer essas garantias é uma escolha: é possível contratar sem utilizá-las, desde que a instituição aprove a operação nessas condições.
A regulamentação de 2026 também passou a tratar de valores das verbas rescisórias oferecidos em garantia. Na operacionalização do programa, podem ser considerados até 35% das verbas rescisórias disponíveis, além das garantias relacionadas ao FGTS previstas para a operação.
Isso não significa que 10% do FGTS sejam retirados da conta assim que o empréstimo é contratado. Enquanto o vínculo continua normalmente, o dinheiro permanece na conta vinculada e continua sujeito às regras do fundo. A garantia passa a ser relevante caso ocorra a situação prevista para sua execução.
Usar o FGTS realmente reduz os juros?
A garantia pode contribuir para uma taxa menor porque diminui parte do risco assumido pelo banco. O próprio Ministério do Trabalho apresenta o FGTS como uma garantia complementar destinada a favorecer crédito mais barato.
Isso, porém, não significa que exista um desconto fixo de juros para quem escolher essa opção.
Cada instituição financeira continua fazendo sua análise e apresentando sua própria proposta. Portanto, um trabalhador pode receber uma oferta com FGTS em garantia que seja melhor do que outra sem garantia, mas a diferença precisa ser conferida na simulação.
O mais importante é comparar o Custo Efetivo Total, o CET, e não somente a taxa mensal destacada pelo banco. O CET incorpora outros custos da operação e permite comparar propostas em bases mais próximas.
Pela Carteira de Trabalho Digital, o trabalhador pode autorizar o compartilhamento dos dados necessários e receber propostas de instituições habilitadas. Segundo o Ministério do Trabalho, essas ofertas são apresentadas para comparação, e novas simulações podem ser feitas posteriormente.
Se o banco oferecer uma redução mínima de custo em troca de uma garantia relevante sobre recursos do FGTS, pode não existir vantagem suficiente para justificar a escolha.
O que acontece com a garantia se houver demissão?
É justamente na demissão que o risco fica mais visível.
Se o trabalhador for desligado nas condições que permitem o acionamento das garantias e ainda possuir saldo devedor no Crédito do Trabalhador, os valores oferecidos podem ser utilizados para amortizar a dívida. O Ministério do Trabalho informa que, se mesmo depois das garantias ainda restar saldo, o trabalhador continua responsável pelo pagamento. Ele pode pagar com recursos próprios, renegociar com a instituição ou ter a cobrança retomada em um novo vínculo de emprego conforme as regras do programa.
Imagine alguém que tenha uma dívida de R$ 12 mil no momento da demissão. Se as garantias disponíveis permitirem amortizar R$ 4 mil, ainda restarão R$ 8 mil a serem pagos.
Portanto, o FGTS não funciona como um seguro que extingue automaticamente o empréstimo.
Também existe uma diferença importante no caso de pedido de demissão. Segundo as orientações oficiais, a dívida continua existindo, mas o trabalhador que pede demissão não utiliza o FGTS para quitar o saldo dessa forma.
FGTS como garantia não é a mesma coisa que antecipação do saque-aniversário
As duas operações utilizam o FGTS como elemento de uma contratação de crédito, mas funcionam de maneira diferente.
Na garantia do Crédito do Trabalhador, o saldo não é entregue imediatamente ao consumidor. Ele permanece na conta vinculada e funciona como proteção complementar da operação. Conforme as regras divulgadas pelo Ministério do Trabalho, sua utilização ocorre na situação prevista para execução da garantia, especialmente em caso de demissão sem justa causa.
Na antecipação do saque-aniversário, por outro lado, o trabalhador contrata um empréstimo tendo como referência valores de saques futuros do FGTS. A instituição financeira recebe posteriormente os montantes correspondentes às parcelas antecipadas.
Misturar as duas modalidades pode levar a uma comparação errada. O Crédito do Trabalhador é um consignado pago mensalmente pela folha; a garantia do FGTS atua como proteção adicional para a instituição financeira.
Quando a operação pode fazer sentido?
O Crédito do Trabalhador foi criado para permitir que empregados do setor privado tenham acesso ao consignado com desconto em folha. Podem participar trabalhadores celetistas, inclusive domésticos, rurais, empregados de MEI e outros públicos previstos pelo programa, desde que atendam aos critérios de elegibilidade.
A modalidade pode se tornar especialmente relevante quando serve para substituir dívidas mais caras, como rotativo do cartão, cheque especial ou determinados empréstimos pessoais. O Ministério do Trabalho cita justamente a troca dessas dívidas por crédito de custo menor como uma das finalidades do programa.
Nesse cenário, o trabalhador deve comparar quanto paga atualmente com o custo da nova operação. Trocar uma dívida muito cara por outra significativamente mais barata pode aliviar o orçamento mesmo que o novo empréstimo tenha prazo maior.
A margem consignável pode chegar a 35% do salário considerado para a operação, descontadas determinadas rendas variáveis. Isso é um limite, e não uma recomendação para comprometer todo esse percentual.
Quem já possui orçamento apertado deve avaliar se ainda conseguirá pagar aluguel, alimentação, contas e despesas inesperadas depois do desconto automático da parcela.
A taxa menor precisa compensar o risco assumido
Oferecer o FGTS como garantia não é necessariamente uma decisão ruim. Uma garantia existe justamente para reduzir o risco da instituição e pode ser útil para conseguir melhores condições de crédito.
O problema aparece quando o consumidor olha apenas para a aprovação ou para o valor liberado.
Antes de contratar, vale comparar propostas com e sem garantia, verificar o CET, calcular o total pago até a última parcela e imaginar o cenário de uma eventual perda do emprego.
A pergunta mais importante não é apenas “quanto o banco libera usando meu FGTS?”, mas quanto a garantia realmente reduz o custo do empréstimo e o que ela representa para minha reserva em caso de demissão.
Leia também:
Receba já seu 13º BB! Joias sem nota? Penhor Caixa aceita. Saiba tudo! Empréstimo rápido pela Vivo!Se a economia de juros for relevante e o crédito estiver substituindo uma dívida mais cara, a operação pode fazer sentido. Se a diferença for pequena e o empréstimo servir apenas para aumentar o consumo, colocar parte da proteção financeira ligada ao emprego na mesa pode transformar uma vantagem aparente em um risco desnecessário.