Crédito pessoal Santander pelo app: como saber se o empréstimo pré-aprovado realmente compensa
Oferta disponível em poucos cliques precisa ser comparada pelo custo total, não apenas pela parcela.
Abrir o aplicativo do Santander e encontrar alguns milhares de reais disponíveis para contratação pode transmitir a impressão de que aquele dinheiro já faz parte das finanças do cliente. Não faz. O limite pré-aprovado representa uma oferta de crédito que poderá ser contratada mediante as condições apresentadas pelo banco.
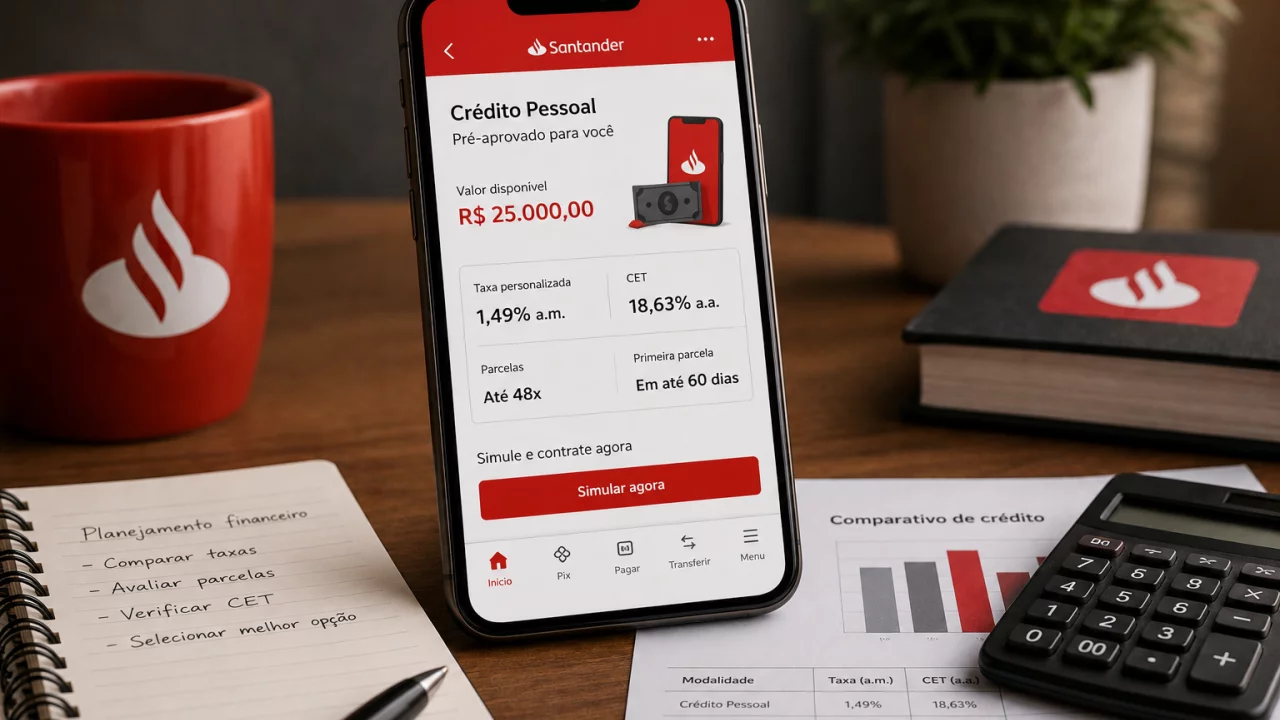
No Crédito Pessoal Santander, clientes elegíveis conseguem simular valor, quantidade de parcelas e prazo diretamente pelo aplicativo. Quando a operação é aprovada, o dinheiro pode ser depositado na conta corrente imediatamente.
A facilidade reduz a burocracia, mas não reduz automaticamente os juros. Antes de aceitar a proposta, o cliente precisa descobrir quanto receberá, durante quanto tempo ficará endividado e quanto terá devolvido ao banco quando pagar a última parcela.
Oferta pré-aprovada aparece dentro do aplicativo
O Santander permite consultar as opções de empréstimo pelo App Santander. O caminho atual passa pelo menu de empréstimos e pela opção de simulação de crédito pessoal.
Quando existe limite pré-aprovado, o cliente consegue escolher quanto deseja contratar dentro do valor disponibilizado e testar diferentes quantidades de parcelas.
O limite apresentado não precisa ser utilizado integralmente. Se o aplicativo oferece R$ 20 mil e a necessidade é de R$ 4 mil, contratar os R$ 16 mil adicionais apenas porque estão disponíveis aumenta a dívida sem resolver um problema correspondente.
Mesmo ofertas pré-aprovadas continuam sujeitas às condições vigentes e às análises realizadas pelo banco no momento da contratação.
Taxa de juros é personalizada
O Santander informa que as taxas do crédito pessoal variam de acordo com fatores como valor solicitado, prazo e perfil do cliente.
Isso significa que a taxa recebida por outra pessoa não serve necessariamente como referência para uma contratação individual.
Na página em que apresenta suas diferentes modalidades de crédito, o banco divulga atualmente crédito pessoal com taxas a partir de 2,19% ao mês. Esse percentual é uma condição inicial e não uma promessa de que todos os clientes contratarão nessa taxa.
A proposta efetiva aparece na simulação.
Esse detalhe é especialmente importante quando o aplicativo destaca primeiro o valor da parcela. Uma prestação aparentemente confortável pode esconder um prazo longo e um custo total elevado.
CET permite enxergar melhor o preço do dinheiro
O Custo Efetivo Total é uma das informações mais importantes antes da contratação.
Enquanto a taxa de juros mostra parte do custo financeiro, o CET reúne os encargos associados à operação de crédito e facilita a comparação com propostas de outras instituições ou modalidades.
Também é útil observar o valor total a pagar.
Se o cliente recebe R$ 10 mil e terminará desembolsando R$ 15 mil, existe uma diferença de R$ 5 mil entre o recurso recebido e o custo final da operação. Transformar a simulação em valores concretos torna mais fácil perceber o peso real do empréstimo.
A parcela responde se o crédito cabe no mês. O valor total responde quanto ele custará ao longo do caminho.
Prazo pode chegar a vários anos
O Santander informa que o prazo disponível pode chegar a 72 meses, dependendo do produto, da análise de crédito e das condições apresentadas ao cliente.
Dividir em mais parcelas reduz o valor mensal, mas mantém a dívida no orçamento por mais tempo e tende a aumentar o total de juros pagos.
Uma pessoa pode comparar, por exemplo, uma simulação em 24 parcelas com outra em 48. A segunda provavelmente apresentará uma prestação menor, mas essa redução precisa ser comparada com o aumento do valor final.
Prazo longo pode ser necessário para ajustar a prestação à renda, mas não deveria ser utilizado automaticamente apenas porque torna o número exibido no aplicativo mais confortável.
Primeira parcela pode ter período de carência
O banco divulga atualmente possibilidade de começar a pagar em até 40 dias em determinadas condições do Crédito Pessoal.
Esse intervalo pode ajudar quem precisa organizar o orçamento antes do primeiro débito.
Carência, porém, não deve ser confundida com período sem custo. O cliente precisa conferir na simulação como os juros são considerados até a primeira prestação e qual será o valor final da operação.
Adiar o primeiro pagamento pode melhorar o caixa imediato e, ao mesmo tempo, prolongar o período em que o crédito permanece aberto.
A data da primeira parcela deve ser escolhida considerando o calendário de salário, aluguel, cartão e demais despesas fixas.
Parcelas saem diretamente da conta
O Santander informa que o pagamento do Crédito Pessoal ocorre por débito direto na conta corrente.
Isso simplifica a rotina, mas exige saldo disponível no dia do vencimento.
O empréstimo não deixa de existir porque a conta estava sem dinheiro quando o banco tentou cobrar. Atrasos podem gerar encargos e prejudicar a organização financeira.
Quem contrata precisa incorporar a prestação ao orçamento antes de gastar o dinheiro recebido.
Uma boa simulação não deveria terminar na pergunta “quanto posso pegar?”, mas em “quanto sobrará da minha renda depois que essa parcela for debitada todos os meses?”.
Quitação antecipada pode reduzir juros futuros
O Santander permite quitar o Crédito Pessoal ou antecipar parcelas antes do vencimento final.
A liquidação antecipada reduz os juros correspondentes ao período que deixará de existir. Por isso, quem recebe um dinheiro extra durante o contrato pode consultar quanto economizaria pagando parte da dívida antes.
Isso não significa simplesmente somar todas as parcelas futuras e pagar aquele mesmo total hoje.
O cálculo da antecipação considera a redução dos encargos futuros aplicáveis, de acordo com o contrato.
Essa possibilidade torna relevante acompanhar o empréstimo mesmo depois da contratação, principalmente se a situação financeira melhorar.
Crédito pessoal costuma ter menos garantias e mais custo
No crédito pessoal convencional, o cliente não precisa oferecer um imóvel, veículo ou investimento como garantia e pode utilizar o dinheiro para a finalidade que desejar.
Essa flexibilidade aumenta o risco assumido pelo banco e pode resultar em juros superiores aos de modalidades protegidas por garantia.
O próprio Santander apresenta atualmente Crédito com Garantia de Investimentos com taxas a partir de 1,34% ao mês e Crédito com Garantia de Imóvel a partir de 1,12% ao mês, enquanto o crédito pessoal aparece a partir de 2,19%.
Essas taxas são apenas pontos iniciais de comparação, porque cada operação possui custos, requisitos e riscos próprios.
Dar um imóvel em garantia para economizar juros, por exemplo, acrescenta um risco patrimonial que não existe no empréstimo pessoal sem garantia.
Consignado também merece entrar na comparação
Clientes elegíveis ao crédito consignado podem encontrar outra estrutura.
Nessa modalidade, as parcelas são descontadas diretamente do salário ou benefício, reduzindo o risco da instituição financeira e permitindo, em muitos casos, taxas mais baixas que as do crédito pessoal tradicional.
O Santander divulga atualmente consignado para determinados públicos com taxas iniciais inferiores às apresentadas no crédito pessoal.
Nem todo cliente pode contratar consignado, e o prazo disponível depende do vínculo e das regras correspondentes.
Quem possui essa opção deveria comparar CET, prazo e valor total antes de confirmar a oferta pré-aprovada mais visível no aplicativo.
Oferta disponível não significa oferta mais barata
O principal benefício do Crédito Pessoal Santander está na conveniência. O cliente elegível consegue simular, contratar e receber dinheiro sem precisar apresentar uma garantia ou explicar para que utilizará o recurso.
Essa facilidade pode ser útil diante de uma necessidade concreta.
Ela também cria o risco de escolher a primeira linha disponível sem verificar alternativas dentro do próprio banco. Consignado, crédito com garantia de investimentos, garantia de veículo ou outras modalidades podem apresentar custos menores para clientes que atendem aos requisitos.
Uma oferta pré-aprovada é apenas uma porta que já está aberta. Antes de atravessá-la, vale conferir se não existe outra ao lado levando ao mesmo dinheiro com menos juros. O aplicativo reduz o tempo da contratação; a comparação continua sendo o que reduz, de verdade, o custo da dívida.