Crédito por Investimentos BTG: quando pegar empréstimo sem vender seus investimentos
Linha usa a carteira como garantia para liberar dinheiro, mas o custo do crédito precisa ser comparado com o benefício de manter os ativos aplicados.
Precisar de dinheiro não significa necessariamente vender os investimentos. Para clientes que já possuem uma carteira no BTG Pactual, o Crédito por Investimentos oferece uma alternativa: utilizar parte desse patrimônio como garantia de um empréstimo e manter os ativos investidos.
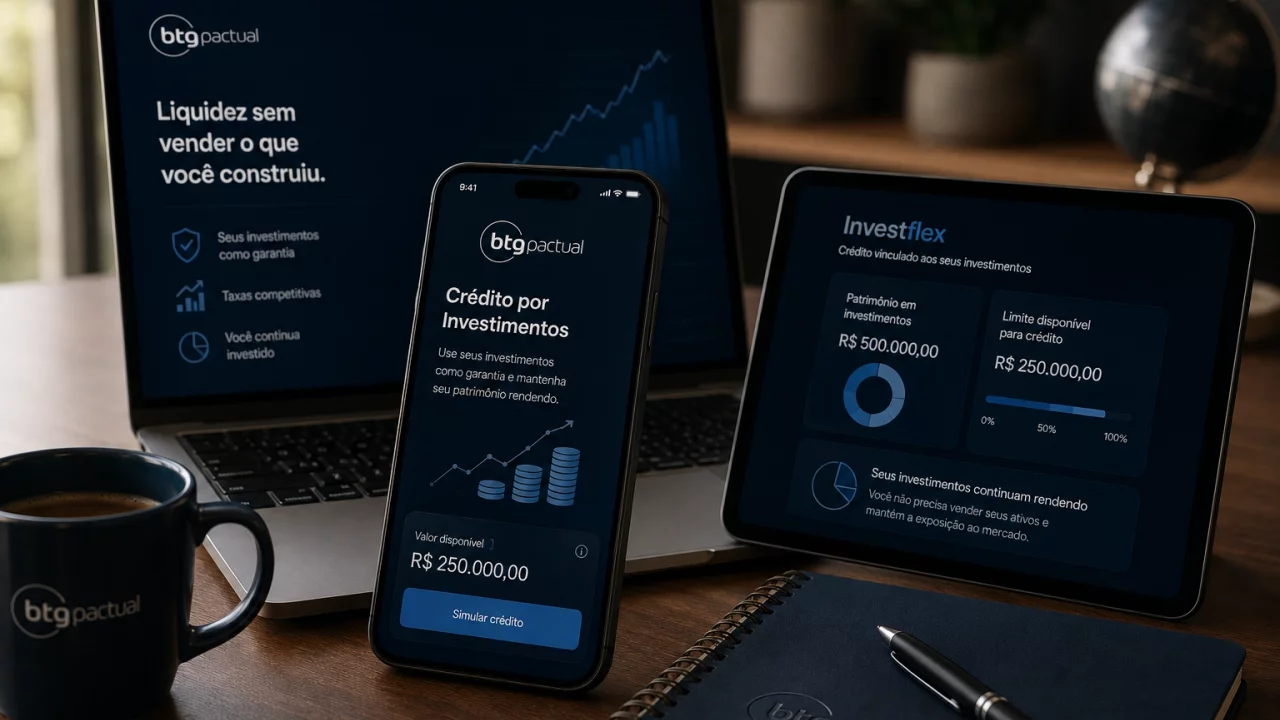
A proposta pode fazer sentido quando existe uma necessidade temporária de liquidez e o investidor não quer resgatar aplicações naquele momento.
Isso não transforma o empréstimo em dinheiro barato por definição. Os ativos ficam vinculados à operação, existem juros e CET e, em caso de inadimplência, investimentos dados em garantia podem ser liquidados para cobrir a dívida.
A decisão, portanto, exige comparar o custo de tomar crédito com o custo econômico de simplesmente vender parte da carteira.
Crédito usa os investimentos como garantia
O Crédito por Investimentos é uma modalidade em que a carteira mantida no BTG ajuda a garantir o pagamento.
Como existe patrimônio vinculado à operação, a instituição consegue oferecer condições diferentes das encontradas em um empréstimo pessoal sem garantia.
Atualmente, o BTG exige pelo menos R$ 30 mil investidos para que o cliente possa contratar o produto, além da habilitação do Invest Flex e da aprovação na análise de crédito.
Ter esse valor aplicado não significa, porém, receber automaticamente R$ 30 mil ou mais.
O limite é calculado conforme os ativos que compõem a carteira e os critérios utilizados pelo banco.
Nem todo investimento gera o mesmo limite
O BTG considera diferentes classes para formar o limite do Invest Flex.
Podem entrar títulos públicos, CDBs, LCIs, LCAs, debêntures, fundos, ações, BDRs, ETFs e fundos imobiliários, entre outros ativos elegíveis.
O valor utilizado para cálculo não é necessariamente igual ao preço de mercado da posição.
O banco aplica deságios diferentes conforme características como volatilidade e liquidez.
Um ativo considerado mais estável e fácil de liquidar pode contribuir de maneira diferente para o limite quando comparado a outro sujeito a oscilações maiores.
Por isso, duas pessoas com R$ 100 mil investidos podem receber capacidades de crédito bastante diferentes.
Invest Flex é a ponte entre a carteira e o empréstimo
Para contratar o Crédito por Investimentos, o cliente precisa primeiro habilitar o Invest Flex no aplicativo de investimentos do BTG.
O Invest Flex é uma estrutura de limite calculada a partir dos ativos mantidos em custódia.
Ela também pode ser utilizada em outras operações, inclusive para negociar investimentos sem saldo disponível naquele momento.
No caso do empréstimo, essa estrutura ajuda a definir quanto da carteira pode sustentar a garantia necessária.
É importante não confundir o empréstimo parcelado com utilizar diretamente o Invest Flex como saldo negativo para operar no mercado. São usos diferentes de uma mesma estrutura de garantia, com custos e condições próprias.
Dinheiro pode ser recebido sem resgatar a carteira
Depois da contratação aprovada, o valor do empréstimo é disponibilizado na conta Banking.
A vantagem é que o investidor não precisa vender imediatamente os ativos para conseguir liquidez.
Isso pode ser relevante em algumas situações.
Um CDB pode estar próximo do vencimento, uma aplicação pode possuir condições ruins para resgate antecipado ou um ativo de renda variável pode estar temporariamente desvalorizado.
Vender apenas porque surgiu uma necessidade de caixa pode cristalizar uma perda ou interromper uma estratégia de investimento.
O crédito oferece uma maneira de atravessar essa necessidade sem desmontar a carteira naquele momento.
Investimentos continuam expostos ao mercado
Manter os ativos investidos significa continuar participando de sua valorização e também de sua desvalorização.
Se a carteira possui ações, fundos imobiliários ou outros ativos de mercado, o preço pode cair durante o período do empréstimo.
Isso é importante porque o patrimônio funciona como garantia.
O próprio Invest Flex acompanha a relação entre exposição e garantias da conta.
Em produtos sujeitos à lógica de enquadramento, uma deterioração significativa das garantias pode produzir consequências previstas nos termos, inclusive liquidação de posições em determinadas situações.
Portanto, manter a exposição não significa preservar automaticamente o mesmo valor de garantia até a última parcela.
Valores ficam vinculados à operação
O BTG informa que, depois da contratação, valores correspondentes ao crédito e aos possíveis encargos ficam bloqueados na Conta de Investimentos.
Isso não significa necessariamente que os ativos permanecem completamente imóveis.
Uma das características destacadas pelo banco é a possibilidade de realocar investimentos enquanto o crédito continua ativo.
A restrição está no patrimônio necessário para sustentar a garantia.
Conforme as parcelas do empréstimo são pagas, esses valores podem ser liberados gradualmente.
A carteira continua existindo, mas uma parte dela deixa de estar completamente livre para retirada enquanto sustenta a dívida.
Juros começam em 1,49% ao mês
A taxa divulgada atualmente pelo BTG parte de 1,49% ao mês.
A palavra “parte” é fundamental.
A proposta individual depende da análise realizada para cada cliente e pode apresentar taxa superior.
Além dos juros, é necessário olhar o Custo Efetivo Total.
O CET considera os demais encargos aplicáveis à operação e é uma referência mais adequada para comparar o Crédito por Investimentos com alternativas oferecidas por outros bancos ou com a possibilidade de resgatar a própria carteira.
Uma taxa aparentemente baixa não deve ser analisada sem saber quanto será efetivamente pago até o encerramento do contrato.
Prazo pode chegar a 36 meses
O empréstimo pode ser parcelado atualmente em até 36 vezes, com até 30 dias para o início do pagamento.
Um prazo maior reduz o valor mensal da prestação, mas aumenta o tempo de incidência dos juros.
Para uma necessidade de liquidez de poucas semanas ou meses, contratar três anos de dívida pode não ser a solução mais eficiente.
A estrutura deve acompanhar a finalidade do dinheiro.
Se o crédito serve apenas como ponte até o recebimento de uma receita esperada, antecipar parcelas posteriormente pode reduzir o custo. O BTG permite antecipação, respeitando a dinâmica prevista para o contrato.
O que avaliar antes de contratar
Antes de utilizar a carteira como garantia, vale conferir:
- qual valor líquido do empréstimo realmente será liberado;
- quais investimentos estão contribuindo para o limite e quais deságios foram aplicados;
- quanto do patrimônio ficará bloqueado ou vinculado à operação;
- taxa de juros mensal e anual apresentada na proposta;
- CET e valor total que será pago;
- quantidade e valor das parcelas;
- capacidade de manter a prestação mesmo se os investimentos perderem valor;
- possibilidade e custo de simplesmente resgatar parte da carteira;
- impacto tributário ou financeiro de vender os investimentos agora;
- risco de liquidação dos ativos dados em garantia em caso de inadimplência.
Não vender pode evitar uma saída ruim
Existem situações em que o empréstimo funciona como ponte.
Imagine um investidor com um título que vence em seis meses e uma necessidade de dinheiro que surgiu agora.
Resgatar antecipadamente pode resultar em perda de rentabilidade ou condições desfavoráveis.
Se o custo total do crédito durante seis meses for menor do que o prejuízo econômico de desmontar a aplicação, utilizar a garantia pode fazer sentido.
O mesmo raciocínio pode aparecer em ativos de renda variável vendidos durante uma queda temporária, embora nesse caso exista o risco adicional de o mercado continuar caindo.
Não vender preserva a possibilidade de recuperação. Não garante que ela acontecerá.
Resgatar parte da carteira pode ser a alternativa mais barata
Em outros casos, pegar empréstimo apenas para evitar mexer nos investimentos cria uma dívida desnecessária.
Se o cliente mantém uma aplicação com liquidez diária rendendo uma taxa inferior ao custo do crédito, pode estar pagando juros maiores para preservar um investimento que rende menos.
Imagine uma carteira conservadora rendendo algo próximo ao CDI enquanto o CET do empréstimo fica significativamente acima desse retorno.
Financeiramente, resgatar parte dos recursos pode ser mais eficiente.
Existe ainda uma vantagem importante: quem utiliza dinheiro próprio não cria uma obrigação mensal nem coloca o restante da carteira em garantia.
Imposto pode mudar a comparação
Resgatar investimentos também pode gerar efeitos tributários.
Em renda fixa, por exemplo, o Imposto de Renda pode variar conforme o prazo da aplicação.
Vender antes de determinada faixa da tabela regressiva pode antecipar uma alíquota maior sobre o rendimento.
Em renda variável, realizar uma venda pode transformar uma valorização ainda não realizada em ganho tributável conforme as regras aplicáveis.
Esses efeitos devem entrar na comparação.
O custo relevante não é apenas “juros contra rentabilidade”. É o resultado líquido de cada alternativa.
Inadimplência pode terminar com a venda da garantia
Um empréstimo garantido por investimentos reduz o risco do banco, não elimina o risco do cliente.
Se as parcelas ficarem em atraso, podem ocorrer juros, multas e procedimentos de cobrança.
O BTG também informa que, se o pagamento não for realizado, os investimentos dados em garantia podem ser liquidados.
Isso muda completamente a natureza da decisão.
Quem utiliza a carteira para evitar uma venda voluntária pode acabar enfrentando uma venda forçada se contratar uma parcela que não consegue sustentar.
Por isso, a capacidade de pagamento precisa ser avaliada mesmo quando o patrimônio investido é muito superior ao valor da dívida.
Manter a carteira só compensa quando o benefício supera os juros
O Crédito por Investimentos pode ser uma ferramenta útil para transformar patrimônio financeiro em liquidez sem desmontar imediatamente a estratégia de investimentos.
A flexibilidade é especialmente interessante quando existe uma necessidade temporária, um ativo inconveniente para resgatar naquele momento ou um custo tributário relevante na venda.
Mas a carteira continuar rendendo não significa que o empréstimo se paga sozinho.
Se os investimentos renderem menos do que o CET do crédito, existe um custo para manter essa exposição. Se caírem, o cliente pode acumular ao mesmo tempo perda na carteira e juros da dívida.
Antes de contratar, a pergunta central não é apenas quanto o BTG libera. É quanto custa preservar os investimentos por meio de dinheiro emprestado.
Leia também:
Use seu saque-aniversário FGTS com cautela Simulação de empréstimo na Caixa Peça seu empréstimo consignado sem problemas!Às vezes, vale construir uma ponte para não desmontar a carteira no pior momento. Em outras, vender uma pequena parte do patrimônio é justamente o caminho que evita transformar liquidez própria em uma nova prestação.