Empréstimo Creditas com imóvel financiado: dá para usar a casa como garantia antes de quitar
Imóvel ainda financiado pode entrar no home equity quando já existe patrimônio suficiente acumulado e a nova operação comporta o saldo devedor.
Ter um imóvel financiado não significa necessariamente esperar a última prestação para utilizá-lo como garantia em uma operação de crédito. Em determinadas situações, parte relevante daquele patrimônio já pertence economicamente ao proprietário e pode abrir espaço para uma nova estrutura de financiamento.
Você pode gostar:
Consiga crédito rápido! Use seu saque-aniversário FGTS com cautela Aproveite já! Saque-aniversário FGTS na hora!A Creditas é uma das empresas que trabalham com essa possibilidade.
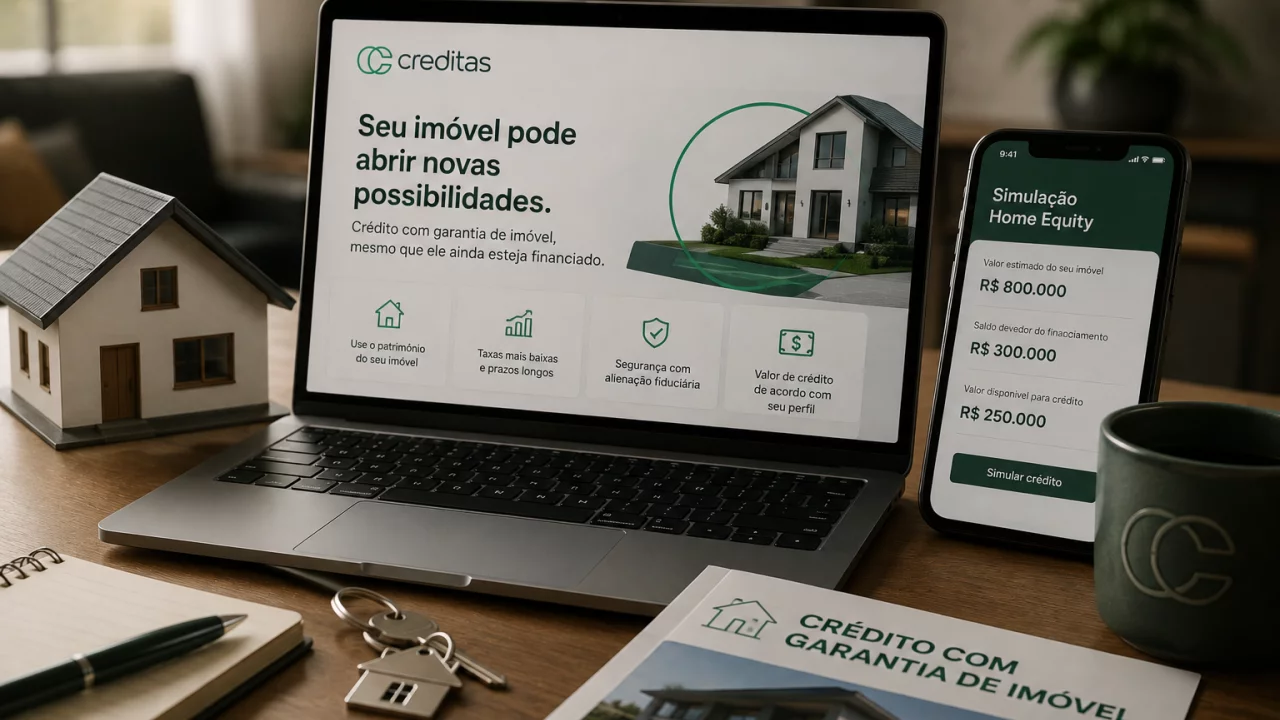
Atualmente, a companhia informa que pode aceitar imóveis ainda financiados quando pelo menos 50% do bem já foi quitado. Nesse caso, a operação pode incluir a quitação do saldo restante do financiamento anterior e a constituição de uma nova garantia sobre o imóvel.
Isso não significa receber em dinheiro toda a diferença entre o valor da casa e aquilo que ainda falta pagar. Avaliação, limite máximo de crédito, saldo devedor e análise do cliente precisam caber na mesma conta.
Patrimônio acumulado no imóvel é o ponto de partida
Imagine um apartamento avaliado em R$ 500 mil que ainda possui R$ 150 mil de saldo devedor no financiamento.
Ao longo dos anos, o proprietário já pagou parte relevante do contrato e também pode ter se beneficiado de valorização do imóvel.
A diferença entre o valor atual do bem e a dívida ainda existente representa, de maneira simplificada, o patrimônio acumulado naquela propriedade.
No exemplo, existe uma diferença de R$ 350 mil.
Isso não significa que uma instituição automaticamente emprestará R$ 350 mil. O valor disponível continua limitado pelas políticas de crédito e pelo percentual máximo do imóvel que pode ser comprometido.
Creditas informa exigência de pelo menos metade quitada
Nas condições divulgadas atualmente, a Creditas afirma aceitar imóveis financiados quando pelo menos 50% do bem já foi quitado.
A instituição então avalia a operação e, se aprovada, pode liquidar o saldo restante do financiamento existente para que o imóvel seja utilizado na nova garantia.
Essa etapa é importante porque o mesmo bem já está normalmente alienado fiduciariamente ao banco que concedeu o financiamento imobiliário original.
Para criar uma nova operação, é necessário organizar a substituição dessa garantia.
O cliente não simplesmente mantém dois credores independentes disputando a mesma propriedade.
Parte do novo crédito pode quitar a dívida antiga
É aqui que a diferença entre valor aprovado e dinheiro efetivamente recebido fica mais clara.
Se a nova operação aprova R$ 250 mil e ainda existem R$ 100 mil de saldo no financiamento atual, parte dos recursos pode ser destinada à quitação dessa dívida.
O cliente receberia o saldo remanescente depois das obrigações previstas na estrutura contratual.
A própria Creditas informa que, quando existem dívidas condicionadas no contrato, solicita os boletos correspondentes e realiza os pagamentos antes de liberar o saldo residual ao cliente.
Por isso, o valor anunciado na aprovação não deve ser confundido automaticamente com dinheiro livre na conta.
Avaliação do imóvel determina parte do limite
A instituição precisa avaliar o bem antes de concluir a operação.
A Creditas informa atualmente que o empréstimo com garantia pode chegar a até 60% do valor do imóvel, respeitando também os limites do produto.
Se um imóvel for avaliado em R$ 400 mil, por exemplo, o teto teórico de 60% corresponderia a R$ 240 mil.
Mas, se ainda houver R$ 120 mil de financiamento para quitar, esse saldo também precisa entrar na estrutura.
Além disso, análise de renda, capacidade de pagamento, documentação e condições específicas podem reduzir o valor efetivamente aprovado.
O percentual máximo é um limite comercial, não um cheque automático.
Imóvel precisa atender aos critérios da operação
Não basta ter patrimônio acumulado.
A Creditas informa que o imóvel precisa estar em área urbana, possuir matrícula registrada e estar com a documentação necessária em ordem.
A empresa trabalha atualmente com imóveis residenciais, comerciais, mistos e determinados terrenos em condomínio urbano, dentro de seus critérios.
Também estabelece valor mínimo de mercado para o bem.
Essas exigências existem porque a propriedade será formalmente utilizada como garantia e seu registro precisa permitir a constituição da alienação fiduciária.
Problemas documentais podem atrasar ou impedir a contratação.
Alienação fiduciária continua existindo
Depois da nova operação, o imóvel permanece em nome do proprietário e pode continuar sendo utilizado normalmente.
Na matrícula, entretanto, passa a constar a alienação fiduciária relacionada ao empréstimo.
Isso significa que o bem serve como garantia de pagamento.
Enquanto a dívida estiver sendo paga corretamente, a pessoa continua morando, alugando ou utilizando o imóvel conforme as regras aplicáveis.
A garantia ganha importância justamente se ocorrer inadimplência prolongada e os procedimentos de cobrança previstos no contrato forem acionados.
Juros menores vêm acompanhados de um risco maior
O home equity costuma oferecer juros inferiores aos de um empréstimo pessoal sem garantia porque a instituição possui um ativo imobiliário protegendo a operação.
A Creditas anuncia atualmente taxas a partir de 1,09% ao mês mais IPCA.
A expressão “a partir de” precisa ser levada a sério.
A taxa efetiva dependerá do perfil do cliente e da proposta aprovada. Além disso, a presença do IPCA significa que a atualização do contrato também precisa ser considerada na análise do custo.
Uma taxa inicialmente menor não elimina o risco de contratar uma dívida longa e relevante.
Prazo pode chegar a 20 anos
A Creditas informa prazo de até 240 meses para o empréstimo com garantia de imóvel.
Alongar a dívida reduz o peso da parcela mensal, mas mantém o compromisso financeiro por muito mais tempo.
Um contrato de 20 anos pode atravessar mudanças de emprego, renda, composição familiar e condições econômicas.
Por isso, a parcela não deve ser analisada apenas pela pergunta “cabe hoje?”.
Também importa observar quanto será pago no total, como funciona a correção e qual margem de segurança existe caso a renda caia.
CET mostra melhor o custo da nova operação
Taxa de juros não é a única informação relevante.
Antes da contratação, o cliente deve receber o Custo Efetivo Total, que incorpora os custos aplicáveis ao crédito.
Em operações imobiliárias com garantia também podem existir despesas relacionadas à avaliação, cartório, registro, impostos ou outros componentes, conforme a estrutura adotada.
A proposta deve ser comparada com o financiamento que já existe.
Trocar uma dívida imobiliária antiga por uma operação maior pode liberar dinheiro no presente, mas também substituir um contrato barato por outro mais caro ou mais longo.
A diferença precisa ser medida pelo CET e pelo valor total projetado, não apenas pela parcela inicial.
Quitar um financiamento barato para tomar outro crédito exige cuidado
Imagine alguém que contratou um financiamento imobiliário anos atrás em condições muito favoráveis.
Se ainda restam R$ 80 mil a uma taxa relativamente baixa, substituir esse contrato por um home equity maior pode significar incorporar aquele saldo a uma dívida com custo diferente.
A operação ainda pode fazer sentido se o novo dinheiro substituir dívidas muito caras, financiar uma necessidade relevante ou tiver outra finalidade bem planejada.
Mas não existe ganho automático apenas porque a parcela do home equity parece confortável.
Parte do patrimônio construído ao longo dos anos estará sendo novamente transformada em dívida.
Inadimplência coloca a casa em risco
Esse é o cuidado mais importante.
No empréstimo pessoal comum, atrasar pagamentos pode gerar juros, cobrança e restrições de crédito.
No home equity existe algo adicional: o imóvel está formalmente vinculado ao pagamento da dívida.
Se a inadimplência persistir e forem cumpridas as etapas legais e contratuais, existe risco de perda do imóvel dado em garantia.
Isso torna perigoso usar home equity para financiar consumo recorrente ou cobrir um orçamento que permanece estruturalmente deficitário.
A taxa mais baixa não muda a natureza da garantia.
Casa financiada pode virar garantia, mas não deixa de ser patrimônio em risco
Usar um imóvel antes de terminar de pagá-lo é possível quando existe patrimônio acumulado suficiente e a instituição consegue estruturar a quitação do saldo anterior dentro da nova operação.
Na Creditas, a referência atual é ter pelo menos metade do imóvel quitada, com crédito de até 60% do valor avaliado e aprovação sujeita às demais análises.
O ponto decisivo, porém, não é apenas descobrir quanto dinheiro pode ser liberado.
É entender quanto do novo empréstimo será consumido para encerrar o financiamento antigo, qual será o CET do contrato, durante quantos anos o imóvel permanecerá alienado e se a nova dívida resolve um problema financeiro ou apenas devolve ao banco uma parte do patrimônio que já havia sido conquistado.
Leia também:
Bloqueio de consignados! Saiba mais. Dívidas juntas, parcela única! Evite busca e apreensão: saiba o que fazer!Home equity consegue transformar parede, terreno e escritura em liquidez. Justamente por isso, a conta precisa ser feita lembrando que, atrás daquele limite de crédito, continua existindo uma casa.