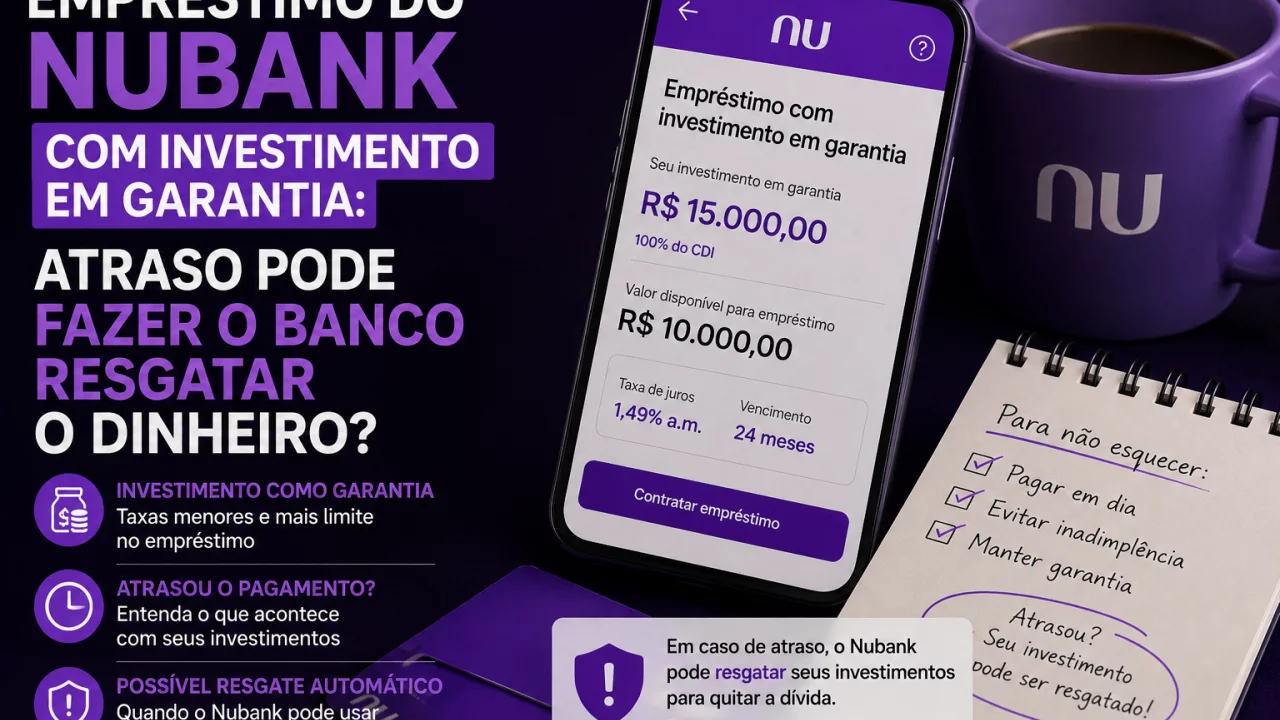
Empréstimo do Nubank com investimento em garantia: atraso pode fazer o banco resgatar o dinheiro?
Valor dado como garantia continua investido, mas fica bloqueado até a quitação e pode ser usado pelo Nubank se a dívida entrar em atraso.
Usar um investimento como garantia pode reduzir o risco da operação para o banco e permitir acesso a uma modalidade de empréstimo que, em algumas situações, oferece condições melhores do que um crédito pessoal sem garantia.
Você pode gostar:
Economize agora seus empréstimos! Antecipe saques FGTS e garanta seu saldo Empréstimo online: Use já!No Nubank, esse tipo de operação permite contratar o empréstimo sem precisar resgatar imediatamente determinados investimentos aceitos pela instituição. O dinheiro continua aplicado durante o contrato, mas existe uma contrapartida importante: ele fica bloqueado para resgate enquanto servir como garantia.
E esse bloqueio não é apenas formal.
Se o cliente deixar de pagar as parcelas, o Nubank possui previsão contratual para executar a garantia e utilizar os investimentos para amortizar ou quitar a dívida. Pelas condições vigentes, essa execução pode ocorrer após 20 dias de atraso.
Por isso, contratar o empréstimo apenas porque o dinheiro “continua investido” pode esconder a principal consequência da operação: aquele patrimônio deixa de estar livre.
O investimento continua rendendo, mas não fica disponível
Quando determinados investimentos são utilizados como garantia, eles são vinculados ao contrato do empréstimo.
Isso significa que o cliente continua sendo beneficiado pelos rendimentos previstos para a aplicação enquanto tudo estiver funcionando normalmente, mas não poderá simplesmente resgatar aquele dinheiro para outro objetivo.
O investimento permanece bloqueado até o pagamento integral das obrigações do empréstimo.
Outro detalhe importante é que o desbloqueio não ocorre proporcionalmente.
Imagine alguém que oferece R$ 20 mil em investimentos como garantia e contrata um empréstimo parcelado. Depois de pagar metade da dívida, não significa que metade dos R$ 20 mil será automaticamente liberada.
Pelas regras atuais, os investimentos dados em garantia continuam bloqueados até a quitação completa.
Isso reduz a liquidez do patrimônio durante todo o período.
Para quem estava mantendo aquele dinheiro como reserva de emergência, por exemplo, essa característica merece atenção especial.
Uma reserva que não pode ser resgatada quando surge uma emergência deixa de cumprir integralmente sua função original.
O que acontece quando uma parcela atrasa?
O atraso gera primeiro os custos comuns previstos no contrato.
Além dos juros remuneratórios da operação, podem ser cobrados multa de 2% sobre o valor não pago e juros de mora de 1% ao mês durante o período de atraso.
O Nubank também pode utilizar saldos e aplicações disponíveis para cobrar valores vencidos conforme as autorizações estabelecidas no contrato.
No caso específico do investimento dado em garantia, existe uma regra adicional.
Depois de 20 dias de atraso, o banco pode executar a garantia, sem depender de uma nova autorização do cliente naquele momento ou de uma ação judicial prévia.
Na prática, o Nubank poderá resgatar, vender, ceder ou realizar outras movimentações necessárias com os investimentos vinculados para pagar o saldo da dívida.
Isso significa que o cliente pode perder justamente o investimento que decidiu preservar ao contratar o empréstimo.
O banco pode usar todo o investimento?
Pode ser necessário utilizar parte ou até a totalidade da garantia, dependendo do saldo devedor.
Imagine alguém com R$ 15 mil dados em garantia e uma dívida restante de R$ 8 mil quando ocorre a execução.
O banco pode usar os recursos necessários para quitar o saldo, seguindo as regras contratuais e o valor efetivamente disponível nos investimentos.
A situação fica mais delicada quando a aplicação está sujeita a oscilações.
Se houver mais de um investimento em garantia, o Nubank pode determinar a ordem em que os ativos serão resgatados. O valor considerado será aquele disponível no mercado naquele momento.
Assim, uma aplicação que originalmente valia R$ 10 mil pode valer menos no momento da execução.
Se a garantia não for suficiente para quitar toda a dívida, o problema não desaparece.
O cliente continua responsável pelo saldo restante, que pode seguir sujeito aos encargos decorrentes do atraso.
Portanto, oferecer um investimento como garantia não transforma a dívida em uma obrigação limitada apenas ao patrimônio bloqueado.
Vale mais a pena pedir empréstimo ou resgatar o investimento?
Essa comparação deveria ser feita antes da contratação.
Imagine alguém que possui R$ 10 mil investidos e precisa exatamente de R$ 10 mil.
Uma possibilidade é resgatar o dinheiro e utilizar os próprios recursos. Nesse caso, deixa de receber o rendimento futuro da aplicação, mas também não paga juros de empréstimo.
A outra opção é manter o investimento e contratar o crédito com garantia.
Nesse cenário, o investimento continua rendendo, mas o cliente passa a pagar juros pelo dinheiro emprestado.
A conta economicamente correta compara as duas taxas.
Se a aplicação render, por exemplo, 0,8% líquido ao mês e o empréstimo custar 1,5% ao mês, existe uma diferença negativa para o cliente. Ele está pagando mais pelo crédito do que recebe sobre o patrimônio preservado.
Existem razões para aceitar essa diferença, principalmente quando o investimento possui algum objetivo específico ou quando o resgate antecipado provocaria uma perda relevante.
Mas manter uma aplicação apenas pela sensação de “não mexer no dinheiro” não garante vantagem financeira.
A garantia pode ajudar a conseguir crédito mais barato
Existe uma lógica econômica por trás do produto.
Em um empréstimo pessoal comum, o banco depende principalmente da capacidade futura do cliente de pagar as parcelas. Se houver inadimplência, recuperar o dinheiro pode ser mais difícil.
Quando existe um investimento bloqueado como garantia, parte desse risco diminui.
Por isso, empréstimos garantidos podem oferecer condições diferentes das modalidades sem garantia.
Isso não significa que a taxa será sempre baixa ou que será a melhor opção disponível.
Antes de contratar, o cliente deve observar o Custo Efetivo Total, e não apenas a taxa de juros anunciada.
O CET reúne juros e demais custos aplicáveis e permite comparar aquela oferta com outros empréstimos disponíveis para o mesmo consumidor.
Quitar antecipadamente pode liberar a garantia antes
O cliente não precisa obrigatoriamente esperar a última parcela prevista no contrato.
O empréstimo pode ser quitado antecipadamente, com redução proporcional dos juros correspondentes ao período que deixará de existir.
Depois da quitação integral, a garantia pode ser desbloqueada conforme as regras da operação.
Isso pode ser útil para quem contratou o crédito por necessidade temporária e posteriormente conseguiu recursos para encerrar a dívida.
O importante é distinguir duas decisões.
Manter um investimento enquanto paga um empréstimo pode ser uma escolha financeira deliberada. Manter esse investimento acreditando que ele continuará livre para qualquer emergência é outra coisa.
No empréstimo com garantia do Nubank, o dinheiro preservado continua trabalhando, mas fica amarrado à dívida. E, se o pagamento entrar em atraso por tempo suficiente, essa corda pode ser puxada pelo banco para quitar o que ficou pendente.