Empréstimo Jeitto para negativado: estar com o nome sujo impede ou apenas muda a análise?
Aplicativo oferece crédito a consumidores com restrições no CPF, mas a possibilidade de contratar depende de uma oferta individual e os juros podem tornar a operação cara.
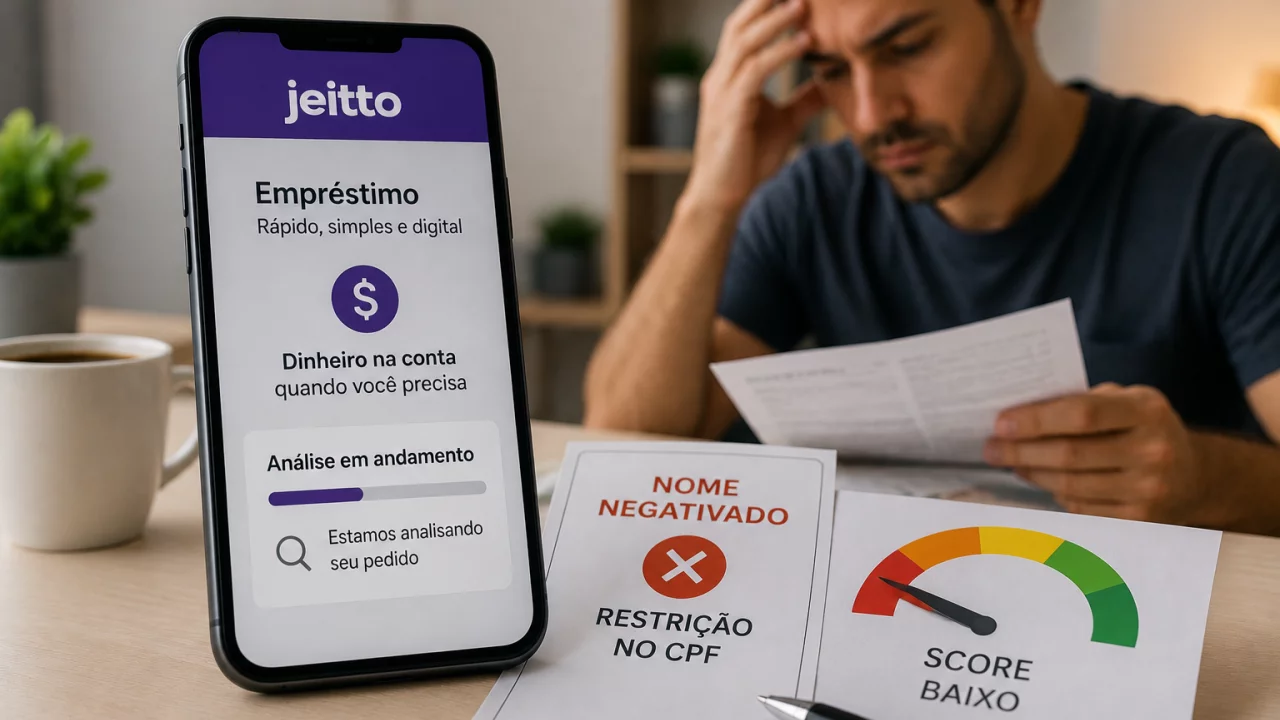
Estar negativado não impede automaticamente um consumidor de conseguir um empréstimo pelo Jeitto. A empresa mantém em 2026 uma oferta direcionada justamente a pessoas com restrições e afirma utilizar uma análise que considera mais informações do que apenas o score tradicional de crédito.
Você pode gostar:
Aproveite já! Saque-aniversário FGTS na hora! Joias sem nota? Penhor Caixa aceita. Saiba tudo! Anuência liberada: seu consignado aprovado!Isso, porém, está longe de significar aprovação garantida.
O Empréstimo Jeitto é disponibilizado apenas para clientes que recebem uma oferta após análise do perfil. Se o crédito não aparecer no aplicativo, não existe uma solicitação capaz de obrigar a liberação naquele momento. A própria empresa orienta o cliente sem oferta a continuar utilizando seus serviços e mantendo os pagamentos em dia para que novas avaliações possam ocorrer.
Para quem está com o nome sujo, portanto, a diferença está principalmente no modelo de avaliação: a restrição pode não fechar a porta sozinha, mas também não desaparece da equação.
Como o Jeitto analisa quem está negativado?
O Jeitto afirma utilizar inteligência artificial e uma análise personalizada para observar o perfil financeiro atual do consumidor em vez de depender exclusivamente de uma pontuação tradicional de crédito. A empresa diz ainda aprovar três vezes mais clientes do que a média do mercado, dado que deve ser entendido como uma afirmação comercial da própria companhia e não como uma taxa garantida para cada solicitante.
No caso de trabalhadores com carteira assinada, a página destinada aos negativados destaca também a renda atual como uma das informações consideradas na análise. Para clientes que já utilizam o aplicativo, o histórico construído dentro do próprio Jeitto pode participar das reavaliações e das futuras oportunidades de aumento de limite.
Assim, duas pessoas negativadas podem obter respostas completamente diferentes.
Uma delas pode receber uma oferta de empréstimo, outra pode ter apenas um limite menor para outros serviços e uma terceira pode não encontrar crédito disponível naquele momento. A situação do CPF é apenas um dos elementos utilizados na avaliação.
Precisa ser cliente para conseguir o empréstimo?
Sim. O Jeitto informa atualmente que seu empréstimo é exclusivo para clientes. Quem ainda não utiliza a plataforma precisa primeiro baixar o aplicativo, fazer o cadastro e iniciar sua relação com o serviço.
A existência da conta, por si só, também não cria uma oferta.
Depois da análise, o empréstimo aparece no aplicativo apenas para clientes elegíveis. Quando existe uma proposta, o usuário pode verificar valor, parcelas e condições antes de aceitar. Depois da contratação, o dinheiro é disponibilizado na conta Jeitto, inclusive fora do horário bancário tradicional.
Na página específica de crédito para negativados, o Jeitto informa que as ofertas podem ser parceladas atualmente em até 16 vezes. As condições concretas dependem da proposta apresentada a cada cliente.
Isso torna pouco útil procurar na internet uma resposta universal para perguntas como “quanto o Jeitto libera para negativado?”. O valor disponível depende da análise individual.
O principal cuidado está nos juros
A facilidade de conseguir crédito com restrições no CPF precisa ser colocada ao lado do custo da operação.
Na Central de Ajuda, o Jeitto apresenta como exemplo um empréstimo de R$ 1 mil parcelado em 18 vezes de R$ 166,37. Nesse cenário ilustrativo, o consumidor terminaria pagando R$ 2.994,66, com juros de 14,8% ao mês e Custo Efetivo Total de 435,02% ao ano. A empresa informa que os encargos variam conforme o valor e o período da contratação.
O exemplo não significa que todo cliente receberá exatamente essa taxa. Ele mostra, porém, por que a análise do empréstimo não deve parar na pergunta sobre aprovação.
Um consumidor que precisa de R$ 1 mil pode ficar aliviado ao encontrar crédito depois de receber negativas de outros lugares. Mas, se o custo transformar esses R$ 1 mil em quase R$ 3 mil pagos ao longo do contrato, é necessário avaliar se a necessidade justifica a despesa financeira.
Antes de confirmar, o ideal é observar principalmente:
- valor realmente recebido;
- quantidade e valor das parcelas;
- taxa de juros;
- Custo Efetivo Total;
- valor total que será pago até o final;
- encargos previstos em caso de atraso.
O Jeitto informa que as condições e os encargos aparecem no aplicativo no momento da contratação.
Quando pegar o empréstimo pode fazer sentido?
Para uma pessoa negativada, conseguir crédito novo pode ser útil principalmente quando existe uma finalidade financeira clara.
Um exemplo é substituir uma dívida ainda mais cara por outra cujo custo total seja menor. Outro é resolver uma despesa essencial e inevitável para a qual não exista uma alternativa mais barata disponível.
Mesmo nesses casos, a comparação precisa ser feita com números.
Se o objetivo for quitar uma dívida antiga de R$ 1 mil, mas o novo empréstimo gerar quase R$ 2 mil de custos adicionais, trocar uma obrigação por outra pode apenas mudar o credor sem resolver o problema financeiro.
Também existe o risco de utilizar um novo empréstimo para pagar despesas rotineiras sem corrigir um déficit recorrente no orçamento. Nesse cenário, a parcela passa a ocupar espaço nos meses seguintes e pode aumentar a dificuldade de pagar outras contas.
Estar negativado torna essa cautela ainda mais importante, porque o consumidor provavelmente já possui compromissos financeiros em atraso.
Nome sujo não significa crédito garantido
A comunicação do Jeitto é explícita ao apresentar uma alternativa para negativados, mas também informa que o empréstimo depende de análise e de uma oferta disponível para o cliente. Quem não recebe a proposta não consegue simplesmente solicitar a liberação manual do valor.
Outro sinal de alerta são promessas externas de aprovação mediante pagamento antecipado. O Jeitto afirma que não cobra depósitos para apresentar propostas, liberar empréstimos ou aumentar limites e alerta que ofertas são feitas pelos canais oficiais da empresa.
Por isso, o consumidor não deve interpretar anúncios de “empréstimo para negativado” como sinônimo de dinheiro garantido.
O diferencial está em não usar a negativação como uma barreira automática. Ainda assim, existe análise, existe possibilidade de recusa e, principalmente, existe um custo que precisa ser comparado com outras alternativas.
Leia também:
Empréstimo com celular: Bloqueio após atraso? Use seu saque-aniversário FGTS com cautela Empréstimo ou financiamento? Entenda jáPara quem recebe uma oferta, a melhor pergunta não é apenas “o Jeitto aprovou meu empréstimo?”, mas “quanto vou devolver para receber esse dinheiro agora?”. Em crédito para negativados, essa segunda resposta pode ser muito mais importante do que a primeira.