Empréstimo Mercado Pago: antecipar parcelas reduz juros? Veja como funciona
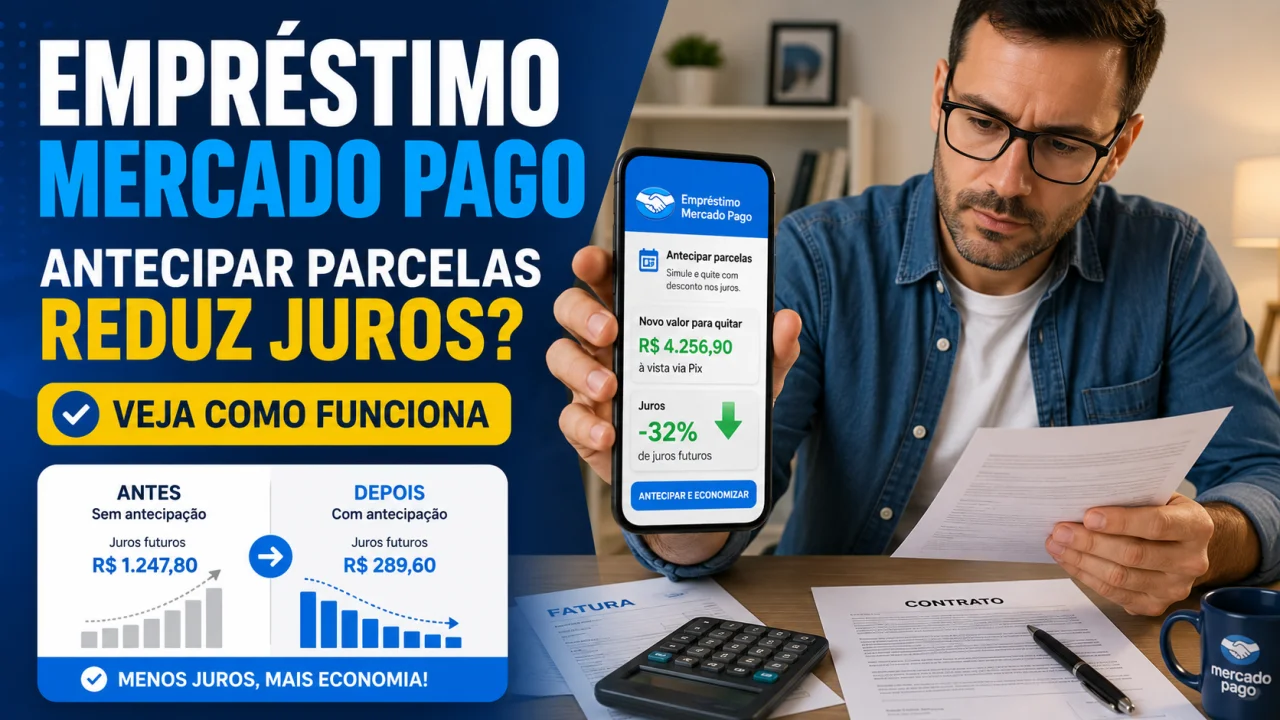
Pagamento antecipado reduz os juros das parcelas futuras, mas usar toda a reserva para quitar a dívida nem sempre é a melhor escolha
Quem contratou um empréstimo pelo Mercado Pago e conseguiu juntar algum dinheiro antes do fim do contrato pode antecipar parcelas ou até quitar toda a dívida. A principal vantagem é financeira: o pagamento antecipado reduz proporcionalmente os juros que ainda seriam cobrados nas parcelas futuras.
Você pode gostar:
Saque-aniversário muda em nov: saque já Simulação de empréstimo na Caixa Empréstimo rápido online!Isso acontece porque o cliente não precisa pagar integralmente os juros correspondentes a um período durante o qual o dinheiro já não ficará emprestado.
Portanto, antecipar uma parcela de R$ 500 que vence daqui a vários meses não significa necessariamente pagar os mesmos R$ 500 hoje. O valor para liquidação antecipada deve considerar o desconto dos encargos futuros.
Ainda assim, quitar o empréstimo antecipadamente não é automaticamente a melhor decisão em qualquer situação. Antes de usar uma reserva, é necessário comparar a economia de juros com a necessidade de manter dinheiro disponível para emergências.
Antecipar parcelas realmente reduz os juros?
Sim.
O consumidor possui direito à liquidação antecipada total ou parcial de uma dívida, com redução proporcional dos juros e demais acréscimos correspondentes ao período antecipado.
Imagine um empréstimo com várias parcelas ainda pela frente. Parte do valor dessas prestações corresponde ao dinheiro originalmente emprestado e outra parte aos encargos cobrados pela instituição financeira.
Quando o cliente paga antecipadamente, os juros relativos ao período que ainda não passou precisam ser descontados.
Por isso, não basta somar as parcelas restantes para descobrir quanto seria necessário para quitar o empréstimo hoje.
Se faltarem dez parcelas de R$ 500, por exemplo, o total nominal seria de R$ 5 mil. O saldo necessário para liquidação antecipada deverá ser inferior a esse valor caso ainda existam juros futuros embutidos nas prestações.
O desconto exato depende das condições do contrato.
Como antecipar um empréstimo no Mercado Pago?
Quem possui um empréstimo ativo pode consultar as condições disponíveis dentro do aplicativo do Mercado Pago.
O caminho começa pela seção de empréstimos, onde ficam os créditos contratados e as informações do contrato. Ali, o cliente pode verificar as opções disponíveis para pagamento antecipado.
Antes de confirmar qualquer operação, é importante observar o valor mostrado pelo aplicativo.
A comparação mais útil é entre o total das parcelas que ainda seriam pagas normalmente e o valor apresentado para antecipação ou quitação naquele momento.
Se restarem R$ 6 mil em prestações e a liquidação antecipada for oferecida por R$ 5.300, por exemplo, a diferença de R$ 700 representa a redução dos encargos futuros naquele cenário hipotético.
Essa economia tende a ser maior quanto mais distante estiver o vencimento das parcelas antecipadas e quanto maior for o peso dos juros no contrato.
É melhor antecipar as últimas parcelas?
Em muitos empréstimos, pagar valores que venceriam mais adiante pode produzir um desconto relevante porque essas parcelas ainda carregam juros correspondentes a um período maior.
Mas o resultado depende do sistema de amortização e das condições específicas do contrato.
Por isso, não é recomendável usar uma regra simplificada como “sempre pague a última parcela primeiro” sem olhar os valores apresentados pela instituição.
O próprio saldo para antecipação mostra quanto cada pagamento representa naquele momento.
Se o aplicativo permitir escolher parcelas ou fazer amortização parcial, o consumidor pode comparar as alternativas antes de confirmar.
O objetivo financeiro é diminuir o saldo devedor e eliminar juros que ainda seriam cobrados.
Mercado Pago pode cobrar taxa pela antecipação?
Não deve existir uma tarifa adicional simplesmente porque o consumidor decidiu quitar o empréstimo antes do prazo.
A legislação brasileira garante a possibilidade de liquidação antecipada do débito, total ou parcialmente, com redução proporcional dos juros e demais acréscimos.
Isso significa que uma instituição não pode transformar a antecipação em uma operação mais cara por meio de uma multa ou taxa específica pela decisão de pagar antes.
É diferente de outras operações financeiras em que existe um custo para receber dinheiro antecipadamente, como antecipação de recebíveis de vendas.
No empréstimo, o consumidor é o devedor e está reduzindo ou encerrando antecipadamente sua obrigação.
Quando vale a pena antecipar?
A decisão tende a ser mais interessante quando os juros do empréstimo são superiores ao rendimento líquido que o dinheiro utilizado para quitá-lo conseguiria produzir em uma aplicação.
Suponha que uma pessoa tenha R$ 5 mil disponíveis.
Se o custo da dívida for elevado e manter esses R$ 5 mil aplicados gerar um retorno muito inferior aos juros economizados pela antecipação, reduzir o empréstimo pode fazer mais sentido.
Mas existe outro fator igualmente importante: liquidez.
Se esses R$ 5 mil representam toda a reserva disponível para emergências, usar o dinheiro integralmente para quitar a dívida pode deixar o consumidor vulnerável.
Uma despesa médica, reparo doméstico ou perda temporária de renda poderia obrigá-lo a contratar outro crédito depois, possivelmente com juros ainda maiores.
Por isso, a economia da antecipação precisa ser analisada junto com a segurança financeira.
Antecipar ou continuar pagando normalmente?
Não existe uma resposta única.
Antecipar costuma ser atraente quando a pessoa possui dinheiro excedente, mantém uma reserva adequada e consegue eliminar uma dívida com juros superiores ao retorno de seus investimentos.
Continuar com as parcelas pode fazer mais sentido quando a quitação consumiria praticamente todo o dinheiro disponível ou quando o contrato possui custo relativamente baixo e o recurso está aplicado de maneira adequada.
Também vale observar outras dívidas.
Quem possui empréstimo do Mercado Pago e, ao mesmo tempo, está pagando uma dívida mais cara, como rotativo do cartão ou cheque especial, deve comparar as taxas antes de decidir onde usar o dinheiro extra.
Em geral, priorizar a obrigação mais cara produz maior economia.
A vantagem concreta da antecipação é que o consumidor consegue reduzir uma despesa que já contratou sem precisar esperar todos os vencimentos futuros.
No Mercado Pago, o valor pode ser consultado diretamente na área do empréstimo antes da confirmação. Assim, é possível enxergar a economia real e decidir com números.
Leia também:
Empréstimo pré-aprovado: vale a pena? Dívidas juntas, parcela única! Empréstimo negativado? Sim! Confira já!Antecipar parcelas reduz, sim, os juros futuros. O melhor momento para fazer isso é quando a economia obtida supera as alternativas disponíveis para o dinheiro e a operação não deixa o orçamento sem uma reserva mínima para imprevistos.