Financiamento imobiliário atrasado: quais notificações vêm antes da consolidação do imóvel?
A sequência de documentos e prazos pode mudar a situação do imóvel.
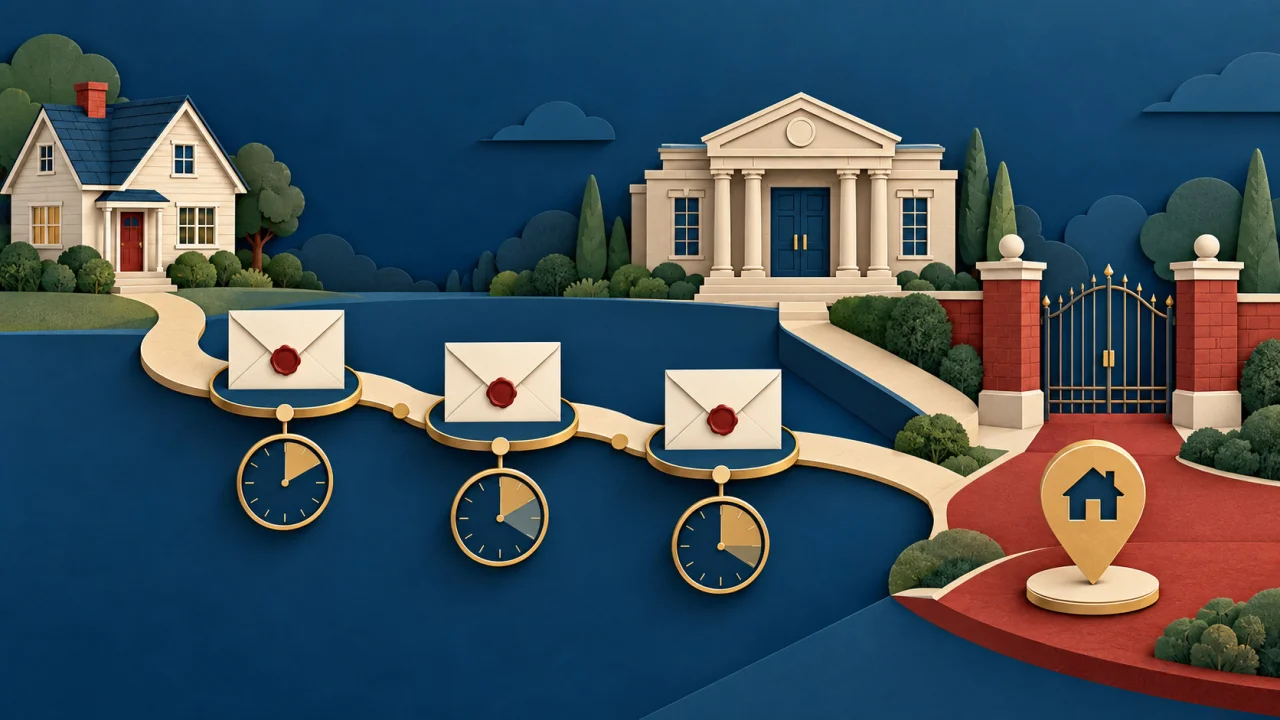
Atrasar parcelas de um financiamento imobiliário com alienação fiduciária não significa que o banco se torna dono do imóvel no dia seguinte. A Lei nº 9.514/1997 estabelece um procedimento extrajudicial com comunicação formal ao devedor, oportunidade de pagar a dívida em atraso e etapas posteriores de consolidação e leilão. O contrato e o registro do imóvel são essenciais para entender o caso concreto. Cartas de cobrança e mensagens do credor podem anteceder a medida, mas não devem ser confundidas com a intimação formal emitida no procedimento registral.
Você pode gostar:
Descubra agora! Use seu veículo agora! Aproveite já! Saque-aniversário FGTS na hora!A alienação fiduciária é uma garantia: enquanto a dívida é paga, o comprador permanece na posse direta e usa o imóvel, mas a propriedade fiduciária fica vinculada ao credor até a quitação. Se há inadimplência, a lei prevê como o credor pode pedir a intimação para purgar a mora. Ler cada comunicação e agir dentro do prazo é decisivo, porque o não pagamento pode permitir que o procedimento prossiga sem uma nova negociação informal.
O que pode acontecer após o atraso
O contrato indica a data de vencimento, encargos e eventual prazo de carência antes de o credor iniciar a intimação. Durante o atraso, o banco pode enviar avisos de cobrança, oferecer renegociação ou informar os valores vencidos. Essas tentativas são importantes, mas a fase formal de constituição em mora ocorre com a intimação solicitada ao oficial do registro de imóveis competente, conforme o rito legal. O devedor deve conferir se a correspondência recebida informa cartório, matrícula, contrato, valor exigido e prazo para pagamento.
A intimação pode ser entregue pessoalmente ao devedor e, conforme os meios previstos em lei, por outros canais oficiais. A lei também trata de situações em que a pessoa não é localizada no endereço informado ou se oculta, com procedimentos próprios. Por isso, manter dados atualizados no banco e no registro é importante, mas não se deve presumir que deixar de receber a carta interrompe o processo. Ao saber de uma intimação, confirme a autenticidade diretamente com o cartório e o credor, usando contatos localizados de forma independente.
O prazo para purgar a mora
A Lei nº 9.514 prevê prazo de 15 dias, contado da intimação, para pagar as parcelas vencidas e as que vencerem até a data do pagamento, além dos juros, penalidades, encargos contratuais e despesas legalmente exigíveis. O contrato pode estabelecer um prazo de carência antes da expedição dessa intimação; se não houver previsão, a lei prevê um prazo de carência. O valor necessário para regularizar pode ser maior que a soma simples das prestações atrasadas, então peça uma memória discriminada e confirme a forma de pagamento com o credor e o cartório.
Guarde protocolo de atendimento, comprovante de depósito e documento que confirme a quitação da mora. Se o pagamento integral da quantia exigida for feito no prazo, a lei permite a regularização do contrato e o procedimento não deve seguir para consolidação nos mesmos termos. Peça confirmação escrita de que o cartório foi informado e que a matrícula não avançará para a etapa seguinte.
Consolidação e leilão são etapas diferentes
Se a mora não for purgada, a propriedade pode ser consolidada em nome do credor, depois de cumpridas as exigências e os prazos legais. Essa averbação é um marco posterior à intimação, não uma consequência automática do primeiro atraso. Após a consolidação, a lei prevê a venda do imóvel em leilão público, com comunicação ao devedor e regras específicas para a realização dos leilões, o destino do valor e eventual saldo. A sequência exata depende do tipo de financiamento, da data do contrato, do registro e das disposições legais aplicáveis.
O mutuário deve buscar imediatamente a matrícula atualizada para verificar se houve averbação de consolidação e consultar o cartório responsável. A carta de cobrança, a intimação para purgar a mora, a averbação da consolidação e os avisos de leilão têm efeitos diferentes. Se o leilão está próximo ou já foi marcado, procure advogado, Defensoria Pública ou núcleo de prática jurídica sem esperar uma resposta informal do banco.
Não entregue chaves ou abandone o imóvel apenas porque recebeu mensagem de cobrança. A posse, a possibilidade de regularização e eventuais direitos após a consolidação dependem da etapa do procedimento e da situação concreta. O credor também precisa observar as comunicações e os procedimentos previstos em lei; guardar documentos permite questionar falhas se elas ocorrerem.
Como organizar uma resposta rápida
Assim que surgir a inadimplência, reúna contrato, boletos, comprovantes, extratos e qualquer aviso recebido. Atualize endereço e telefone junto ao credor, solicite saldo para regularização e pergunte por escrito se foi iniciado procedimento no registro de imóveis. Quando chegar intimação formal, confira prazo, cartório e discriminação do valor; não deixe a carta guardada enquanto tenta resolver apenas por telefone.
Uma lista ajuda a acompanhar o caso:
- Identificar se a garantia é alienação fiduciária e localizar o número da matrícula.
- Confirmar a autenticidade da intimação no cartório indicado.
- Conferir o valor e o prazo para purgação da mora.
- Pedir comprovante formal se o pagamento ou acordo for aceito.
- Buscar orientação jurídica se o prazo estiver correndo ou a consolidação tiver sido averbada.
Se a família não tem recursos para quitar tudo, ainda pode perguntar ao credor sobre negociação, mas não deve confiar em promessa verbal de que o processo será suspenso. Peça os termos do acordo por escrito e confirme se o pagamento modifica o procedimento registral.
O documento recebido define o próximo passo
Leia também:
Penhor Caixa: dinheiro rápido garantido Descubra o Reforma Casa Brasil! Empréstimo rápido online!A resposta depende de em que etapa o financiamento está. Um aviso de cobrança pede atenção; uma intimação do cartório exige resposta dentro de prazo; uma averbação de consolidação muda a fase; e a comunicação de leilão demanda análise urgente. Identificar o documento, validar sua origem e guardar uma cópia integral permite agir com menos risco de perder prazo.