Parcela de empréstimo debitada antes da data do contrato: como contestar a cobrança antecipada?
Compare contrato, lançamentos e autorização antes de abrir a contestação.
Uma parcela de empréstimo aparece na conta antes da data que o cliente esperava e reduz o saldo disponível para outras despesas. A primeira reação pode ser considerar o débito irregular, mas a conclusão depende do contrato, da autorização dada à instituição e da forma como o vencimento foi informado. O banco pode processar pagamentos conforme as condições pactuadas; por outro lado, a data e o valor debitados precisam corresponder ao que foi contratado e comunicado.
Você pode gostar:
Economize agora seus empréstimos! Use seu saque-aniversário FGTS com cautela Receba já seu 13º BB!O cliente deve localizar a cédula ou instrumento do crédito e confirmar a data de vencimento, a autorização para débito automático e a conta indicada para pagamento. Também deve verificar se o lançamento é uma parcela, uma reserva de saldo, um agendamento ou outro encargo. Uma autorização para débito não significa autorização para qualquer valor ou qualquer data. A descrição no extrato e o histórico do aplicativo ajudam a diferenciar uma cobrança concluída de uma tentativa de pagamento.
Quando a data pode parecer antecipada
Alguns contratos indicam uma data de vencimento e permitem que o sistema programe o débito para processamento bancário, especialmente quando a data coincide com feriado ou fim de semana. Isso não significa, por si só, que o banco possa antecipar a cobrança sem observar o que foi informado no contrato. A instituição deve explicar se a data exibida no aplicativo é de agendamento, de processamento ou de vencimento. O cliente deve comparar os documentos, não apenas a notificação recebida no celular.
Também pode haver diferença entre a data de pagamento da parcela e a data em que o valor fica reservado. Uma reserva reduz o saldo disponível, mas ainda não representa necessariamente a liquidação definitiva. Se o débito aparece como pendente, consulte os detalhes antes de transferir dinheiro ou repetir o pagamento. Pagar duas vezes por engano pode exigir contestação e devolução posterior.
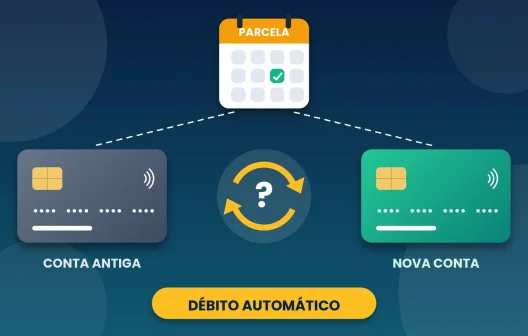
Em operações com débito automático, a autorização deve estar vinculada ao crédito e às condições correspondentes. O Banco Central regulamenta modalidades específicas de débito em conta, enquanto o contrato disciplina vencimento, encargos e conta autorizada. Não existe uma regra universal que permita ignorar o que foi pactuado. Se a instituição cobra antes da data contratada e não apresenta justificativa, o consumidor pode pedir revisão e contestar o lançamento.
Como conferir o contrato e o extrato
Comece pelo quadro-resumo do empréstimo. Ele deve indicar valor contratado, quantidade de parcelas, datas de vencimento, conta de débito e encargos por atraso. Depois, compare a primeira parcela com as demais: um crédito novo pode ter carência ou uma primeira cobrança em data diferente, mas essa condição precisa constar da proposta aceita. Se o contrato foi feito pelo aplicativo, baixe a versão digital e guarde o comprovante de aceite.
Organize a conferência antes de acionar o banco:
- Data de vencimento que consta no contrato e no cronograma.
- Data em que o valor saiu ou ficou reservado na conta.
- Número e valor da parcela, incluindo eventual encargo.
- Texto da autorização de débito automático e a conta indicada.
- Comprovante do pagamento, se uma quantia foi retirada mais de uma vez.
Se o saldo baixou antes do vencimento, peça ao banco uma memória de cálculo e a explicação do processamento. Pergunte se houve liquidação efetiva, agendamento, antecipação autorizada ou apenas bloqueio temporário. Guarde a resposta por escrito. Um atendimento telefônico pode ser útil para resolver rapidamente, mas o protocolo e a confirmação documental ajudam se a questão precisar ser encaminhada à ouvidoria.
Como registrar a contestação
Abra reclamação nos canais oficiais da instituição e informe o contrato, a parcela, o valor, a data prevista e a data real do débito. Anexe o extrato e o cronograma contratual. Seja específico: peça que o banco explique a base da antecipação, confirme se houve mudança na data de vencimento e corrija o lançamento caso ele não esteja autorizado. Se o valor reservado ainda estiver pendente, pergunte quando será liberado.
A instituição pode responder que a data foi escolhida no contrato ou que o processamento ocorreu por causa do calendário bancário. Nessa situação, verifique se a explicação coincide com o documento assinado. Se o banco reconhecer erro, peça prazo para estorno e confirme se haverá cobrança de juros ou multa por falta de saldo causada pelo débito. Guarde também comprovantes de tarifas ou encargos que tenham surgido em consequência do lançamento.
Se o atendimento inicial não resolver, registre a demanda na ouvidoria do banco. Para instituições supervisionadas, o consumidor também pode encaminhar reclamação ao Banco Central, embora esse canal não substitua a solução individual por decisão judicial. O consumidor.gov.br pode ser alternativa quando a empresa participa. Se a cobrança comprometer valor relevante ou continuar acontecendo, procure orientação jurídica ou órgãos de defesa do consumidor.
Como reduzir o risco de novo débito inesperado
Ative notificações de movimentação e mantenha uma cópia do calendário de parcelas. Se a conta mudou ou a autorização precisa ser revogada, peça a alteração formalmente e guarde a confirmação. Revogar o débito automático não elimina a dívida nem altera automaticamente a data de vencimento: o cliente deverá pagar por outro meio para evitar atraso. Essa distinção é importante para não interromper o débito e, ao mesmo tempo, deixar a parcela sem pagamento.
Leia também:
Dívidas juntas, parcela única! Conheça nosso crédito facilitado! Empréstimo negativado? Sim! Confira já!A regra prática é não concluir apenas pelo horário em que apareceu uma notificação. Confira se houve saída definitiva do dinheiro, bloqueio ou programação e compare com a data contratada. Quando a cobrança realmente ocorreu antes do combinado, a contestação fica mais clara com contrato, extrato e protocolo. Esses documentos permitem pedir correção sem confundir uma operação autorizada com uma irregularidade.