Parcela do empréstimo atrasou: multa e juros podem ser cobrados ao mesmo tempo?
Atraso pode gerar multa, juros de mora e juros remuneratórios, mas os encargos precisam respeitar o contrato e os limites previstos na legislação.
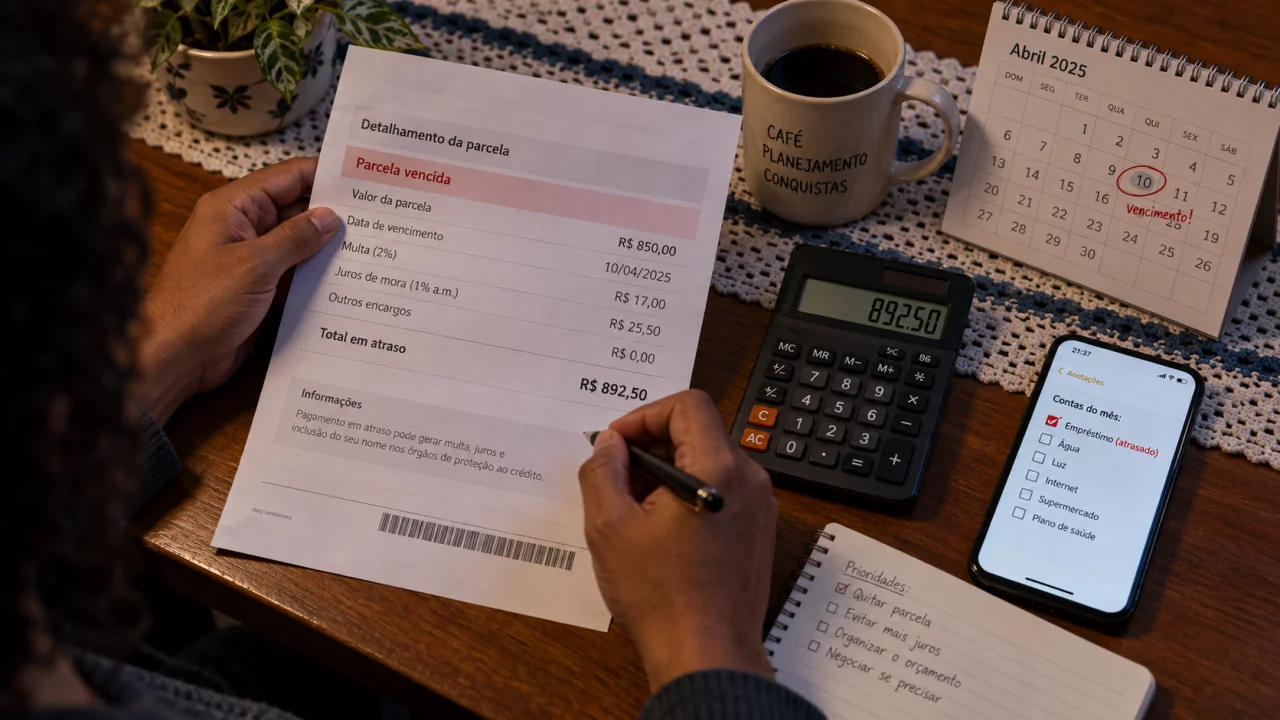
Quem atrasa uma parcela de empréstimo pode encontrar mais de um encargo no valor atualizado da dívida. Multa e juros podem ser cobrados ao mesmo tempo e, dependendo do contrato, ainda podem existir juros remuneratórios correspondentes aos dias de atraso.
Você pode gostar:
Use seu veículo agora! Peça seu empréstimo consignado sem problemas! Simulação de empréstimo na CaixaIsso não significa que o banco tenha liberdade para adicionar qualquer taxa à prestação vencida. A regulamentação estabelece quais encargos podem incidir sobre operações de crédito em atraso, enquanto o Código de Defesa do Consumidor limita a multa de mora a 2% do valor da prestação.
Por isso, para saber se o valor atualizado está correto, é necessário separar cada cobrança e comparar as taxas com aquilo que foi contratado.
Multa e juros podem aparecer juntos na parcela?
Sim.
Nas operações de crédito, a regulamentação do Conselho Monetário Nacional permite que sejam cobrados, em caso de atraso, juros remuneratórios, multa e juros de mora.
São encargos diferentes.
A multa é uma penalidade aplicada devido ao descumprimento da data de vencimento. Para relações de consumo, ela não pode superar 2% do valor da prestação.
Já os juros de mora estão relacionados ao período durante o qual o pagamento permanece atrasado. Assim, quanto mais tempo a dívida continuar vencida, maior poderá ser o valor relacionado aos juros.
Portanto, não é correto concluir que a instituição precisa escolher entre cobrar multa ou juros. As duas cobranças podem coexistir quando respeitam as regras aplicáveis.
Qual é o limite da multa por atraso?
O limite estabelecido pelo Código de Defesa do Consumidor é de 2% sobre o valor da prestação.
Se uma parcela de R$ 1.000 atrasar, por exemplo, a multa de mora não poderá ultrapassar R$ 20.
A multa normalmente é aplicada pelo atraso em si. Isso significa que não deve aumentar para 4%, 6% ou 10% apenas porque a pessoa permaneceu mais meses sem pagar aquela parcela.
O período de atraso pode aumentar outros encargos, especialmente os juros, mas não permite ultrapassar o limite legal da multa nas relações de consumo.
Se uma instituição cobrar multa superior a 2%, o consumidor deve verificar o demonstrativo da dívida e pedir esclarecimentos.
O que são os juros de mora?
Os juros de mora representam um encargo decorrente do atraso no cumprimento da obrigação.
Diferentemente da multa, que corresponde a um percentual aplicado devido ao inadimplemento, os juros consideram o tempo durante o qual a dívida permanece vencida.
A taxa aplicável deve respeitar a legislação e as condições informadas ao consumidor.
O Código de Defesa do Consumidor determina que, nas operações envolvendo concessão de crédito ou financiamento, o fornecedor informe previamente o montante dos juros de mora e a taxa efetiva anual de juros.
Por isso, quem tem uma parcela atrasada deve consultar o contrato para verificar quais condições foram apresentadas na contratação.
Ainda podem existir juros do próprio empréstimo?
Sim. E esse é um dos pontos que mais confundem quem analisa uma prestação atrasada.
Além da multa e dos juros de mora, a regulamentação permite a cobrança de juros remuneratórios durante o período de atraso.
Nas operações de crédito, a taxa utilizada para esses juros deve ser a mesma pactuada no contrato para o período em que o pagamento estava em dia.
Imagine um empréstimo que já possua juros incorporados às condições contratadas. O atraso não faz esses juros desaparecerem. A instituição pode aplicar a taxa contratada sobre a parcela vencida ou o saldo devedor não pago, conforme a modalidade.
Assim, o valor atualizado pode conter três componentes diferentes relacionados ao atraso: juros remuneratórios, multa e juros de mora.
Como o atraso pode aumentar uma parcela na prática?
Considere uma prestação hipotética de R$ 1.000.
Se o contrato prever multa de 2%, apenas esse encargo acrescentaria R$ 20 à dívida.
Além disso, poderiam ser calculados os juros de mora correspondentes ao período de atraso e os juros remuneratórios permitidos pela regulamentação.
Não é possível determinar o valor final apenas conhecendo os R$ 1.000 da prestação, porque as taxas dependem das condições efetivamente contratadas e do número de dias em atraso.
Por isso, uma calculadora genérica pode produzir resultado diferente daquele apresentado pela instituição.
O consumidor deve pedir um demonstrativo atualizado quando não conseguir identificar de onde surgiu o aumento da dívida.
O banco pode cobrar qualquer outra tarifa pelo atraso?
Não.
A regulamentação do Conselho Monetário Nacional estabelece de forma específica os encargos que podem ser cobrados em razão do atraso nas operações de crédito: juros remuneratórios, multa e juros de mora.
Isso impede que a instituição simplesmente invente uma nova tarifa apenas para punir o consumidor pelo atraso.
Outra questão são despesas ou obrigações que tenham origem diferente e sejam legalmente admitidas no contrato. Por isso, quando aparecer uma cobrança que não se encaixe claramente nos encargos de atraso, vale pedir ao banco que informe sua origem.
O consumidor deve conseguir compreender como a dívida passou do valor originalmente vencido para o montante cobrado no momento da quitação.
Vale esperar para pagar se a parcela já atrasou?
Normalmente, prolongar o atraso aumenta o custo.
A multa pode já ter atingido seu limite, mas os juros continuam relacionados ao período em que a obrigação permanece vencida.
Por exemplo, uma pessoa que percebe dois dias depois do vencimento que esqueceu a parcela tende a enfrentar um custo menor do que alguém que deixa a mesma dívida aberta durante vários meses.
Quando não existe dinheiro suficiente para quitar o valor atualizado, procurar a instituição rapidamente pode permitir avaliar renegociação, mudança da forma de pagamento ou outras opções disponíveis.
Também é importante comparar propostas de renegociação pelo custo total, e não apenas pelo tamanho da nova parcela.
O que conferir no valor cobrado?
O principal cuidado é separar os encargos em vez de olhar apenas o total.
A multa não pode ultrapassar 2% da prestação nas relações de consumo. Os juros de mora devem estar de acordo com as condições e regras aplicáveis, enquanto os juros remuneratórios do período de atraso seguem a taxa pactuada para a operação conforme a regulamentação do Banco Central.
Se os números não estiverem claros, o consumidor pode pedir memória ou demonstrativo de cálculo à instituição.
Leia também:
Bloqueio de consignados! Saiba mais. Parcela ou prazo: escolha perfeita! Crédito de aposentado: receba jáPortanto, multa e juros podem, sim, ser cobrados ao mesmo tempo quando uma parcela de empréstimo atrasa. A presença dos dois itens não indica automaticamente abuso. O que precisa ser conferido é se cada encargo está autorizado, se a multa respeita o limite de 2% e se as taxas utilizadas correspondem às condições do contrato.