Portabilidade de crédito pelo Open Finance: quais empréstimos entram na troca digital?
Nova jornada simplifica a transferência da dívida entre instituições, mas ainda não inclui automaticamente financiamento de veículo, crédito imobiliário, consignado e todas as outras modalidades.
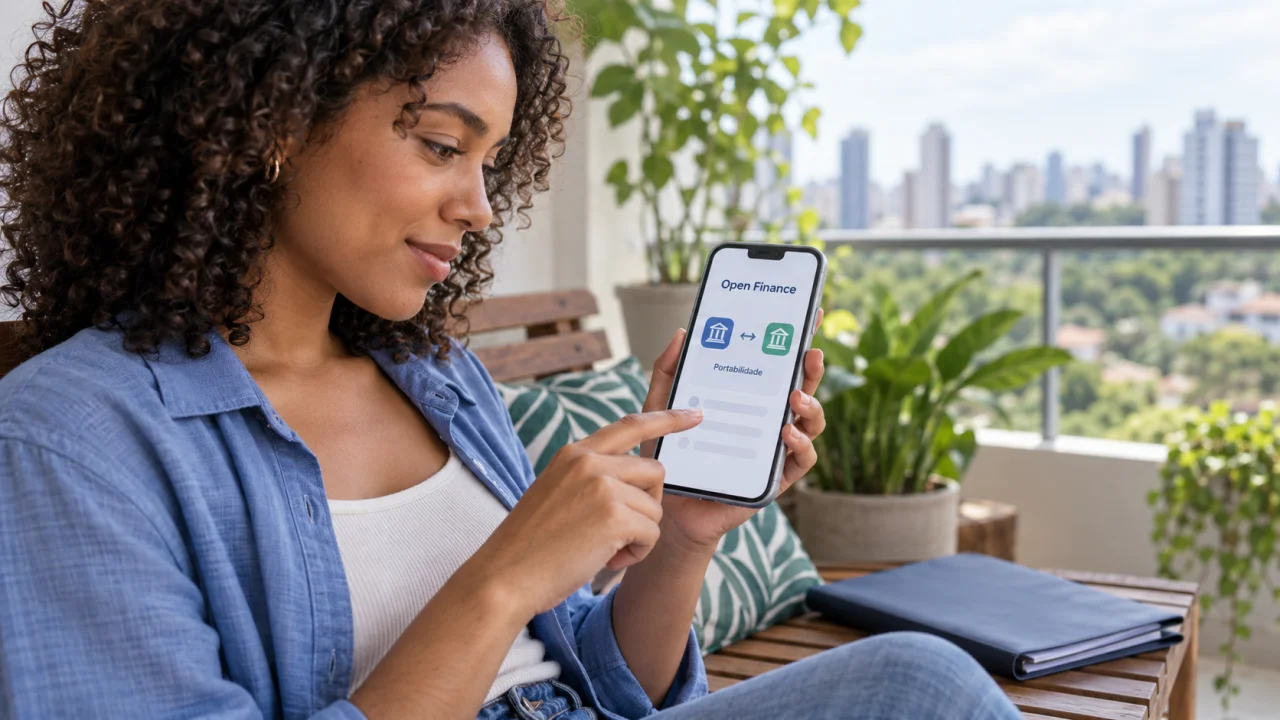
A portabilidade de crédito ganhou uma nova alternativa com o Open Finance: o cliente pode iniciar pelo ambiente digital de uma instituição a transferência de uma dívida mantida em outro banco, compartilhando as informações necessárias de forma padronizada e acompanhando o processo eletronicamente.
Você pode gostar:
Use seu saque-aniversário FGTS com cautela Descubra motivos de recusa Descubra agora!Em setembro de 2026, porém, essa facilidade ainda não está disponível para qualquer empréstimo. A primeira modalidade aberta ao público é o crédito pessoal sem garantia e sem consignação em folha.
Isso significa que possuir um financiamento, consignado ou dívida de cartão que possa ser portada pelas regras gerais não garante que ela já apareça na nova jornada do Open Finance. O direito à portabilidade é mais amplo do que o grupo de produtos atualmente incluído nessa ferramenta digital.
Qual empréstimo já entra na portabilidade pelo Open Finance?
A primeira modalidade escolhida pelo Banco Central foi o crédito pessoal sem garantia e sem consignação em folha de pagamento.
É o empréstimo pessoal tradicional em que o cliente recebe dinheiro da instituição e paga parcelas conforme as condições contratadas, sem oferecer imóvel, veículo ou outro bem como garantia e sem ter as prestações descontadas diretamente de salário ou benefício.
O objetivo é permitir que uma instituição interessada em receber essa dívida tenha acesso, mediante autorização do cliente, às informações necessárias para formular uma proposta de portabilidade.
Se o novo banco oferecer condições mais vantajosas e o cliente aceitar, a dívida é transferida da instituição original para a instituição proponente.
Na prática, o consumidor deixa de pagar o contrato antigo e passa a dever à nova instituição nas condições estabelecidas na portabilidade.
Consignado já pode ser transferido dessa forma?
A expansão para o crédito consignado está prevista, mas ocorre em uma etapa posterior.
O cronograma do Banco Central começou pelo consignado destinado a servidores públicos federais. Os testes restritos foram previstos para agosto de 2026, enquanto a disponibilização ao público está programada para novembro.
Portanto, em setembro, o fato de um servidor possuir empréstimo consignado não significa que ele já encontre necessariamente a jornada completa de portabilidade pelo Open Finance disponível em seu aplicativo.
Depois dessa implantação, o Banco Central pretende ampliar gradualmente o serviço para outras modalidades.
Isso também significa que aposentados do INSS, trabalhadores com consignado privado e outros públicos não devem concluir que todos os contratos consignados já estão abrangidos simplesmente porque a portabilidade de crédito entrou no Open Finance.
Financiamento de carro e imóvel ficam de fora?
Da nova jornada do Open Finance, neste primeiro momento, sim.
Financiamento imobiliário e financiamento de veículos não fazem parte da modalidade inicial de crédito pessoal sem garantia.
Isso não significa, entretanto, que essas dívidas não possam ser portadas.
A regulamentação geral da portabilidade de crédito é anterior ao Open Finance e abrange diferentes operações de empréstimos, financiamentos e arrendamento mercantil. O Banco Central possui, inclusive, procedimentos específicos para portabilidade de crédito imobiliário.
A novidade do Open Finance é criar outro caminho para realizar a transferência, com troca digital e padronizada de informações.
Portanto, é preciso fazer uma distinção importante: uma operação pode ter direito à portabilidade sem ainda estar disponível na jornada específica do Open Finance.
Dívida do cartão e cheque especial também não entram agora?
As regras tradicionais permitem solicitar portabilidade de determinadas dívidas de cartão de crédito e também de saldo devedor do cheque especial.
Essas operações, porém, não devem ser confundidas com o produto que inaugurou a nova jornada do Open Finance.
Se o aplicativo apresentar apenas crédito pessoal elegível, isso não significa que o cliente perdeu o direito de buscar outro banco para uma dívida diferente. O procedimento poderá continuar pelos mecanismos tradicionais previstos na regulamentação.
Essa separação evita uma interpretação comum: imaginar que o Open Finance substituiu completamente a portabilidade que já existia.
Na realidade, os dois caminhos convivem. O novo sistema acrescenta uma jornada digital que será ampliada progressivamente.
O que muda para quem tem um crédito elegível?
A principal mudança está na troca de informações.
Para iniciar a portabilidade pelo Open Finance, o cliente autoriza o compartilhamento dos dados da operação que mantém no banco atual com a instituição que pretende receber a dívida.
Com essas informações padronizadas, o novo banco consegue conhecer as características do contrato e preparar uma proposta.
Isso reduz a necessidade de o consumidor reunir manualmente dados como saldo devedor, taxa, número do contrato e outras informações necessárias para iniciar a transferência.
Além disso, o processo pode ser acompanhado digitalmente.
A regulamentação também estabeleceu maior agilidade para essa jornada: quando a troca de informações ocorre pelo Open Finance, o prazo para a instituição credora original dar andamento à etapa correspondente da portabilidade é de até três dias úteis, em vez dos cinco dias previstos na sistemática tradicional para essa fase.
Portabilidade significa receber um empréstimo novo na conta?
Não.
A finalidade da portabilidade é transferir uma dívida existente para outra instituição em condições mais vantajosas, e não entregar dinheiro livre adicional ao consumidor.
Na regra geral, o valor da nova operação não pode superar o saldo devedor que está sendo transferido.
Suponha que uma pessoa ainda deva R$ 18 mil em um empréstimo pessoal cuja taxa ficou pouco competitiva. Outro banco analisa as informações e oferece uma operação para quitar esses R$ 18 mil com juros menores.
Na efetivação da portabilidade, os recursos são utilizados para liquidar a dívida na instituição original. O consumidor passa a pagar a nova operação.
Por isso, uma oferta que simplesmente acrescenta dinheiro novo ao contrato precisa ser analisada com atenção para saber se realmente é uma portabilidade ou se envolve refinanciamento e contratação adicional.
Taxa menor sempre significa proposta melhor?
Não necessariamente.
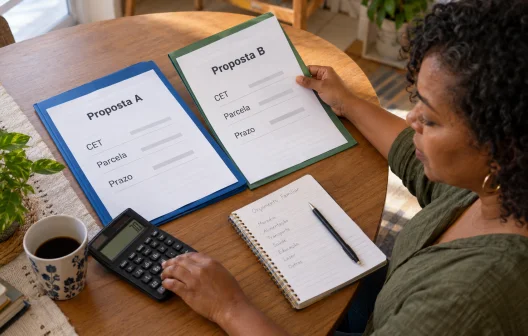
A comparação deve considerar principalmente o Custo Efetivo Total, o CET, que reúne juros e outros custos envolvidos na operação.
Também é importante observar prazo restante, quantidade de parcelas e valor que será desembolsado até o final.
Uma parcela menor pode parecer vantajosa, mas a economia desaparece se o consumidor alongar excessivamente o contrato e acabar pagando a dívida durante muito mais tempo.
Imagine um empréstimo com 20 parcelas restantes de R$ 800. Uma proposta de portabilidade reduz a prestação para R$ 600, mas distribui o pagamento por um prazo consideravelmente maior. O alívio mensal existe, mas é preciso calcular quanto será pago no total.
O objetivo da comparação deve ser descobrir se a troca efetivamente melhora as condições da dívida.
Quem não encontra a opção no aplicativo perdeu o direito à portabilidade?
Não. A ausência da nova funcionalidade pode significar que aquele contrato ainda não faz parte das modalidades implementadas no Open Finance ou que a instituição ainda não oferece aquela jornada específica ao cliente.
O direito geral à portabilidade continua existindo dentro das regras do Banco Central.
Assim, quem possui financiamento imobiliário, financiamento de veículo, dívida de cartão ou outra operação que não aparece no fluxo do Open Finance ainda pode verificar as alternativas de transferência pelos canais tradicionais.
Em setembro de 2026, o ponto principal é entender que a portabilidade digital está sendo construída por etapas.
O crédito pessoal sem garantia e sem consignação abriu esse caminho. O consignado de servidores federais é a próxima modalidade prevista para chegar ao público, em novembro, e outros tipos de crédito deverão ser incorporados gradualmente.
Leia também:
Use seu saque-aniversário FGTS com cautela Calcule já seu CET! Empréstimo rápido online!Por enquanto, portanto, “portabilidade pelo Open Finance” e “todas as dívidas que podem ser portadas” ainda não significam a mesma coisa.