Portabilidade de empréstimo pelo Open Finance pode levar 3 dias: quais dívidas já podem ser trocadas
Nova jornada digital permite comparar propostas e transferir determinadas dívidas pelo aplicativo, mas ainda não contempla todas as modalidades de crédito.
Trocar uma dívida de banco para conseguir juros menores ficou mais simples com a entrada da portabilidade de crédito no Open Finance. A nova jornada permite iniciar o processo digitalmente, compartilhar os dados do contrato e acompanhar a solicitação pelos canais das instituições financeiras, sem depender do envio manual de documentos entre os bancos.
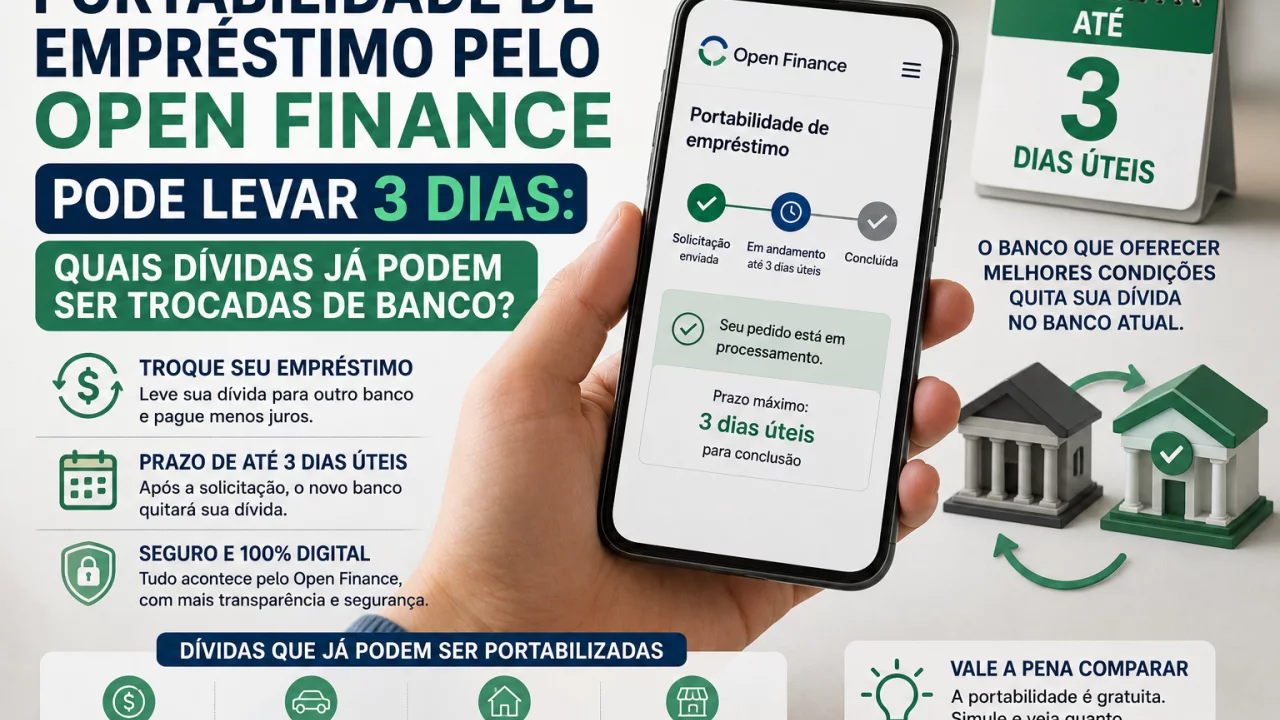
Existe, porém, uma limitação importante em 2026. A implantação é gradual e começou pelo crédito pessoal sem garantia e sem consignação. Portanto, encontrar a opção de portabilidade no Open Finance não significa que financiamento imobiliário, consignado, empréstimo com veículo em garantia ou qualquer outra dívida já possam ser transferidos pelo novo fluxo.
O prazo também chama atenção. Na troca de informações feita pela infraestrutura do Open Finance, uma das etapas centrais da portabilidade foi reduzida para até três dias úteis, contra até cinco dias no processo tradicional. Isso não significa necessariamente que todo o procedimento estará concluído exatamente três dias depois do primeiro toque no aplicativo.
Quais empréstimos já entram na portabilidade pelo Open Finance?
A primeira modalidade liberada ao público é o crédito pessoal sem garantia e sem consignação.
É o tipo de empréstimo em que o consumidor recebe dinheiro do banco sem oferecer um imóvel, veículo ou outro bem como garantia e sem utilizar desconto automático em folha de pagamento.
O cronograma do Banco Central previu a disponibilização dessa modalidade ao público a partir de fevereiro de 2026. As demais categorias estão sendo incorporadas gradualmente. O consignado para servidores públicos federais é a próxima frente prevista, com disponibilização ao público programada para novembro de 2026.
Isso não significa que outras dívidas não possam ser portadas de nenhuma maneira. A portabilidade tradicional já alcança diferentes operações, como determinados empréstimos, financiamentos, cheque especial e saldo devedor de cartão de crédito.
A diferença está no canal.
Em agosto de 2026, o novo fluxo totalmente integrado ao Open Finance ainda está concentrado no crédito pessoal sem garantia e sem consignação. Outras modalidades continuam podendo seguir os procedimentos de portabilidade já existentes quando forem elegíveis.
Como funciona a troca pelo aplicativo?
O processo começa na instituição para a qual o consumidor pretende levar a dívida.
Para utilizar o Open Finance, o cliente precisa autorizar o compartilhamento dos dados necessários. Esse consentimento permite que a instituição interessada em receber o contrato consulte informações da operação de crédito mantida no banco atual. O compartilhamento ocorre diretamente entre as instituições e depende da autorização do próprio cliente.
Depois disso, os contratos elegíveis podem ser apresentados na jornada de portabilidade. O consumidor escolhe a dívida e recebe a proposta da nova instituição.
A comparação deve incluir informações como taxa de juros, Custo Efetivo Total, valor das parcelas, prazo, primeira e última prestação e sistema de amortização. O desenho do Open Finance determina ainda que sejam destacadas as diferenças de valor mensal e de custo total em relação ao contrato atual.
Esse ponto é importante porque uma proposta de parcela menor não é suficiente para concluir que existe economia.
O consumidor precisa observar quanto ainda pagaria permanecendo no empréstimo atual e quanto desembolsará até o final caso aceite a portabilidade.
O banco atual pode tentar impedir a transferência?
A instituição onde a dívida está atualmente não pode simplesmente impedir a portabilidade quando os requisitos são atendidos e outro banco aceita receber a operação.
Ela pode, entretanto, tentar manter o cliente oferecendo uma contraproposta.
Na jornada pelo Open Finance, a instituição credora original pode apresentar uma nova condição antes da conclusão do processo. O consumidor deve conseguir comparar essa contraproposta com a oferta recebida do novo banco e decidir qual prefere.
Imagine que o banco B ofereça portar um empréstimo com juros de 2% ao mês para 1,5%. Ao receber a solicitação, o banco A pode responder propondo 1,4% para evitar a saída do contrato.
Nesse cenário, o cliente não é obrigado a permanecer no banco A apenas porque recebeu uma oferta melhor.
Também pode desistir da portabilidade antes da efetivação da liquidação, dentro das condições previstas para a jornada.
A competição é justamente uma das finalidades da mudança: facilitar o acesso das instituições às informações necessárias para que mais bancos consigam disputar aquela dívida.
De onde vêm os três dias úteis?
No procedimento de portabilidade, depois de receber a requisição, a instituição que possui a dívida precisa solicitar à nova instituição os recursos necessários para quitar o saldo devedor.
No fluxo tradicional de troca de informações, esse prazo pode chegar a cinco dias úteis. Quando as informações são transmitidas pela infraestrutura do Open Finance, o limite dessa etapa cai para até três dias úteis.
Ainda existe uma etapa posterior de confirmação da transferência entre as instituições, que pode ocorrer em até dois dias úteis após o envio dos recursos.
Por isso, interpretar “portabilidade em três dias” como garantia de que todo o processo terminará em exatamente 72 horas pode gerar expectativa errada.
Os três dias correspondem a uma etapa regulatória específica que ficou mais rápida graças à integração digital.
Vale trocar qualquer empréstimo que aparecer no Open Finance?
A vantagem só existe quando a nova dívida é realmente melhor.
Antes de confirmar, o consumidor deve comparar taxa de juros, CET, saldo devedor, quantidade de parcelas restantes, valor da nova prestação e custo total até a quitação.
Em regra, na portabilidade tradicional, o valor da nova operação não pode superar o saldo da dívida portada e o prazo não pode ser superior ao período restante, salvo situações específicas previstas na regulamentação.
Isso diferencia a portabilidade de ofertas de refinanciamento que liberam dinheiro novo e reiniciam o prazo da dívida.
O principal ganho do Open Finance não está em transformar qualquer empréstimo em crédito barato. Está em tornar mais fácil mostrar o mesmo contrato a outro banco e perguntar: “você consegue me cobrar menos por essa dívida?”.
Leia também:
Aumente seu score agora! Crédito sem vender investimentos. Economize agora seus empréstimos!Em 2026, essa nova estrada começa pelo crédito pessoal sem garantia e sem consignação. Conforme outras modalidades forem adicionadas, a tendência é que uma parcela maior das dívidas possa disputar propostas sem o consumidor precisar peregrinar entre agências com documentos debaixo do braço.