Portabilidade do Crédito do Trabalhador: trocar o consignado CLT de banco reduz juros ou pode alonga
Trabalhador pode transferir o consignado para outra instituição em busca de juros menores, mas precisa separar a portabilidade de ofertas que refinanciam o contrato, ampliam o prazo ou liberam dinheiro novo.
Quem já possui um empréstimo pelo Crédito do Trabalhador não precisa permanecer no mesmo banco até a última parcela. As regras do consignado privado permitem solicitar a portabilidade para outra instituição financeira, inclusive por meio da Carteira de Trabalho Digital.
Você pode gostar:
Descubra o Reforma Casa Brasil! Use seu veículo agora! Peça seu empréstimo consignado sem problemas!A ideia é permitir que o trabalhador procure condições melhores depois da contratação. Se outro banco estiver disposto a assumir o saldo devedor com uma taxa inferior, a troca pode reduzir os juros e tornar a dívida mais barata.
O cuidado aparece quando a proposta não consiste apenas em transferir o contrato. Algumas ofertas podem incluir refinanciamento, alteração do prazo ou liberação de um valor adicional. Nesses casos, uma prestação menor não significa necessariamente uma dívida mais barata.
O que é a portabilidade do Crédito do Trabalhador?
Portabilidade é a transferência da operação de crédito de uma instituição financeira para outra por iniciativa do próprio trabalhador.
Na prática, o banco que recebe o contrato quita o saldo devedor junto à instituição anterior e passa a ser responsável pelo empréstimo. As parcelas continuam vinculadas ao vínculo de trabalho e descontadas em folha dentro das regras do Crédito do Trabalhador.
O titular pode pedir essa transferência a qualquer momento, respeitadas as regras aplicáveis ao consignado.
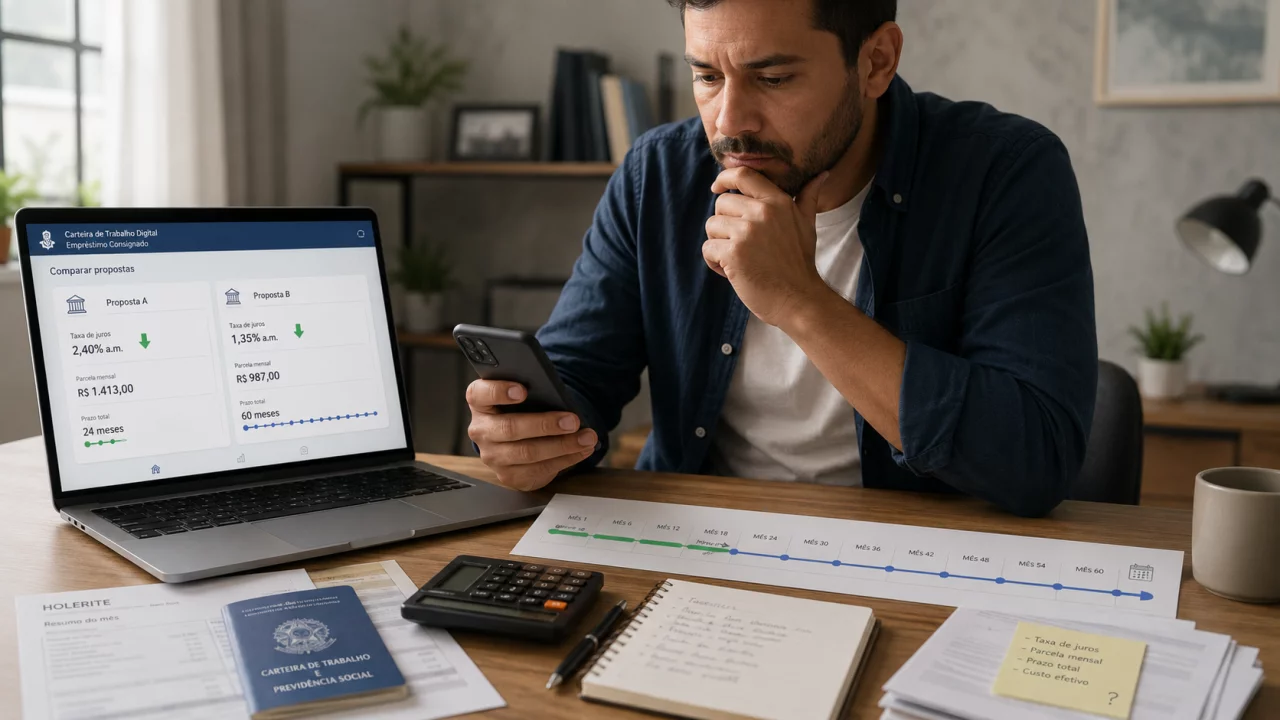
A Carteira de Trabalho Digital participa desse processo. Ao solicitar a portabilidade pelo aplicativo, o trabalhador pode receber propostas de instituições habilitadas e comparar condições antes de escolher para onde levar sua dívida.
O ponto central é que o objetivo da portabilidade é substituir o credor. Ela não deve ser confundida automaticamente com a contratação de um segundo empréstimo.
Portabilidade e refinanciamento não são a mesma coisa
Essa diferença muda toda a análise.
Na portabilidade, existe uma dívida e ela é transferida para outra instituição. Já o refinanciamento troca a dívida original por um novo contrato e pode incluir a concessão de crédito adicional para quitar o saldo anterior.
Existe ainda a possibilidade de repactuação das condições, com negociação de novos prazos, taxas ou valores dentro dos limites aplicáveis.
Imagine um trabalhador que ainda deva R$ 10 mil ao banco A. O banco B pode oferecer a transferência desses R$ 10 mil com juros menores. Esse é o cenário mais simples de portabilidade.
Outra oferta pode dizer: além de quitar os R$ 10 mil, o trabalhador receberá R$ 3 mil de dinheiro novo e começará um contrato de R$ 13 mil, eventualmente com mais parcelas.
A segunda proposta pode ser apresentada comercialmente como uma oportunidade de trocar o empréstimo, mas financeiramente já existe uma operação diferente. O consumidor passa a dever mais dinheiro e pode permanecer mais tempo pagando.
Por isso, a palavra “troco” merece atenção. Dinheiro liberado na transferência não aparece de graça: normalmente representa novo crédito incorporado à operação.
Juros menores podem reduzir a dívida de verdade
A portabilidade tende a fazer mais sentido quando a nova instituição oferece uma redução efetiva do custo sem ampliar desnecessariamente o contrato.
Suponha que o trabalhador tenha 36 parcelas restantes de R$ 500. Se outro banco assumir o saldo e conseguir manter um prazo semelhante com prestação menor graças a uma taxa de juros inferior, existe uma vantagem financeira relativamente fácil de identificar.
O problema surge quando a nova prestação cai porque as 36 parcelas restantes são substituídas por 60 pagamentos.
É possível que a taxa também diminua, mas o consumidor ficará dois anos adicionais pagando o empréstimo. Dependendo dos números, a economia mensal pode vir acompanhada de um custo total maior.
Por isso, o valor da parcela não deve ser usado sozinho para decidir.
A regulamentação exige que o Custo Efetivo Total, o CET, seja informado na contratação. Esse indicador reúne juros e demais custos da operação e ajuda a comparar propostas de forma mais adequada.
Além do CET, o trabalhador deve observar saldo transferido, taxa mensal, quantidade de parcelas e soma de todos os pagamentos previstos.
Parcela menor pode esconder prazo maior
Uma oferta de portabilidade pode chamar atenção com frases como “reduza sua parcela”. Esse resultado pode acontecer por juros menores, mas também pode surgir do simples alongamento do contrato.
Imagine alguém pagando R$ 600 e recebendo uma proposta que reduz a prestação para R$ 430.
A diferença de R$ 170 parece ótima para o orçamento mensal. Antes de aceitar, porém, é necessário perguntar quantas parcelas faltavam no contrato anterior e quantas passarão a existir no novo.
Se faltavam 30 prestações e a nova proposta cria 48, parte do alívio mensal vem de espalhar a dívida por mais tempo.
O mesmo cuidado vale para refinanciamentos que oferecem dinheiro adicional. A sensação pode ser de receber uma quantia e ainda diminuir a prestação, mas isso normalmente é possível porque o saldo aumentou e o pagamento foi redistribuído.
Portabilidade realmente vantajosa é aquela em que a melhora aparece também no custo global, não apenas no boleto mensal.
O que comparar antes de trocar de banco?
Antes de aceitar uma proposta, vale colocar lado a lado:
- saldo devedor atual;
- taxa de juros do contrato existente e da nova oferta;
- CET das duas operações;
- número de parcelas que ainda faltam;
- quantidade de parcelas proposta pelo novo banco;
- valor total previsto até a quitação;
- existência de crédito adicional ou “troco”.
Também é importante verificar exatamente qual operação está sendo apresentada. Se houver novo prazo, alteração relevante do saldo ou liberação adicional de dinheiro, pode existir refinanciamento ou repactuação junto com a mudança.
O Crédito do Trabalhador permite comprometer até o limite de margem consignável previsto para o vínculo, mas margem disponível não significa que seja recomendável criar uma dívida maior.
A portabilidade pode ser uma boa ferramenta justamente porque coloca os bancos em competição por um contrato que já existe. Quando outra instituição oferece juros menores e um custo total inferior, trocar pode representar economia real.
Mas a melhor proposta não é necessariamente aquela com a menor prestação. Se a redução mensal depender de reiniciar o relógio da dívida ou contratar dinheiro novo, o trabalhador pode sair de um contrato caro apenas para entrar em um contrato mais comprido.
Antes de confirmar a troca, a conta decisiva é simples: quanto ainda seria pago permanecendo no contrato atual e quanto será pago até o fim na nova proposta.