Renegociação para trabalhador informal limita juros a 1,99%: quem pode trocar a dívida?
Nova modalidade permite substituir crédito pessoal por outro mais barato, mas exige dívida de até R$ 15 mil e pelo menos quatro parcelas já pagas
Trabalhadores informais que possuem empréstimo pessoal podem ter acesso a uma nova modalidade de renegociação com juros limitados a 1,99% ao mês. A proposta é substituir a dívida existente por uma nova operação em condições mais favoráveis, reduzindo principalmente o peso da prestação no orçamento.
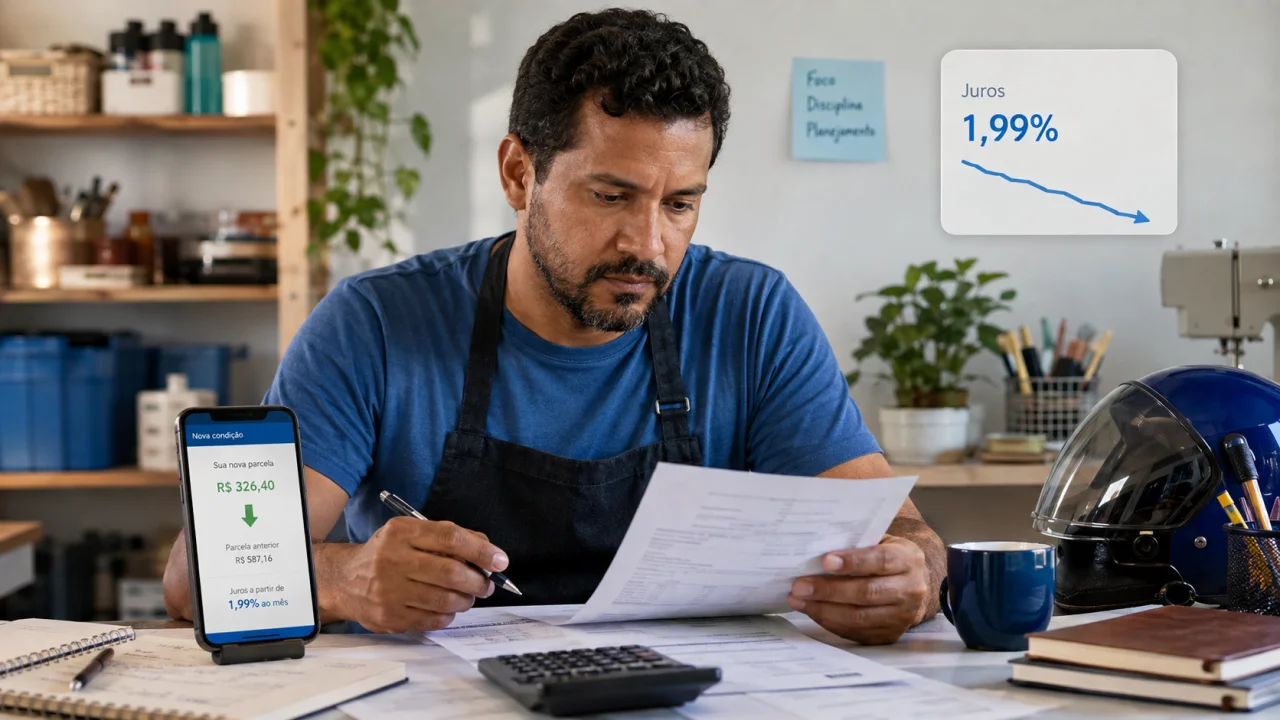
A medida, em funcionamento desde agosto de 2026, não é destinada apenas a quem está inadimplente. Ela foi criada justamente para trabalhadores que mantêm o empréstimo em dia ou acumulam atrasos relativamente pequenos.
Isso também não significa que qualquer dívida possa ser trocada. Existem critérios relacionados ao perfil do trabalhador, ao tipo de crédito, ao número de parcelas já pagas e ao saldo ainda devido.
Quem pode participar da renegociação?
A modalidade é destinada a pessoas físicas com renda informal que não possuem vínculo ativo pela CLT.
Também ficam fora desse grupo servidores públicos e pessoas que recebem aposentadoria ou pensão do INSS. A lógica é oferecer uma alternativa de crédito para quem não possui acesso às condições normalmente disponíveis por meio de consignação em folha ou de outras garantias ligadas ao emprego formal.
Além do perfil profissional, o empréstimo precisa atender a requisitos específicos.
Podem entrar na renegociação operações de crédito pessoal não consignado que:
- tenham pelo menos quatro parcelas já pagas;
- estejam em dia ou com atraso de até 90 dias;
- possuam saldo devedor de até R$ 15 mil por instituição financeira.
Portanto, alguém que tenha contratado um empréstimo recentemente e pago somente duas parcelas ainda não atende ao requisito mínimo, mesmo que considere a taxa atual elevada.
Também não entra nessa modalidade uma dívida de crédito pessoal com atraso superior a 90 dias.
Como funciona a troca da dívida?
A renegociação não consiste apenas em alterar a taxa dentro do contrato antigo.
Na prática, é feita uma nova operação de crédito destinada a quitar integralmente a dívida anterior. O trabalhador deixa de pagar o contrato antigo e passa a ter um novo financiamento com as condições previstas na modalidade.
A taxa de juros dessa nova operação não pode ultrapassar 1,99% ao mês.
Isso pode representar economia principalmente para quem possui crédito pessoal contratado a taxas superiores. Ainda assim, é necessário comparar o custo total da operação, e não apenas os juros mensais anunciados.
O novo contrato também passa por análise de crédito da instituição financeira. Atender aos critérios do programa permite solicitar a renegociação, mas não significa aprovação automática.
A nova parcela precisa ser menor?
Sim. A regra estabelece uma proteção importante para o orçamento do trabalhador: a nova prestação deve corresponder a, no máximo, 90% do valor da parcela original.
Se alguém paga atualmente R$ 800 por mês, por exemplo, a nova prestação não poderá superar R$ 720.
A diferença mínima nesse exemplo seria de R$ 80 mensais.
Isso não quer dizer que a dívida necessariamente ficará mais barata exatamente nessa proporção. Uma parcela menor pode resultar tanto da redução dos juros quanto da ampliação do prazo de pagamento.
Por isso, o consumidor precisa observar quanto pagará ao final de todo o contrato.
Reduzir a prestação de R$ 800 para R$ 720 pode aliviar o orçamento mensal, mas prolongar muito a dívida pode fazer com que parte dessa vantagem desapareça no custo total.
O prazo da dívida também pode aumentar
O prazo da nova operação parte do período que ainda restava no empréstimo original, mas existe possibilidade de uma pequena ampliação.
Quanto maior o prazo remanescente da dívida antiga, maior pode ser essa extensão. Para contratos com mais de 24 meses ainda pela frente, por exemplo, o acréscimo pode chegar a seis meses.
Esse mecanismo ajuda a cumprir o limite de 90% da parcela anterior.
A vantagem é imediata para quem precisa recuperar espaço no orçamento mensal. O cuidado está em não analisar somente a prestação.
Antes de assinar, é interessante comparar saldo atual, quantidade de parcelas restantes, valor da nova prestação, prazo total e montante que será pago no novo contrato.
A taxa máxima de 1,99% também é um teto, não necessariamente a taxa que todos os clientes receberão. A instituição poderá oferecer uma condição inferior dependendo da análise realizada.
É possível pegar dinheiro adicional?
A regra permite que a renegociação inclua crédito adicional de até 50% do saldo devedor da operação original.
Imagine uma dívida com saldo de R$ 10 mil. Em tese, a possibilidade de crédito adicional poderia chegar a R$ 5 mil.
Existe, porém, uma limitação importante: mesmo com o valor extra, a nova prestação precisa continuar dentro do teto de 90% da parcela anterior.
Esse dinheiro adicional merece cautela.
Se o objetivo da renegociação é reorganizar o orçamento, acrescentar uma nova quantia ao contrato aumenta novamente o endividamento. O recurso pode fazer sentido diante de uma necessidade concreta ou para substituir outra dívida mais cara, mas usar o crédito simplesmente porque ele está disponível reduz parte do benefício da renegociação.
É preciso negociar no mesmo banco?
Não obrigatoriamente.
A negociação deve ocorrer diretamente com uma instituição financeira participante. Banco do Brasil e Caixa estão entre as instituições confirmadas para operar a modalidade, e outros bancos podem aderir.
Mesmo que o banco onde está a dívida original não participe, existe possibilidade de procurar outra instituição participante.
Nesse caso, contudo, o trabalhador também terá de ser aprovado na análise de risco do novo banco.
Há ainda uma condição pouco usual: quem obtiver a renegociação deverá aderir a um termo de autoexclusão das plataformas de apostas de quota fixa. Durante seis meses, o participante fica impedido de realizar apostas ou depósitos nessas plataformas.
A regra busca evitar que a redução do comprometimento financeiro seja acompanhada por novos gastos com apostas.
Para o trabalhador informal que já possui crédito pessoal, portanto, a modalidade pode ser uma oportunidade concreta de substituir juros maiores e reduzir a prestação. Mas é necessário conferir se a dívida está dentro do limite de R$ 15 mil, se pelo menos quatro parcelas já foram pagas e se o atraso, caso exista, não ultrapassa 90 dias.
Leia também:
Reduza juros com portabilidade! Simulação de empréstimo na Caixa Anuência liberada: seu consignado aprovado!A taxa limitada a 1,99% ao mês é uma vantagem potencial, não uma razão para contratar automaticamente. A decisão melhora quando a nova operação reduz de fato o custo da dívida, preserva uma parcela compatível com a renda e não transforma o alívio mensal em um endividamento muito mais longo.