Uma parcela atrasada já permite busca e apreensão do carro financiado?
Lei não exige três prestações vencidas para iniciar o procedimento; atraso de uma parcela já caracteriza mora, mas apreensão depende do cumprimento das etapas previstas para a cobrança.
Atrasar uma única parcela do financiamento de um carro pode ser suficiente para colocar o contrato em situação que permita ao banco iniciar o procedimento de busca e apreensão. Não existe uma regra geral obrigando a instituição financeira a esperar duas, três ou mais prestações vencidas antes de agir.
Você pode gostar:
Empréstimo online: Use já! Antecipe saques FGTS e garanta seu saldo Descubra agora!Isso ocorre porque, nos contratos com alienação fiduciária, a mora decorre do próprio vencimento da obrigação sem pagamento. O carro funciona como garantia do financiamento enquanto a dívida não é quitada.
Isso não significa, porém, que o veículo será automaticamente apreendido um dia depois do vencimento. O credor precisa seguir procedimentos para comprovar a inadimplência e promover a recuperação do bem.
Uma parcela vencida já coloca o financiamento em mora?
Sim.
O Decreto-Lei nº 911/1969, que disciplina a alienação fiduciária de bens móveis, estabelece que a mora decorre do simples vencimento do prazo para pagamento.
Na prática, se uma prestação vence no dia 10 e não é paga, o contrato pode entrar em mora a partir desse inadimplemento.
A lei não cria um número mínimo de parcelas atrasadas para que o credor possa adotar as medidas previstas para a recuperação do veículo.
Por isso, esperar o terceiro boleto vencer acreditando que somente então existirá risco jurídico pode ser uma decisão perigosa.
O fato de alguns bancos aguardarem mais tempo, enviarem mensagens ou oferecerem negociação antes de iniciar o procedimento decorre de política de cobrança da instituição, e não de uma obrigação de tolerar determinada quantidade de parcelas vencidas.
O banco pode buscar o carro no dia seguinte?
Não funciona dessa forma.
Embora a mora surja com o vencimento da parcela, o credor precisa comprová-la nos termos exigidos pela legislação antes de requerer a busca e apreensão judicial.
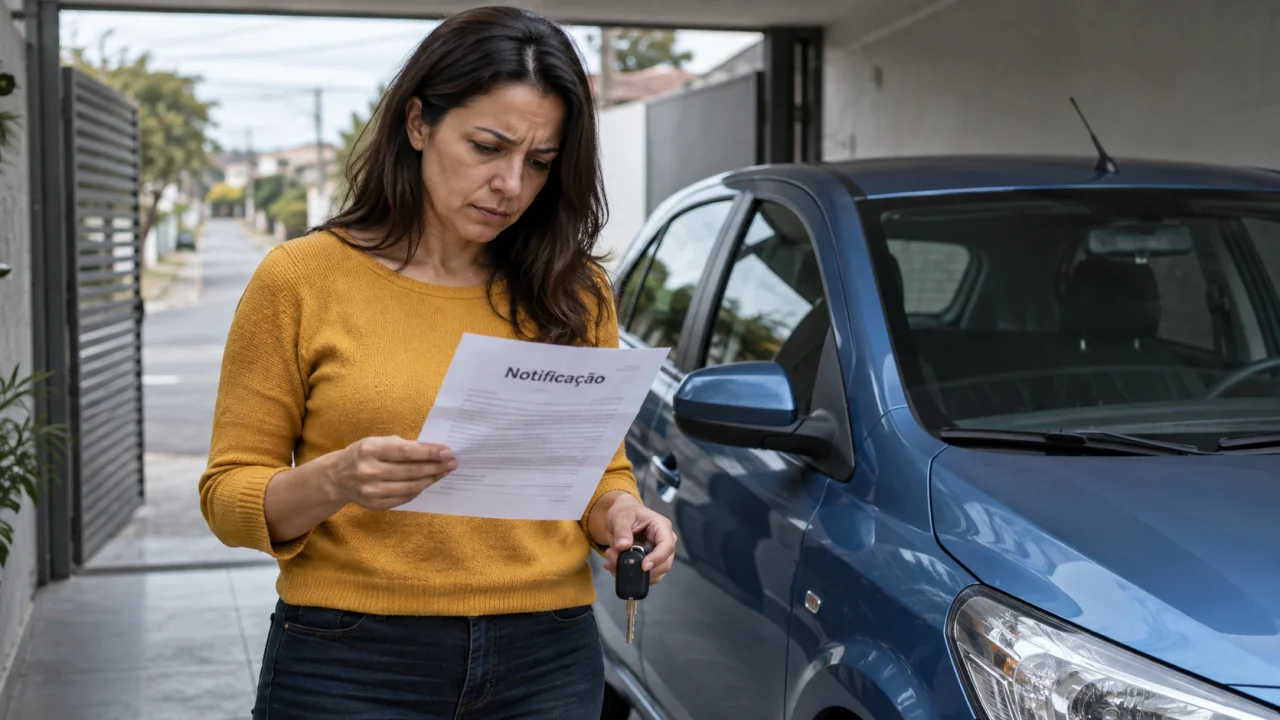
Uma das formas previstas é o envio de notificação extrajudicial ao endereço informado no contrato.
O Superior Tribunal de Justiça consolidou o entendimento de que, para essa finalidade, é suficiente que a notificação seja enviada ao endereço indicado pelo próprio devedor no contrato. Não é necessário demonstrar que o consumidor pessoalmente assinou o aviso de recebimento.
Essa regra torna especialmente importante manter o endereço atualizado junto à instituição financeira.
Ignorar correspondências ou mudar de residência sem atualizar os dados não impede necessariamente o avanço do procedimento.
A notificação precisa chegar às mãos do proprietário?
Não necessariamente.
O STJ estabeleceu no Tema 1.132 que, nas ações de busca e apreensão baseadas em alienação fiduciária, é suficiente o envio da notificação extrajudicial ao endereço indicado no contrato.
Assim, não existe uma proteção automática pelo simples fato de o proprietário afirmar que não recebeu pessoalmente a carta.
O tribunal também já admitiu notificação por e-mail em determinadas situações, desde que enviada ao endereço eletrônico indicado no contrato e exista comprovação de recebimento.
Isso reforça a importância de acompanhar comunicações do banco assim que a prestação atrasar.
Quanto antes o devedor procurar a instituição, maior tende a ser a possibilidade de negociar antes que o caso avance para etapas mais difíceis de reverter.
Busca e apreensão sempre precisa passar pelo juiz?
Não mais em todas as situações.
A Lei nº 14.711/2023 criou também a possibilidade de procedimento extrajudicial para bens móveis sujeitos à alienação fiduciária.
Para utilizar esse caminho, precisa existir previsão expressa no contrato, em cláusula destacada, além da comprovação da mora.
Nesse procedimento, o devedor é notificado e recebe prazo de 20 dias para pagar voluntariamente a dívida ou apresentar documentos que demonstrem eventual cobrança indevida.
Se não houver pagamento, pode ocorrer a consolidação da propriedade e, cumpridas as etapas legais, o credor pode avançar para a busca e apreensão extrajudicial do bem.
A via judicial, porém, continua existindo e pode ser utilizada pelo credor.
Se o carro for apreendido, basta pagar a parcela atrasada?
Na ação judicial de busca e apreensão, não.
Esse é um dos pontos que mais surpreendem quem deixa a situação avançar.
Depois da execução da liminar, o devedor possui prazo de cinco dias para pagar a integralidade da dívida apresentada pelo credor e recuperar o veículo livre do ônus.
O STJ já consolidou que, nessa etapa, não basta simplesmente pagar as parcelas que estavam vencidas.
Isso significa que uma inadimplência inicialmente pequena pode evoluir para um problema muito maior.
Imagine um financiamento em que apenas uma parcela de R$ 1.500 estava atrasada. Se houver busca e apreensão e a medida for executada, não significa que bastará depositar R$ 1.500 para recuperar o carro. A discussão passa a envolver a integralidade da dívida nos termos apresentados no processo.
E se quase todo o financiamento já estiver pago?
O número de parcelas já quitadas não elimina automaticamente a possibilidade de busca e apreensão.
O STJ entende que a chamada teoria do adimplemento substancial não impede, por si só, a aplicação das regras específicas da alienação fiduciária.
Assim, mesmo um contrato próximo do fim pode exigir atenção imediata quando uma prestação deixa de ser paga.
Isso não significa que erros de cobrança, pagamentos não reconhecidos ou irregularidades no procedimento não possam ser discutidos. O consumidor continua podendo contestar valores e apresentar defesa quando houver fundamento.
O que não é seguro é presumir que o banco perdeu o direito de usar a garantia apenas porque grande parte do financiamento já foi paga.
O que fazer ao perceber que não conseguirá pagar a parcela?
O melhor momento para procurar o banco é antes que o atraso se transforme em procedimento de recuperação do veículo.
Se a dificuldade é temporária, vale verificar renegociação, mudança de vencimento, refinanciamento ou outras alternativas oferecidas pela instituição.
Também é importante solicitar o valor atualizado da parcela, porque juros de mora, multa e outros encargos previstos podem ser acrescentados após o vencimento.
Se uma notificação extrajudicial já foi recebida, ignorá-la tende a aumentar o risco.
Nesse estágio, o consumidor precisa entender exatamente qual valor está sendo exigido e quais prazos ainda estão em curso.
A ideia de que “o banco só pode buscar o carro depois de três parcelas” não deve ser usada para decidir quando agir. Pela legislação da alienação fiduciária, uma única parcela vencida já pode caracterizar mora e permitir que o credor inicie os procedimentos necessários.
Leia também:
Peça seu empréstimo consignado sem problemas! Descubra margem extra para seu empréstimo! Joias sem nota? Penhor Caixa aceita. Saiba tudo!Quanto mais cedo o atraso for resolvido ou negociado, menor o risco de uma dívida inicialmente limitada a uma prestação evoluir para a perda do veículo e a cobrança integral do contrato.