Aluguel pelo Airbnb entra no Carnê-Leão? O que muda quando o hóspede é pessoa física?
Receita trata aluguel por temporada como rendimento tributável; uso de plataforma digital não elimina a obrigação de apurar o imposto mensal.
Quem aluga apartamento, casa ou até um quarto por plataformas como Airbnb pode precisar recolher Imposto de Renda pelo Carnê-Leão. Para a Receita Federal, a locação por temporada realizada por pessoa física gera rendimento tributável da mesma forma que um aluguel convencional.
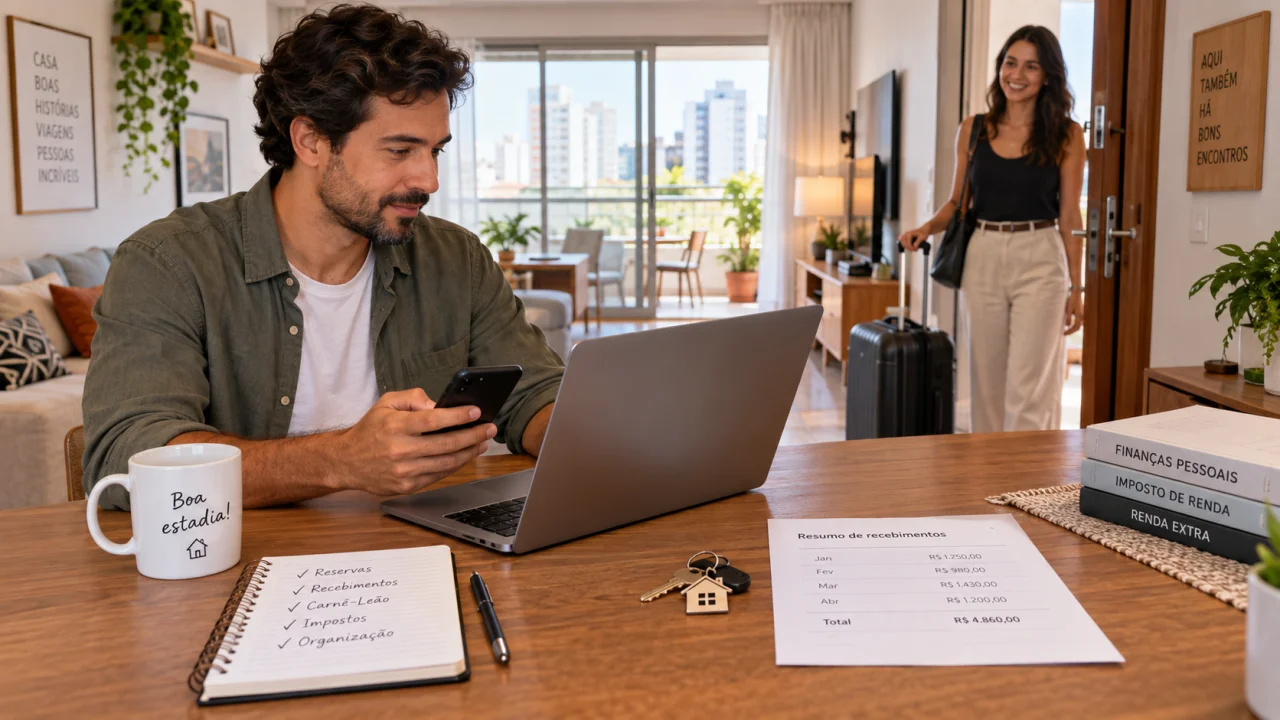
Quando o hóspede que paga pela hospedagem é uma pessoa física, o rendimento fica sujeito à apuração mensal do Carnê-Leão. O fato de o pagamento passar por uma plataforma digital não transforma automaticamente essa renda em pagamento recebido de uma pessoa jurídica.
Isso torna importante registrar corretamente cada recebimento, as taxas cobradas pela plataforma e as despesas que a legislação permite excluir do valor tributável.
Aluguel pelo Airbnb é tributável?
Sim.
A Receita Federal estabelece que os valores recebidos por pessoa física com locação de imóvel por temporada são rendimentos tributáveis e devem participar da apuração do Imposto de Renda.
Para fins dessa regra, locação por temporada é aquela destinada à residência temporária do locatário e contratada por prazo não superior a 90 dias.
A norma não exige que o imóvel inteiro seja alugado. A locação de um quarto, uma casa nos fundos ou outra parte do imóvel também pode ser tratada como aluguel por temporada.
Portanto, o proprietário não fica fora da tributação apenas porque realiza reservas de poucos dias ou oferece somente parte de sua residência.
Quando o Airbnb entra no Carnê-Leão?
O que determina a forma de tributação é principalmente quem está pagando pelo aluguel.
Quando o locatário é uma pessoa física, o rendimento recebido pelo proprietário está sujeito ao recolhimento mensal obrigatório do Imposto de Renda pelo Carnê-Leão.
Isso continua valendo quando existe um intermediário.
A Receita utiliza raciocínio semelhante para imóveis administrados por imobiliárias: se o inquilino é pessoa física, o aluguel continua sendo rendimento recebido de pessoa física, mesmo que o dinheiro passe primeiro pela administradora.
No caso das plataformas digitais, a Receita também determina que os rendimentos do imóvel sejam declarados em nome do proprietário ou usufrutuário, ainda que sejam recebidos por intermédio da plataforma.
Portanto, o fato de o Airbnb ser uma empresa não significa, por si só, que o anfitrião deva declarar o aluguel como rendimento pago pela própria plataforma.
E se o hóspede for uma empresa?
Nesse caso, o tratamento tributário pode mudar porque a fonte pagadora passa a ser uma pessoa jurídica.
A regra geral da Receita diferencia os aluguéis pagos por pessoas físicas daqueles pagos por empresas. Rendimentos pagos por pessoa física entram no Carnê-Leão, enquanto aluguéis efetivamente pagos por pessoa jurídica estão sujeitos às regras de retenção na fonte aplicáveis a essa situação.
Por isso, o anfitrião precisa identificar corretamente quem é o locatário ou fonte pagadora.
Não basta olhar apenas para a empresa que processou ou intermediou o pagamento.
A plataforma pode participar da operação sem ser a verdadeira locatária do imóvel.
A taxa cobrada pelo Airbnb pode ser descontada?
Sim, quando a despesa é suportada pelo proprietário.
A Receita Federal esclarece expressamente que despesas ou comissões pagas pelo locador a plataformas digitais para receber rendimentos de aluguel por temporada podem ser deduzidas da base de cálculo do Imposto de Renda.
Imagine, apenas para exemplificar, que as reservas de determinado mês somem R$ 6.000 e que R$ 600 correspondam a comissões cobradas do anfitrião pela plataforma.
Considerando somente esses números, o valor líquido após essa despesa seria de R$ 5.400 para fins de apuração.
Outras despesas também podem ser excluídas quando atendem às condições da legislação e são efetivamente de responsabilidade do locador, como determinados impostos e taxas incidentes sobre o imóvel e despesas de condomínio.
É importante guardar documentos e relatórios que comprovem esses valores.
Taxa de limpeza também fica fora do imposto?
Não simplesmente por receber o nome de taxa.
A Receita esclareceu nas orientações do IRPF 2026 que valores cobrados do hóspede separadamente por limpeza, estacionamento, animais domésticos e itens semelhantes também são considerados rendimentos tributáveis na locação por temporada.
Assim, um anúncio de R$ 500 pela diária mais R$ 100 de taxa de limpeza não permite ao anfitrião declarar apenas os R$ 500 como receita de aluguel.
A taxa cobrada do hóspede integra os rendimentos tributáveis.
Outra situação é a comissão cobrada pela plataforma ao proprietário para intermediar o recebimento. Essa despesa pode reduzir a base de cálculo nas condições admitidas pela Receita.
Quando o imposto precisa ser pago?
O Carnê-Leão é apurado mensalmente.
Se houver imposto devido, o pagamento deve ser realizado até o último dia útil do mês seguinte ao recebimento do rendimento.
O contribuinte utiliza o Carnê-Leão Web, acessado pelos serviços da Receita Federal, para registrar os valores recebidos e as deduções permitidas. O próprio sistema realiza a apuração conforme a tabela vigente.
Em 2026, além da tabela progressiva mensal, há uma redução de imposto que pode zerar a cobrança para rendimentos tributáveis mensais de até R$ 5.000 e diminui progressivamente até R$ 7.350. O resultado, porém, depende da apuração individual e dos demais rendimentos considerados pelas regras do IR.
O que foi recolhido durante o ano é posteriormente levado para a Declaração de Ajuste Anual.
O que o anfitrião deve guardar?
Os relatórios disponibilizados pela plataforma ajudam a identificar reservas, valores pagos pelos hóspedes, comissões e datas das operações.
Também devem ser preservados comprovantes das despesas utilizadas para reduzir a base tributável.
Isso ganha importância porque o valor que entra efetivamente na conta bancária pode ser menor do que a receita de aluguel. A diferença pode incluir comissão da plataforma e outros ajustes.
Quem olha somente para o depósito líquido corre o risco de registrar a operação de maneira incorreta.
Para o anfitrião pessoa física, portanto, a regra central é simples: aluguel por temporada é tributável. Quando o hóspede é pessoa física, o rendimento deve ser considerado na apuração mensal do Carnê-Leão, mesmo que uma plataforma digital faça a intermediação.
Leia também:
Câmbio e Carnê-Leão: saiba já! Venda produtos usados com segurança! Lucre já no Instagram em 2026!A plataforma interfere no fluxo do pagamento e pode cobrar comissões dedutíveis, mas não elimina a obrigação tributária do proprietário.