Freelancer recebe por plataforma: como registrar valor bruto, taxa e líquido no Carnê-Leão?
A conciliação deve separar a receita paga pelo cliente, a comissão da plataforma e o valor repassado, sem presumir dedução automática.
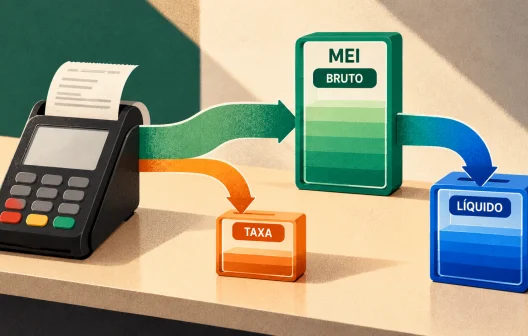
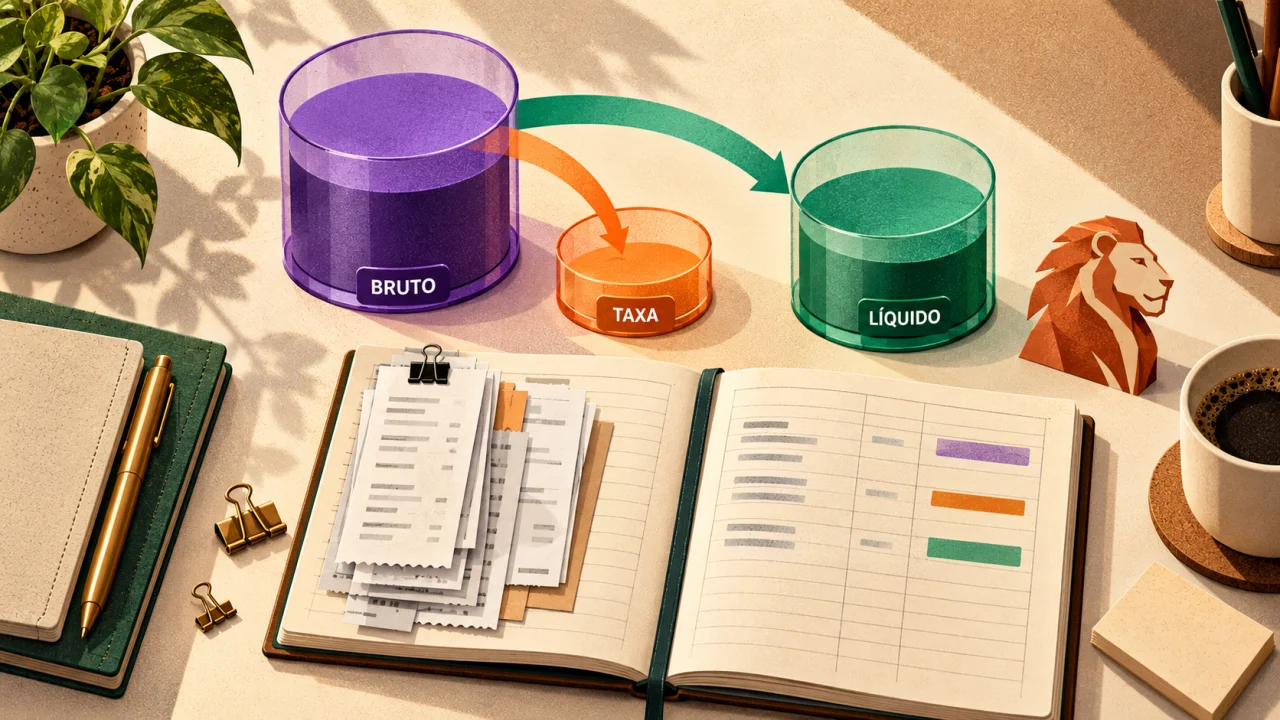
O freelancer que cobra R$ 1.000 por um serviço e recebe R$ 900 depois da taxa da plataforma enxerga apenas o valor líquido na conta. Para fins de controle, porém, os três números têm funções diferentes: R$ 1.000 representam o preço do trabalho, R$ 100 são a comissão ou tarifa de intermediação e R$ 900 correspondem ao repasse financeiro. Misturar essas parcelas pode distorcer a receita e as despesas da atividade.
Você pode gostar:
Lucre na facul com essas dicas! Venda + fácil: 6 dicas TI Abra seu brechó online agora!O tratamento no Carnê-Leão depende ainda de quem pagou e de como a plataforma atua. O recolhimento mensal é voltado, entre outras hipóteses, a rendimentos recebidos de pessoas físicas ou do exterior. Pagamentos feitos por pessoa jurídica brasileira seguem outra lógica tributária. A plataforma pode ser mera intermediadora ou aparecer como fonte pagadora, e essa identificação precisa ser confirmada nos documentos da transação.
O valor recebido segue o regime de caixa
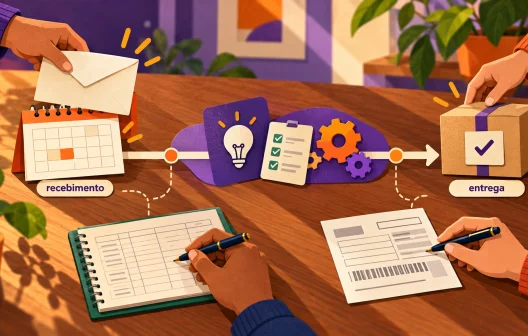
No Carnê-Leão, a renda é informada no mês em que foi efetivamente recebida. Se o cliente pagou em setembro, mas a plataforma liberou o repasse em outubro, é necessário verificar quando o valor ficou disponível ao profissional e como a operação aparece no demonstrativo. A data da contratação ou da emissão da cobrança não substitui automaticamente a data de recebimento.
Também é preciso identificar a natureza do rendimento e o país ou tipo do pagador. Um serviço prestado a pessoa física residente no Brasil pode entrar na apuração mensal. Já a remuneração paga por empresa brasileira costuma vir acompanhada de informe próprio e não deve ser lançada como se tivesse sido recebida de pessoa física. Quando o cliente está no exterior, câmbio e data de conversão exigem os critérios aplicáveis ao sistema.
Bruto, taxa e líquido devem aparecer na conciliação
O relatório da plataforma é a peça que liga o trabalho realizado ao dinheiro que entrou no banco. Ele deve mostrar o valor cobrado, descontos, moeda, data, identificação do cliente ou da operação e total repassado. No exemplo de R$ 1.000, a conciliação registra a receita bruta de um lado, a taxa de R$ 100 separadamente e o crédito líquido de R$ 900 que será localizado no extrato.
Essa separação não significa que toda taxa possa ser abatida do imposto. Ela impede apenas que o profissional trate o depósito líquido como se fosse toda a receita sem analisar a despesa. Se diversas cobranças forem reunidas em um único repasse, convém manter uma planilha auxiliar ou relatório que reconcilie cada serviço com as tarifas e o total bancário. Assim, uma futura conferência não depende de memória.
A dedução da comissão exige vínculo com a atividade
Despesas de custeio pagas e necessárias à percepção da receita e à manutenção da fonte produtora podem ser avaliadas no Livro Caixa, dentro das regras aplicáveis ao trabalho não assalariado. A comissão cobrada para intermediar o pagamento pode ter relação direta com a atividade, mas deve ser efetivamente paga, necessária e comprovada. O nome comercial “taxa de serviço” não garante, sozinho, a dedutibilidade.
O profissional deve guardar contrato da plataforma, nota ou demonstrativo da cobrança, comprovante do desconto e relatório da operação. Também precisa verificar limitações específicas e evitar lançar gastos pessoais ou valores reembolsados. Quando a plataforma oferece serviços combinados — publicidade, assinatura, antecipação e processamento — pode ser necessário separar as parcelas, porque nem todas têm a mesma relação com o rendimento recebido.
A documentação define o lançamento correto
Antes de preencher o sistema, o freelancer pode montar uma ficha mensal com fonte pagadora, CPF ou identificação disponível, país, natureza do serviço, data do recebimento, valor bruto, taxa e líquido. Em seguida, deve classificar a receita conforme o pagador e avaliar a despesa no Livro Caixa. Esse roteiro reduz o risco de duplicar o rendimento ou de compensar uma taxa sem documentação suficiente.
Se a plataforma não informa claramente quem figura como pagador, o profissional deve pedir o demonstrativo e consultar o contrato, em vez de escolher a classificação apenas pelo nome que aparece no extrato. A instituição que faz o repasse financeiro nem sempre é a pessoa que contratou o serviço. Essa diferença é determinante para saber se há Carnê-Leão, retenção por pessoa jurídica ou rendimento vindo do exterior.
Um cuidado adicional envolve a moeda e o custo de conversão. Plataformas internacionais podem exibir o preço em dólar, descontar comissão e depositar reais após câmbio próprio. O freelancer deve preservar o relatório na moeda original, a taxa usada e o comprovante do valor convertido. A tarifa de conversão não deve ser somada novamente se já está dentro da comissão apresentada. Para o lançamento tributário, aplicam-se os critérios oficiais de conversão e da data pertinente, e não a cotação escolhida livremente em um site de notícias.
O melhor controle preserva os três valores e explica a passagem entre eles. A receita não desaparece porque a taxa foi descontada antes do depósito, e a comissão não se torna automaticamente dedutível por reduzir o repasse. Com relatórios, extratos e comprovantes organizados mês a mês, o freelancer consegue apurar o imposto com coerência e transportar os dados para a declaração anual sem reconstruir todo o histórico.