MEI prestou serviço para empresa: precisa emitir nota fiscal mesmo recebendo por Pix?
Forma de pagamento não elimina a obrigação fiscal: quando o cliente é uma empresa, o MEI prestador de serviços precisa emitir NFS-e.
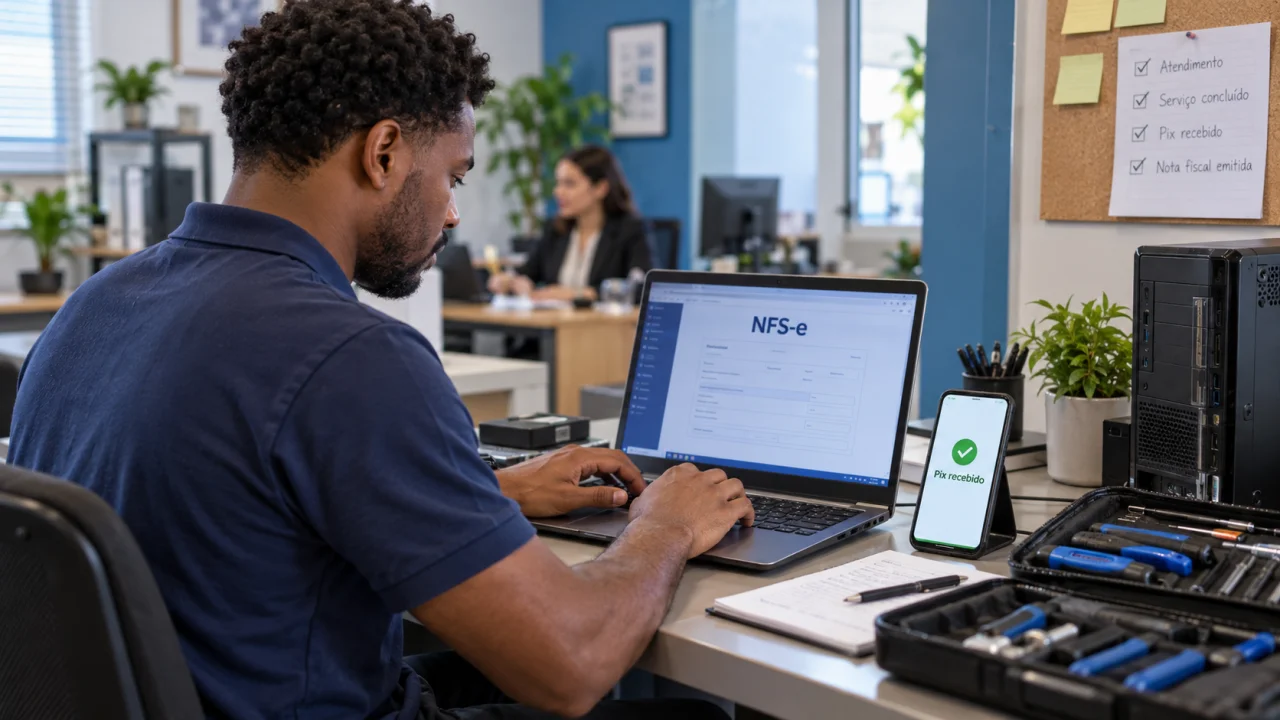
O MEI que presta um serviço para outra empresa precisa emitir nota fiscal mesmo quando recebe o valor diretamente por Pix. A transferência instantânea é apenas o meio utilizado para movimentar o dinheiro e não substitui o documento fiscal que registra a prestação.
Você pode gostar:
Venda cursos digitais agora! Aprenda a lucrar com entregas Lucre já no Instagram em 2026!A regra é diferente quando o serviço é prestado para uma pessoa física. Nesse caso, o MEI normalmente fica dispensado da emissão, salvo se o próprio consumidor solicitar o documento.
Por isso, a pergunta principal não deve ser “recebi por Pix?”. O que define a obrigação é saber quem contratou o serviço. Se o tomador possui CNPJ, a NFS-e deve ser emitida.
Por que o Pix não substitui a nota fiscal?
O comprovante do Pix demonstra que determinado valor foi transferido entre contas, mas não possui a mesma função de uma nota fiscal.
A NFS-e identifica a prestação do serviço, o prestador, o tomador, o valor da operação e outras informações fiscais necessárias. Já o comprovante bancário mostra essencialmente a movimentação financeira.
Imagine um MEI contratado por uma empresa para realizar um serviço de R$ 2 mil. A empresa transfere os R$ 2 mil por Pix e envia o comprovante ao prestador.
A transferência confirma que houve pagamento, mas o MEI ainda precisa documentar fiscalmente o serviço prestado por meio da NFS-e.
O mesmo aconteceria se o pagamento tivesse sido feito por TED, cartão ou outro meio. Alterar a forma de receber não altera a obrigação de emitir o documento.
Toda prestação de serviço para CNPJ exige NFS-e?
Para o MEI, a regra geral é a obrigatoriedade quando o tomador do serviço é uma pessoa jurídica.
Isso vale independentemente do tamanho da empresa contratante. Pode ser outra pequena empresa, uma companhia maior ou até um órgão público.
O Portal da NFS-e Nacional deixa essa distinção explícita: o MEI é dispensado de emitir nota para consumidor pessoa física, salvo solicitação, mas deve emitir quando o destinatário do serviço é outra empresa.
A obrigação também não depende de o cliente pedir a nota.
Se uma empresa diz ao prestador que “não precisa emitir porque já pagou por Pix”, isso não transforma a operação em uma prestação dispensada de documento fiscal.
E se quem contratou foi uma pessoa física?
Nesse caso, a regra é diferente.
O MEI é dispensado de emitir nota fiscal para o consumidor final pessoa física, salvo quando esse cliente solicita o documento.
Imagine um profissional enquadrado como MEI que presta um serviço diretamente a uma pessoa física por R$ 500 e recebe por Pix. Se o cliente não pedir nota, existe a dispensa prevista para o MEI.
Se esse mesmo serviço for contratado por uma empresa e pago pelos mesmos R$ 500 via Pix, passa a existir obrigação de emissão.
Isso mostra por que o método de pagamento não é o fator determinante. Duas operações podem ser pagas de maneira idêntntica e ter exigências fiscais diferentes porque os clientes são diferentes.
Onde o MEI emite a nota de serviço?
O MEI prestador de serviços utiliza o sistema nacional da NFS-e.
A obrigatoriedade de utilização do padrão nacional pelo MEI existe desde 1º de setembro de 2023. Portanto, essa não é uma mudança que começa apenas em novembro de 2026.
O documento pode ser gerado pelo Emissor Web da NFS-e Nacional ou pelos recursos oficiais disponibilizados para emissão.
No processo, o MEI informa os dados do cliente, incluindo o CNPJ do tomador, descreve o serviço e registra o valor correspondente.
Depois da emissão, a NFS-e pode ser enviada à empresa contratante para que ela mantenha o documento relacionado à despesa.
A mudança de novembro de 2026 afeta o MEI?
O MEI já está no sistema nacional e não precisa esperar novembro para começar a utilizá-lo.
A mudança prevista para 1º de novembro de 2026 amplia a obrigatoriedade do Emissor Nacional para microempresas e empresas de pequeno porte optantes pelo Simples Nacional que prestam serviços sujeitos à NFS-e.
Isso pode gerar confusão porque MEI, ME e EPP aparecem frequentemente associados ao Simples Nacional, mas possuem regras operacionais diferentes nesse ponto.
Para o MEI prestador de serviços, a obrigação de utilizar a NFS-e Nacional já existe desde 2023.
Portanto, quem atua como MEI e presta serviço para uma empresa em setembro ou outubro de 2026 já deve emitir pelo sistema nacional.
O valor recebido por Pix também entra no limite do MEI?
Sim.
A receita da atividade empresarial precisa ser considerada no faturamento do MEI independentemente da maneira utilizada pelo cliente para efetuar o pagamento.
Se o empreendedor recebeu R$ 3 mil por Pix por um serviço relacionado à atividade do CNPJ, esse valor não deixa de ser receita apenas porque não passou por uma maquininha ou boleto.
Da mesma forma, receber em dinheiro ou por transferência bancária não modifica a natureza da receita.
Para o controle do limite anual, o importante é acompanhar a receita bruta obtida com as atividades do MEI.
Isso reforça a necessidade de manter organização entre notas emitidas, valores recebidos e o Relatório Mensal de Receitas Brutas.
É melhor receber o Pix na conta PJ?
Separar as finanças pessoais das empresariais facilita bastante o controle do negócio, ainda que a discussão sobre emissão da nota seja independente da conta utilizada para o recebimento.
Quando os pagamentos de clientes ficam misturados com transferências pessoais, despesas domésticas e outras movimentações, o MEI pode ter mais dificuldade para acompanhar quanto efetivamente faturou.
Uma conta utilizada para a atividade ajuda a confrontar os recebimentos com as notas e identificar valores que precisam entrar no controle mensal.
Mas não é a conta bancária que determina se há obrigação de emitir NFS-e.
Receber o pagamento de uma empresa em uma conta utilizada pelo empreendedor não elimina a necessidade do documento fiscal correspondente.
O que fazer quando a empresa já pagou e a nota ainda não foi emitida?
O fato de o dinheiro já ter entrado por Pix não deve ser interpretado como motivo para deixar a operação sem documento.
O MEI deve acessar o Emissor Nacional, registrar corretamente a prestação e fornecer a NFS-e à empresa contratante conforme as regras aplicáveis à operação.
Também vale manter os documentos organizados junto ao controle mensal de receitas.
A regra prática é simples: serviço prestado por MEI para pessoa jurídica exige nota fiscal. O Pix apenas resolveu o pagamento.
Leia também:
Comece agora: Importe e exporte com sucesso! Lance seu site de vendas em 8 passos 4 estratégias: ganhe no TikTok jáPortanto, quando uma empresa transfere o dinheiro e diz que “o comprovante já serve”, é importante separar as funções dos documentos. O comprovante demonstra a transferência. A NFS-e documenta fiscalmente o serviço que gerou aquele pagamento.