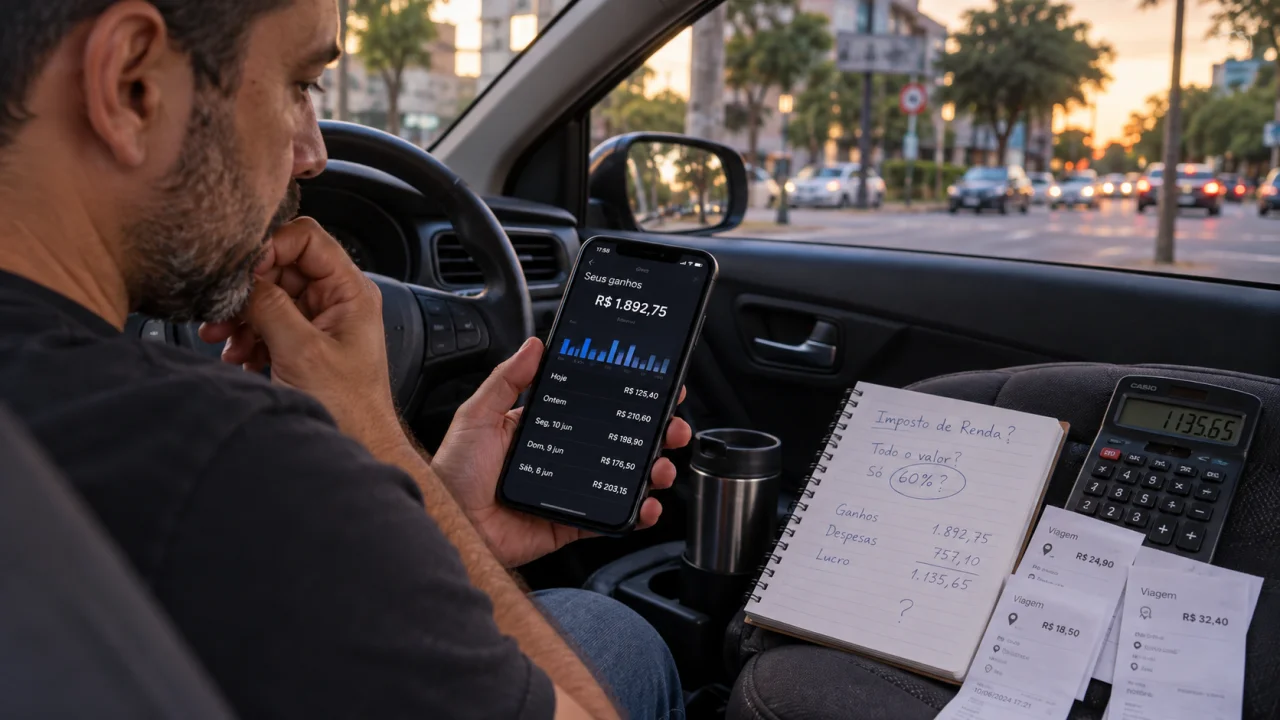
Motorista de Uber e 99 paga IR sobre todo o valor recebido ou só sobre 60%?
Regra para quem trabalha como pessoa física considera no mínimo 60% da receita bruta como rendimento tributável; imposto efetivo depende da renda do mês.
Motoristas que trabalham por aplicativos como Uber e 99 não têm necessariamente todo o valor recebido pelas corridas submetido ao Imposto de Renda quando atuam como pessoa física.
Você pode gostar:
Venda produtos usados com segurança! Lucre agora com entregas! Comece agora: Importe e exporte com sucesso!A legislação possui uma regra específica para o transporte de passageiros: no mínimo 60% do rendimento bruto é considerado tributável. Os outros 40% são tratados como parcela não tributável, presumidamente consumida pelos custos da atividade.
Isso não quer dizer que o motorista pagará 60% de Imposto de Renda. Os 60% representam apenas o rendimento que entra na apuração. Depois disso, são aplicadas as regras e faixas do IR vigentes naquele período.
Como funciona a regra dos 60%?
A regra está prevista na legislação do Imposto de Renda para quem obtém rendimentos prestando serviços de transporte de passageiros.
Ela também se aplica aos motoristas de aplicativos que exercem a atividade como pessoa física e atendem às condições previstas para esse enquadramento.
Se o motorista recebeu R$ 5.000 brutos em corridas em determinado mês, por exemplo, a divisão básica fica assim:
Rendimento bruto |
Parcela tributável de 60% |
Parcela não tributável de 40% |
|
R$ 5.000 |
R$ 3.000 |
R$ 2.000 |
|
R$ 8.000 |
R$ 4.800 |
R$ 3.200 |
|
R$ 10.000 |
R$ 6.000 |
R$ 4.000 |
Portanto, no exemplo de R$ 8.000, não se calcula o Imposto de Renda diretamente sobre os R$ 8.000. O valor de referência para a tributação da atividade é de, no mínimo, R$ 4.800.
Os outros 40% são uma dedução de combustível e manutenção?
A lógica é semelhante, mas tecnicamente essa parcela possui tratamento próprio.
A Receita determina que até 40% do rendimento bruto do transporte de passageiros seja informado como rendimento não tributável. Esse valor é considerado presumidamente consumido na atividade.
Na prática, a regra reconhece que dirigir profissionalmente envolve custos, como utilização e desgaste do veículo.
Isso não significa, porém, que o motorista possa aplicar os 40% e depois descontar livremente combustível, manutenção, estacionamento e demais gastos com o próprio carro para reduzir ainda mais o rendimento tributável.
As regras do Livro Caixa não permitem, em geral, deduzir despesas com transporte, combustível, estacionamento e manutenção de veículo próprio, salvo exceções específicas previstas na legislação.
Motorista precisa preencher o Carnê-Leão?
Quem atua como pessoa física deve observar as regras do Carnê-Leão quando recebe rendimentos de transporte sujeitos ao recolhimento mensal obrigatório.
A Receita cita expressamente os motoristas de aplicativos entre os prestadores de serviços de transporte de passageiros alcançados por essa sistemática.
O Carnê-Leão é apurado mensalmente. O sistema considera os rendimentos tributáveis do mês, as deduções legalmente permitidas e a tabela vigente.
Se houver imposto a recolher, o pagamento deve ser feito até o último dia útil do mês seguinte ao recebimento.
Depois, as informações registradas no Carnê-Leão podem ser importadas para a Declaração de Ajuste Anual.
Quanto um motorista pode receber sem pagar IR em 2026?
Aqui é importante diferenciar faturamento bruto de rendimento tributável.
Desde janeiro de 2026, existe uma redução do Imposto de Renda capaz de zerar o imposto para rendimentos tributáveis sujeitos à incidência mensal de até R$ 5.000. Entre R$ 5.000,01 e R$ 7.350, a redução diminui gradualmente.
Assim, um motorista que tenha R$ 8.000 de rendimento bruto mensal com transporte de passageiros teria, pela regra de 60%, R$ 4.800 considerados tributáveis.
Se esses forem os rendimentos tributáveis sujeitos à apuração mensal considerados naquele cálculo e não houver outras situações que alterem o resultado, a redução vigente em 2026 pode fazer o imposto daquele mês chegar a zero.
Isso não significa criar uma regra dizendo que “motorista pode faturar R$ 8.333 sem pagar IR”. Outros rendimentos e circunstâncias pessoais podem alterar a apuração.
E se o motorista tiver outro emprego ou outra renda?
Os demais rendimentos não devem ser ignorados.
Uma pessoa pode trabalhar como motorista de aplicativo e também receber salário, aluguel ou outro rendimento tributável.
Embora diferentes fontes possam ter formas próprias de tributação durante o ano, todas as informações relevantes são reunidas posteriormente na Declaração de Ajuste Anual.
Por isso, um motorista pode não ter imposto a recolher em determinados meses pelo Carnê-Leão e ainda assim ter diferença a pagar no ajuste anual, dependendo da soma de sua renda.
O contrário também pode ocorrer: valores já recolhidos durante o ano podem ser considerados no ajuste e resultar em restituição.
Os 40% não tributáveis podem ser usados para justificar patrimônio?
Esse é outro detalhe importante da regra.
A Receita considera essa parcela de até 40% presumidamente consumida pela atividade. Por isso, ela não justifica acréscimo patrimonial.
Imagine que o motorista tenha faturado R$ 100 mil em transporte de passageiros durante determinado período. Pela divisão básica, R$ 60 mil seriam tratados como rendimento tributável e R$ 40 mil como parcela não tributável presumidamente consumida.
Não é correto tratar automaticamente os R$ 100 mil como renda disponível para justificar aquisição de bens e crescimento patrimonial.
A própria Receita permite que o contribuinte informe percentual tributável superior a 60% quando quiser demonstrar que uma parcela maior da renda efetivamente contribuiu para seu patrimônio.
E se o motorista trabalhar como MEI?
Nesse caso, a análise muda.
A regra dos 60% discutida aqui se refere à tributação dos rendimentos do motorista que exerce a atividade como pessoa física.
Quem atua por meio de MEI ou outra pessoa jurídica possui regras próprias para tributação da atividade e também precisa observar como os valores retirados da empresa serão informados na declaração da pessoa física.
Por isso, não é correto pegar automaticamente o faturamento de um CNPJ e aplicar a divisão de 60% e 40% como se fosse a mesma situação do motorista autônomo.
Para quem trabalha como pessoa física, porém, a resposta é objetiva: o Imposto de Renda não incide necessariamente sobre 100% do rendimento bruto das corridas.
Leia também:
Trabalhe na internet agora! Comissão a partir de R$10: pagamento já disponível! Empreenda com pouco: comece jáNo transporte de passageiros, no mínimo 60% do valor bruto é tratado como rendimento tributável e até 40% recebe tratamento não tributável. Depois disso, o imposto efetivamente devido dependerá da tabela do IR, das regras vigentes no período, de outras rendas e das deduções permitidas.