NFS-e Nacional vira obrigatória em novembro: ME e EPP precisam abandonar emissor da prefeitura?
Empresas do Simples que prestam serviços deverão emitir novas NFS-e pelo sistema nacional a partir de 1º de novembro; plataformas municipais podem continuar disponíveis para outras funções.
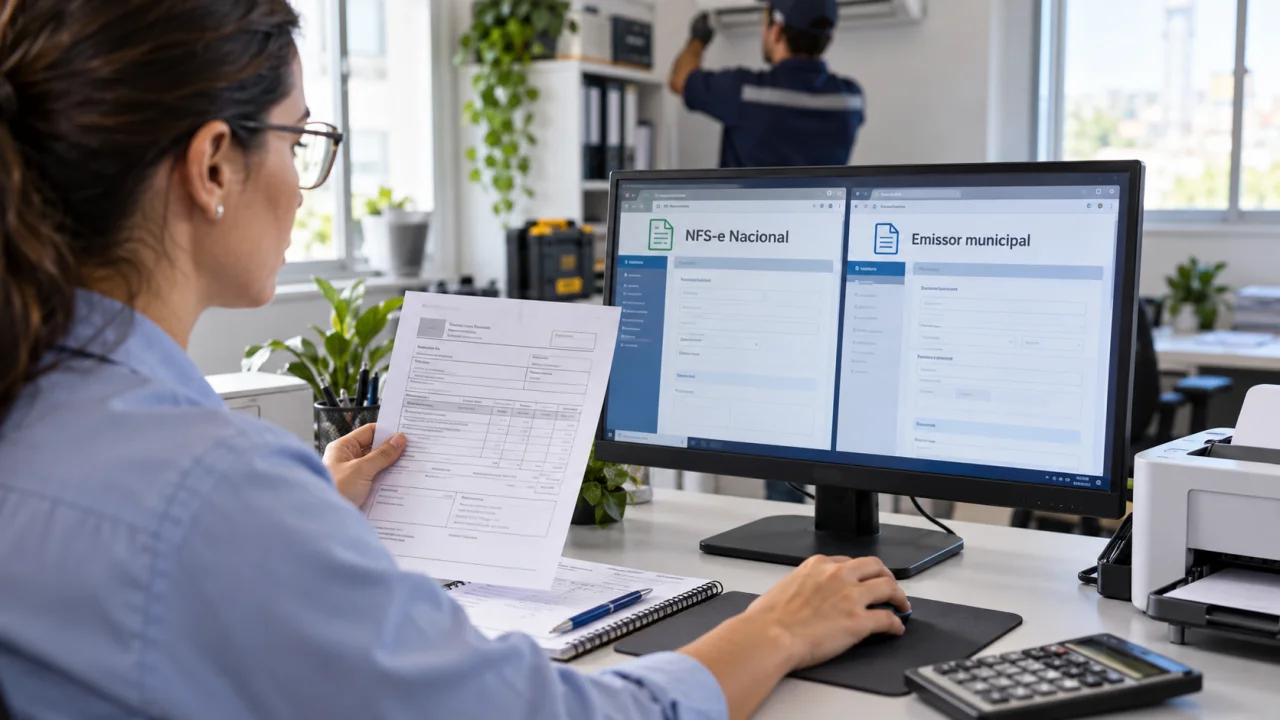
Microempresas e empresas de pequeno porte optantes pelo Simples Nacional terão uma mudança operacional importante a partir de 1º de novembro de 2026. Para os serviços sujeitos à emissão de Nota Fiscal de Serviço eletrônica, a NFS-e deverá ser gerada pelo Emissor Nacional, e não mais pelo emissor próprio da prefeitura.
Você pode gostar:
Venda cursos digitais agora! Ganhe comissão divulgando produtos! Abra seu brechó online agora!Isso não significa necessariamente que o portal municipal desaparecerá. A prefeitura pode manter seus sistemas para consultas, notas antigas, emissões retroativas ou outros serviços. Para a emissão das novas NFS-e abrangidas pela regra, porém, a empresa deverá migrar para o ambiente nacional.
A obrigação estava inicialmente prevista para setembro, mas foi adiada pelo Comitê Gestor do Simples Nacional para novembro justamente para dar mais tempo de adaptação a empresas e municípios.
Quem precisa mudar para o Emissor Nacional?
A obrigação alcança as ME e EPP optantes pelo Simples Nacional que realizam prestações sujeitas à emissão de NFS-e.
Portanto, a regra está relacionada à nota fiscal de serviços. Ela não transforma o Emissor Nacional da NFS-e em substituto de todos os documentos fiscais utilizados por uma pequena empresa.
Uma empresa que vende mercadorias, por exemplo, pode continuar sujeita aos documentos fiscais correspondentes às operações com ICMS. A própria regulamentação impede que a NFS-e seja utilizada para operações sujeitas exclusivamente a esse imposto.
Já uma empresa do Simples que presta serviços e atualmente gera suas notas pelo portal da prefeitura precisa se preparar para usar o ambiente nacional a partir de novembro.
Então o emissor da prefeitura deixa de funcionar?
Para novas NFS-e das empresas abrangidas pela obrigação, ele deixa de ser o canal de emissão.
O modo como o sistema municipal ficará disponível depois dessa migração pode variar. A Prefeitura de São Paulo, por exemplo, informou que seu sistema continuará acessível para consultas e emissões retroativas depois da mudança. Outros municípios comunicaram que deixarão de disponibilizar novas NFS-e do Simples em seus próprios emissores.
Isso significa que “abandonar o emissor municipal” não deve ser interpretado como perder imediatamente qualquer acesso ao portal da prefeitura.
A principal mudança é mais específica: a nota nova de serviço passa a nascer no sistema nacional.
As informações emitidas nesse ambiente continuam sendo compartilhadas com as administrações tributárias municipais, portanto a mudança do emissor não retira do município suas atribuições relacionadas ao ISS.
Como a empresa poderá emitir a NFS-e?
O Emissor Nacional possui mais de uma forma de utilização.
O pequeno prestador pode usar a aplicação web disponibilizada no ambiente da NFS-e. Empresas que trabalham com sistemas de gestão também podem emitir por meio de integração via API, desde que o software utilizado esteja adaptado aos padrões técnicos nacionais.
Isso é relevante para negócios que hoje geram notas automaticamente a partir de ERP, sistema de vendas ou plataforma própria.
Nesses casos, a mudança não deve ser deixada para 1º de novembro. O fornecedor do sistema precisa confirmar se a integração com o padrão nacional estará funcionando quando a obrigatoriedade começar.
Quem emite poucas notas manualmente também pode acessar previamente o sistema nacional para conhecer o processo antes da data da migração.
A mudança começa em novembro por causa do IBS e da CBS?
Não diretamente.
A obrigatoriedade do Emissor Nacional começa em 1º de novembro de 2026, mas as regras relacionadas a IBS e CBS para os optantes pelo Simples Nacional passam a produzir efeitos a partir de 1º de janeiro de 2027.
Esse intervalo é importante para evitar uma confusão operacional.
Entre novembro e dezembro de 2026, a empresa do Simples já deverá utilizar a NFS-e Nacional, mas continuará seguindo as regras tributárias aplicáveis ao regime nesse período, sem antecipar simplesmente para novembro as novas exigências de IBS e CBS previstas para 2027.
A partir de janeiro, além de continuar emitindo pelo padrão nacional, precisará observar as informações dos novos tributos quando forem aplicáveis à sua situação.
O ISS deixa de pertencer ao município?
Não.
A criação de um emissor nacional padroniza o documento e o ambiente tecnológico, mas não significa que a competência tributária municipal existente em 2026 tenha sido transferida para a União.
Os municípios recebem os dados das NFS-e nacionais por meio da infraestrutura compartilhada do sistema.
Na prática, muda principalmente a porta de entrada utilizada pelo contribuinte para emitir o documento.
Para o prestador, isso tende a diminuir a multiplicidade de padrões encontrada entre cidades. Para as prefeituras, o ambiente nacional permite acesso aos documentos e informações transmitidos pelos contribuintes.
O que acontece se a empresa continuar usando o sistema antigo?
A partir da obrigatoriedade, a empresa precisa utilizar o canal definido pela regulamentação.
Municípios já estão preparando seus sistemas para impedir ou restringir novas emissões municipais dos contribuintes que passarem ao padrão nacional. Por isso, contar com o antigo portal depois de 1º de novembro pode resultar simplesmente na impossibilidade de gerar uma nova nota.
O risco é maior para empresas que emitem documentos diariamente e dependem deles para receber de seus clientes.
Uma prestadora que termina um serviço em 2 de novembro e descobre somente nesse momento que seu ERP ainda não está preparado pode enfrentar atraso na emissão, no faturamento e, consequentemente, no recebimento.
A adaptação da nota fiscal deixa de ser apenas uma questão tributária e passa a ter impacto direto no caixa.
O que vale fazer antes de novembro?
A empresa deve verificar como emite suas notas atualmente e identificar o que precisará mudar.
Quem utiliza um ERP deve confirmar com o fornecedor se haverá integração com a NFS-e Nacional. Quem faz emissão manual pode testar previamente o ambiente web e conferir os dados cadastrais necessários.
Também vale acompanhar as orientações da própria prefeitura, porque o município pode informar como ficarão consultas a notas antigas, cancelamentos, emissões retroativas e outros procedimentos locais durante a transição.
O ponto principal é não confundir a prorrogação ocorrida em agosto com cancelamento da obrigação.
A data apenas mudou de setembro para 1º de novembro de 2026. A partir daí, ME e EPP do Simples abrangidas pela regra deverão emitir suas novas notas de serviço pelo sistema nacional.
Leia também:
Ganhe mais agora com iFood! Câmbio e Carnê-Leão: saiba já! Venda produtos usados com segurança!Portanto, para a emissão corrente de NFS-e, a pequena empresa realmente precisará deixar o emissor da prefeitura. O portal municipal pode continuar existindo, mas a nova nota passa a ser gerada no Emissor Nacional.